
티스토리 뷰
목차
하프스웰 캐피털 어드바이저스의 최신 13F를 보면 개별 빅테크 주식보다 ETF 항목이 먼저 눈에 들어옵니다. 2026년 10월 15일 SEC 제출 목록에서 확인한 최신 보고서는 10월 9일 제출된 9월 30일 기준 자료입니다. 공식 표지의 보고액은 1억5,240만1,068달러이고 항목 수는 43개입니다. 이 글은 그 안에서 ESG 국제주식과 미국주식 ETF, 주요 채권 ETF가 차지하는 비중을 직접 계산합니다. 현재 실시간 보유 내역이나 운용사 전체 자산을 보여 주는 자료로 해석하지 않습니다.
목차
날짜와 단위를 먼저 고정합니다
이번 제출인은 Harpswell Capital Advisors LLC이며 SEC 식별번호 CIK는 1806630입니다. 접수번호는 0001806630-26-000004이고 보고 기준일은 2026년 9월 30일입니다. 분석에 사용한 정보표의 금액 단위는 달러입니다. 과거 13F 자료의 천 달러 표시 관행을 무조건 적용하면 금액을 천 배 크게 읽는 오류가 생길 수 있습니다. 표지 총액 152,401,068달러와 개별 정보표의 합계를 같은 단위로 연결해 읽었습니다. 43개라는 수는 보고 행의 개수이며 실제로 투자한 최종 기업 수가 43개라는 의미가 아닙니다. ETF 내부에는 여러 자산이 들어갈 수 있습니다.
가장 큰 행은 ESG 국제주식 ETF입니다
정보표의 VANGUARD WORLD FD, ESG INTL STK ETF 항목은 45,522,832달러입니다. CUSIP는 921910725이며 전체 보고액으로 나누면 약 29.87%입니다. 이름이 비슷한 다른 뱅가드 상품과 혼동하지 않기 위해 발행인뿐 아니라 클래스와 식별번호를 함께 확인했습니다. 이 비중은 해당 13F 정보표 안에서의 비중입니다. 운용사가 관리하는 모든 계좌와 자산을 합한 전체 비중이나 고객 한 명의 포트폴리오 비중이라고 단정할 수 없습니다. 큰 항목을 찾았다는 사실과 운용 전략의 전부를 파악했다는 주장은 구분해야 합니다.
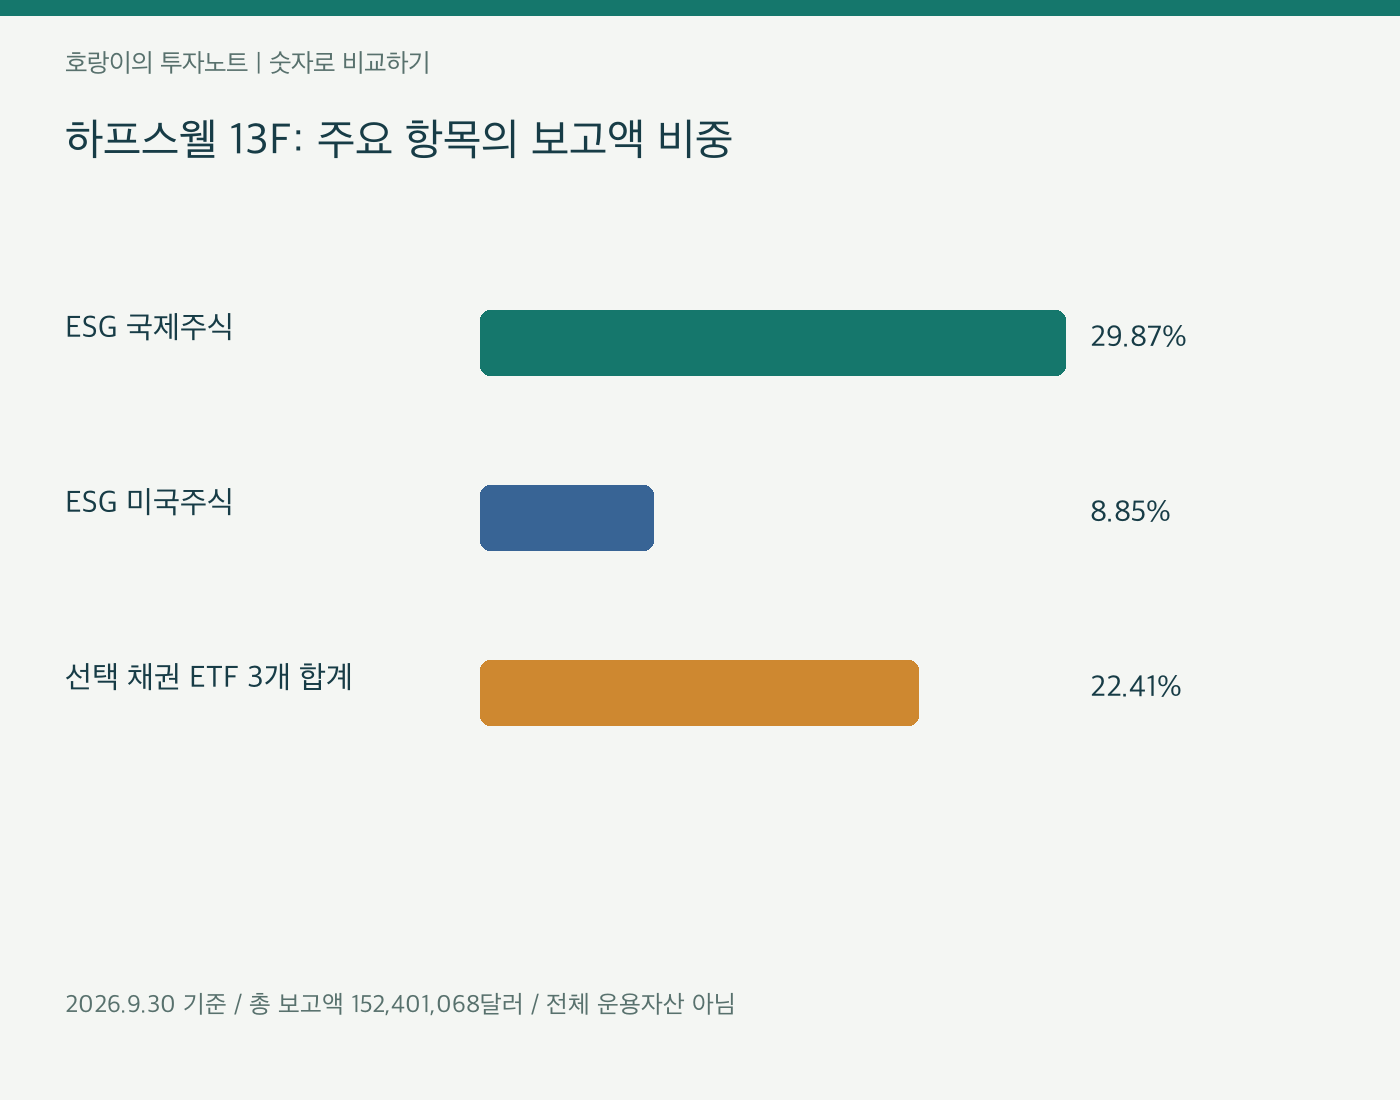
이미지 설명: 하프스웰 13F: 주요 항목의 보고액 비중. 2026.9.30 기준 / 총 보고액 152,401,068달러 / 전체 운용자산 아님
미국 ESG 주식 ETF를 더하면 38.72%입니다
같은 발행인 아래 ESG US STK ETF로 표시된 CUSIP 921910733 항목은 13,485,235달러입니다. 보고 총액 대비 약 8.85%이며 국제주식 항목과 합치면 59,008,067달러, 약 38.72%입니다. 계산식은 두 항목 금액의 합을 152,401,068달러로 나눈 것입니다. ESG라는 이름이 공통으로 들어가더라도 투자 지역이 같지는 않습니다. 두 상품을 하나의 미국주식 투자라고 묶으면 국제주식 노출을 지워 버리게 됩니다. 반대로 지역이 다르다는 이유만으로 서로 완전히 독립적인 가격 움직임을 보인다고 가정할 수도 없습니다. 비중 계산과 상관관계 분석은 다른 작업입니다.
| 비교 항목 | 계산·조건 | 결과 |
|---|---|---|
| ESG 국제주식 | 45,522,832 ÷ 152,401,068 | 약 29.87% |
| ESG 미국주식 | 13,485,235 ÷ 152,401,068 | 약 8.85% |
| 선택 채권 ETF 세 항목 | 34,146,383 ÷ 152,401,068 | 약 22.41% |
주요 채권 ETF 세 항목은 합계 22.41%입니다
SHORT TRM BOND 항목은 13,570,397달러로 약 8.90%입니다. ISHARES TR의 CORE US AGGBD ET 항목은 10,638,397달러로 약 6.98%, TOTAL BND MRKT 항목은 9,937,589달러로 약 6.52%입니다. 세 항목 합계는 34,146,383달러이며 총 보고액의 약 22.41%입니다. 이 합계는 선택한 세 항목의 합이지 모든 채권 노출을 분류한 총계가 아닙니다. 정보표에는 다른 펀드 항목도 있으므로 전체 자산 배분으로 확대하려면 모든 상품의 실제 투자 대상을 추가 확인해야 합니다. 부분 합계라는 표시를 유지해야 독자가 숫자의 범위를 정확히 이해할 수 있습니다.
단기채와 종합채권을 같은 현금으로 취급하지 않습니다
이름에 BOND가 들어간 ETF라도 만기 구조와 신용 구성, 금리 민감도가 다를 수 있습니다. 단기채 상품과 미국 종합채권 상품을 모두 현금 대체로 단순하게 묶으면 가격 위험을 놓칩니다. 이번 13F는 ETF의 평가금액을 보여 줄 뿐 내부 채권의 잔존만기와 수정 듀레이션까지 적어 주지 않습니다. 실제 위험을 분석하려면 같은 기준일의 발행사 자료를 따로 읽어야 합니다. 이 글에서는 확인하지 않은 듀레이션 숫자를 임의로 넣지 않았습니다. 정보표에서 확인한 사실은 어떤 ETF 행이 얼마로 보고되었는지이며 상품의 위험 특성은 별도 자료가 필요한 다음 단계입니다.
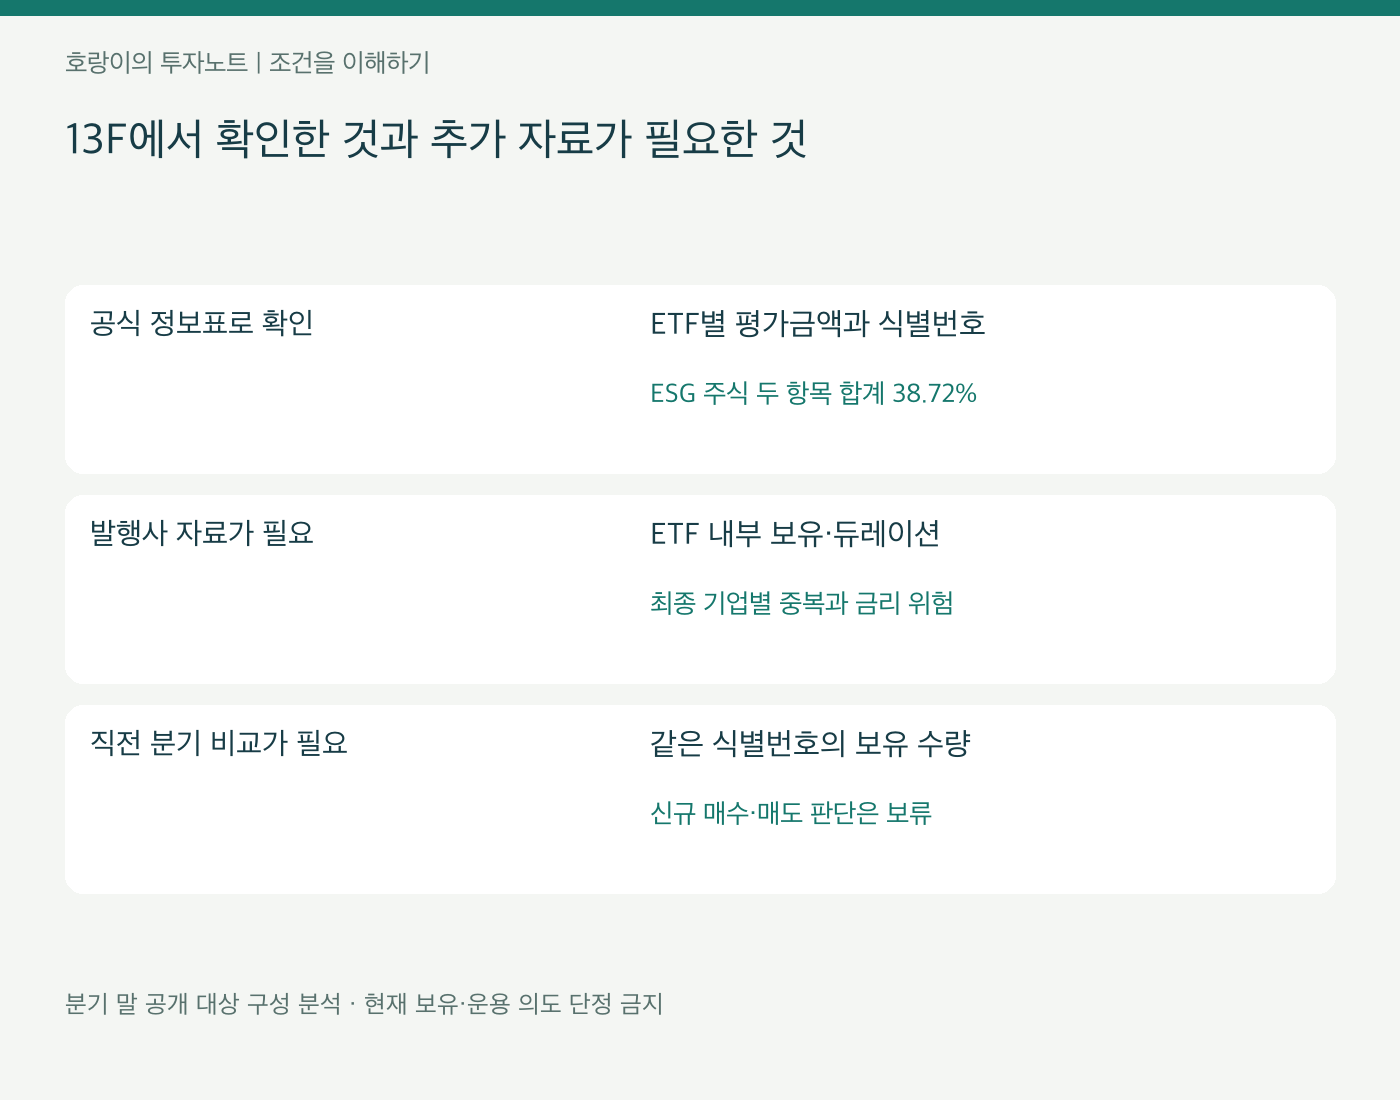
이미지 설명: 13F에서 확인한 것과 추가 자료가 필요한 것. 분기 말 공개 대상 구성 분석 · 현재 보유·운용 의도 단정 금지
ETF 행과 개별 주식 행을 합칠 때 중복을 생각합니다
정보표에는 애플과 알파벳 같은 개별 주식도 보이지만 ETF 내부에도 같은 기업이 들어 있을 수 있습니다. 개별 주식 행의 비중만 계산하면 해당 기업에 대한 간접 노출을 빠뜨릴 가능성이 있습니다. 반대로 ETF 전체 금액을 특정 기업 한 곳에 대한 투자로 계산하는 것은 잘못입니다. 정확한 기업별 노출은 각 ETF의 동일 기준일 구성 비중을 곱한 뒤 직접 보유분과 더하는 방식이 필요합니다. 이번 글은 그 내부 보유 자료까지 맞춘 분석이 아니므로 개별 기업의 최종 합산 비중을 제시하지 않습니다. 행 수가 많다는 이유만으로 분산 정도가 충분하다고 단정하지 않는 이유도 여기에 있습니다.
보고액 100달러로 바꾸면 구조가 더 잘 보입니다
전체 13F 보고액을 가상으로 100달러라고 놓으면 ESG 국제주식 항목은 약 29.87달러, ESG 미국주식 항목은 약 8.85달러입니다. 앞서 고른 채권 ETF 세 항목은 합계 약 22.41달러입니다. 이 다섯 항목을 더하면 약 61.13달러가 되며 나머지 보고 행들이 약 38.87달러를 차지합니다. 반올림 때문에 소수점 끝에 작은 차이가 있을 수 있습니다. 이는 규모가 다른 보고서끼리 구성을 이해하기 위한 정규화이지 실제 100달러로 같은 거래를 할 수 있다는 뜻은 아닙니다. 거래 단위와 비용, 고객별 제약은 이 도식에서 제외되어 있습니다.
이번 자료만으로 신규 매수와 매도를 말할 수 없습니다
분기 말 평가금액은 주식 수와 가격 변화가 함께 반영된 결과입니다. 금액이 크다는 사실만 보고 이번 분기에 집중 매수했다고 쓸 수는 없습니다. 신규 편입이나 증감 판단에는 직전 분기의 같은 식별번호와 수량을 비교하고 합병, 분할이나 수정 제출 등도 살펴야 합니다. 이번 글은 최신 한 분기의 구성 분석으로 범위를 제한했습니다. 따라서 매수 강도나 운용사의 시장 전망을 추정해 제목에 넣지 않았습니다. 보고 기준일부터 독자가 글을 읽는 날까지 거래가 있었을 수도 있으므로 지금 따라 사면 동일한 포트폴리오가 된다고 볼 수도 없습니다.
13F에 없는 자산 때문에 전체 전략은 달라질 수 있습니다
13F는 보고 대상 증권을 정해진 방식으로 공개하는 제도입니다. 모든 현금과 모든 해외 자산, 모든 파생 거래와 부채가 하나의 표에 빠짐없이 표시되는 전체 재무상태표가 아닙니다. 그래서 이 보고액을 운용사 총자산이라고 부르거나 특정 ETF 비중을 전체 위험 예산으로 해석해서는 안 됩니다. 공개 자료 밖의 헤지와 현금 관리가 있다면 실제 위험은 표면적으로 보이는 것과 다를 수 있습니다. 독자가 얻을 수 있는 유용한 정보는 공개 대상 내에서의 구성과 집중 정도입니다. 자료가 답하지 않는 질문까지 한 숫자로 해결하려 하지 않는 태도가 필요합니다.
이 공시에서 가져갈 질문은 상품 선택의 목적입니다
이번 표에서 가장 큰 ESG 국제주식 항목과 미국주식 항목을 나누면 지역 구성이 드러나고 채권 ETF들을 따로 보면 기간과 위험의 차이를 검토할 출발점이 생깁니다. 단순히 유명 종목 이름을 찾는 것보다 왜 서로 다른 투자 영역의 상품을 함께 담았는지 질문하는 편이 생산적입니다. 다만 실제 선택 이유는 이 공시만으로 확인할 수 없으므로 운용사의 의도라고 단정하지 않습니다. 자신의 포트폴리오를 점검할 때에는 지역, 주식과 채권, 상품 간 중복을 따로 표시해 보세요. 이번 분석은 공개 정보의 읽는 방법을 보여 주며 특정 ETF의 매수나 ESG 성과를 보장하지 않습니다.
자료와 계산 기준
확인일: 2026년 10월 15일. 별도로 표시한 수치 예시는 설명용 가정이며 반올림에 따른 차이가 있습니다.
일반적인 금융 교육 자료이며 특정 상품의 가입이나 매매를 권유하지 않습니다.
'주식·ETF 분석' 카테고리의 다른 글
| 목돈 만기를 나눠 두면 무엇이 달라질까? 1,200만원 현금 일정표 만들기 (0) | 2026.10.16 |
|---|---|
| ROE가 10%에서 20%로 올랐는데 이익은 그대로? 자기자본과 부채의 영향 (0) | 2026.10.16 |
| 매출총이익률 40%인데 순이익률은 5%? 이익률 세 단계 읽는 법 (0) | 2026.10.16 |
| 채권 이자 5%인데 수익률은 10.53%? 표면금리·현재수익률·만기수익률 비교 (0) | 2026.10.16 |
| 손절가 9천원인데 8천원에 팔릴 수 있다? 스톱과 스톱리밋 주문 비교 (0) | 2026.10.16 |