
티스토리 뷰
목차
알파벳2분기 구글클라우드 영업이익은88억1,400만달러로 전년보다 크게 늘었다. 하지만 서비스와 클라우드의 이익을 더한 금액이 회사 전체 영업이익은 아니다. 부문에 배분되지 않은 공통 AI 연구개발비 등까지 연결하면 성장의 결과를 더 정확하게 볼 수 있다.
- 2026년2분기 Google Cloud 영업이익은28.26억달러에서88.14억달러로 늘었다.
- Google Services 이익 증가64.81억달러와 Cloud 증가59.88억달러를 구분한다.
- Other Bets 손실 확대5.53억달러와 Alphabet 공통 활동 비용 증가24.17억달러가 반영된다.
- 두 성장 부문의 증가분124.69억달러와 전체 증가94.99억달러는 다른 숫자다.
부문 영업이익을 더하면 왜 회사 전체와 다른가
7월22일 공개한 알파벳2026년2분기 자료는 Google Services, Google Cloud, Other Bets의 손익과 Alphabet 수준의 활동을 나누어 보여준다. 서비스와 클라우드가 모두 이익을 내더라도 다른 사업과 공통 비용을 반영해야 전체 영업이익이 나온다. 성장 부문의 좋은 숫자만 합산해 회사의 결과라고 쓰면 빠지는 비용이 생긴다.
구글서비스 영업이익은39,544백만달러이고 클라우드는8,814백만달러다. 두 값의 합은48,358백만달러다. 그러나 회사 전체 영업이익은40,770백만달러다. 차이7,588백만달러는 Other Bets 손실1,799백만달러와 Alphabet 수준 활동의 음의 금액5,789백만달러를 반영하면 연결된다.
이 과정은 숨겨진 비용을 추정해 넣은 계산이 아니다. 회사가 공개한 부문 손익의 연결을 그대로 더하고 뺀 것이다. 표에 있는 공통 활동이 존재한다는 이유만으로 부문 실적이 잘못됐다고 볼 수 없으며, 반대로 부문 실적이 좋아졌다는 이유로 공통 비용을 분석에서 지워서도 안 된다. 각 표의 목적과 범위가 다르다.
사업 부문은 책임과 성과를 나누어 보는 관리 단위다. 여러 사업이 함께 사용하는 연구개발과 기반을 회사 수준에서 관리할 수 있다. 이런 회계 표시를 읽을 때 중요한 것은 어떤 비용이 어디에 들어가는지 이해하는 것이다. 같은 영업이익이라는 이름이라도 개별 부문과 연결 전체를 동일한 경제적 범위로 비교하면 오해가 생긴다.
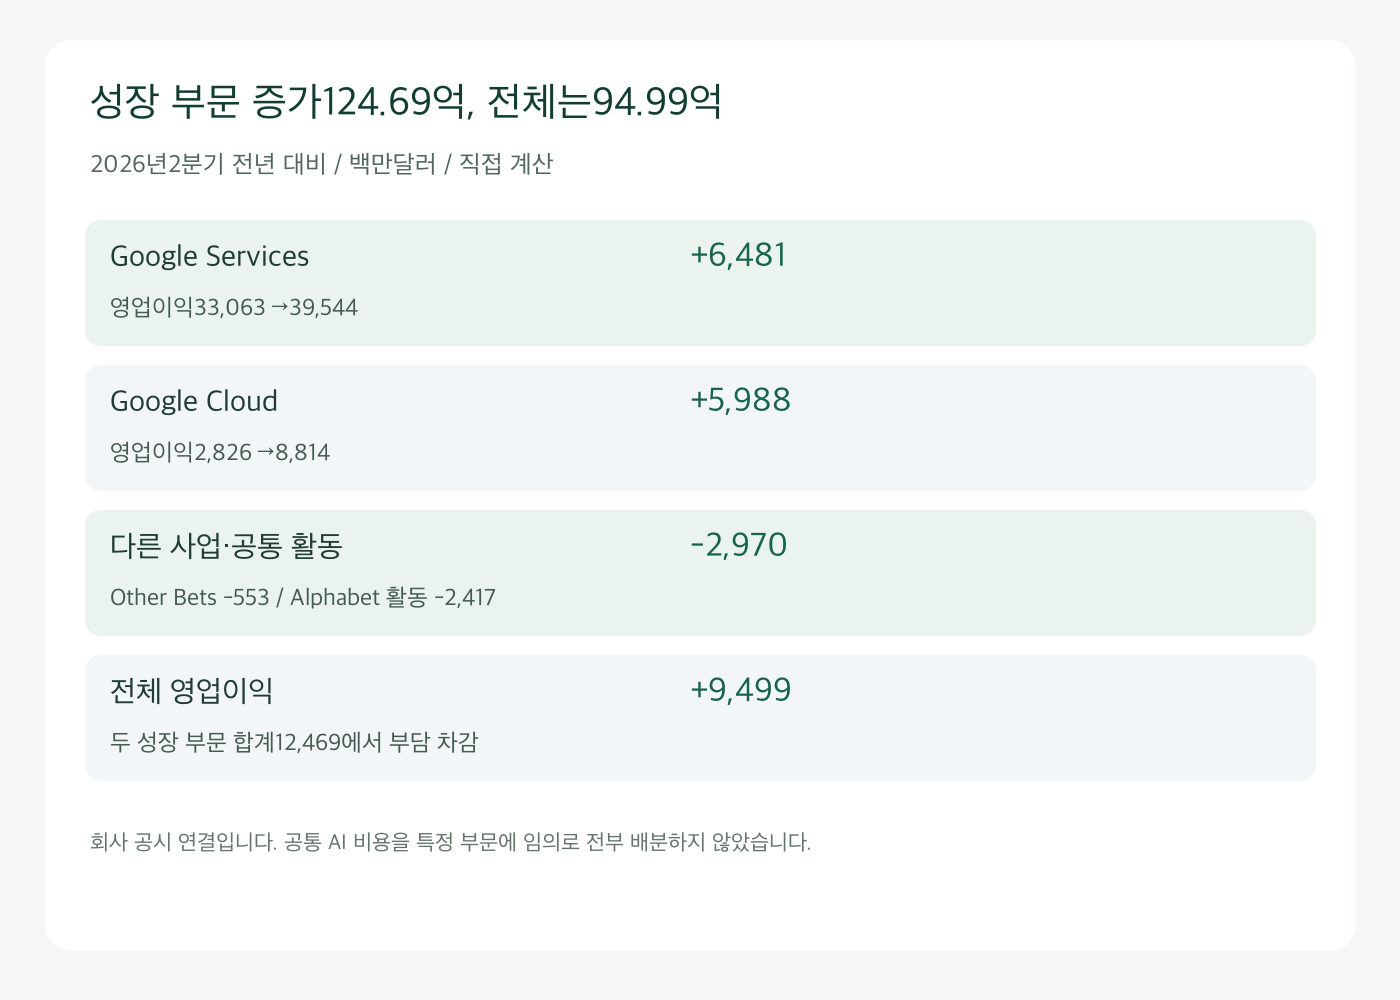
성장 부문 증가124.69억, 전체는94.99억 · 직접 구성한 비교 그림
두 성장 부문의 증가액을 실제 달러로 비교
| 영업이익·백만달러 | 2025년2분기 | 2026년2분기 | 변화 |
|---|---|---|---|
| Google Services | 33,063 | 39,544 | +6,481 |
| Google Cloud | 2,826 | 8,814 | +5,988 |
| Other Bets | -1,246 | -1,799 | -553 |
| Alphabet 수준 활동 | -3,372 | -5,789 | -2,417 |
| 회사 전체 | 31,271 | 40,770 | +9,499 |
클라우드 영업이익은5,988백만달러 늘었다. 전년2,826백만달러가 분모이므로 증가율은약211.89%다. 서비스 증가액은6,481백만달러로 절대 금액이 클라우드보다 크지만 증가율은약19.60%다. 높은 증가율이 반드시 더 큰 달러 기여를 뜻하지 않는다는 사례다. 출발 규모가 다른 부문을 비교할 때 증가율과 증가액을 함께 써야 한다.
두 부문의 증가액 합계는12,469백만달러다. 여기에 Other Bets의553백만달러 손실 확대와 공통 활동2,417백만달러 증가 부담을 차감하면9,499백만달러가 된다. 이 연결은 전체 영업이익의 전년 대비 변화와 일치한다. 성장 부문의 증가만 보고 회사 전체가124.69억달러 더 벌었다고 표현하면29.70억달러의 차이가 사라진다.
전체 증가액9,499백만달러를 분모로 서비스와 클라우드의 증가액 비중을 각각 계산하면 합이100%를 넘을 수 있다. 손실 부문의 음의 기여가 있기 때문이다. 이를 단순 구성 비중 표처럼 모두 양수100%로 맞추면 오히려 원래 손익의 연결이 훼손된다. 기여도와 전체 이익 안의 구성 비중은 서로 다른 질문에 답한다.
독자가 보고 싶은 것은 어떤 부문이 가장 빠르게 성장했는지와 그 성장이 전체 이익에 얼마나 남았는지다. 두 질문을 하나로 합치면 클라우드의 높은 성장률이 전체의 동일한 성장률처럼 보이기 쉽다. 먼저 각 부문의 실제 증감을 계산하고 마지막에 연결 전체로 돌아오는 순서가 이런 오해를 줄인다.
공통 AI 비용을 임의로 클라우드에 전부 배분하지 않기
회사 설명에 따르면 Alphabet 수준의 활동에는 일반 AI 모델 개발과 관련한 공통 연구개발, 일부 기업 공통 비용과 이니셔티브 등이 포함된다. 이 부문의5,789백만달러 전부를 클라우드 전용 비용이라고 바꾸어 해석해서는 안 된다. 여러 서비스가 공동으로 활용하는 활동의 실제 수혜를 이 표 하나로 나누기 어렵기 때문이다.
자체 가정으로 두 사업의 공통 연구비가100이라고 하자. 이를 전부 클라우드에 배분하면 클라우드 이익이100 줄고 서비스 이익은 그대로다. 반씩 배분하면 각각50 줄어든다. 회사 전체의 이익은 어느 배분에서도100 줄어 동일하지만 개별 부문의 이익률은 달라진다. 비용 배분의 선택과 전체 비용의 존재는 다른 문제다.
분석자가 자신만의 배분을 시험할 수는 있지만 회사 공시 실적이라고 소개해서는 안 된다. 배분 기준이 이용량인지 매출인지 연구 인력인지에 따라 결과가 달라질 수 있다. 공개 자료가 그 기준을 제공하지 않으면 정답 하나를 확정할 근거가 없다. 따라서 이 글은 공통 비용을 임의로 재배분한 수정 클라우드 이익률을 제시하지 않는다.
그렇다고 공통 비용을 영구적으로 제외한 상태에서 개별 부문의 수익성을 회사의 지속 가능한 전체 수익성으로 확대하는 것도 부족하다. 핵심 기술을 개발하고 유지하는 비용이 회사 수준에 남아 있다면 주주는 결국 그 비용도 부담한다. 부문 성장과 전체 현금·이익의 연결을 함께 보아야 하는 이유다.
AI 투자가 여러 제품의 품질과 매출을 도울 수 있다는 해석과 모든 공통 비용이 이미 수익을 보장한다는 주장은 다르다. 실제 성과는 후속 매출과 비용 흐름을 통해 확인해야 한다. 연구비가 크다는 이유로 전부 비효율이라고 보거나 AI 관련이라는 이유로 모두 분석에서 제외하는 두 접근 모두 신중할 필요가 있다.
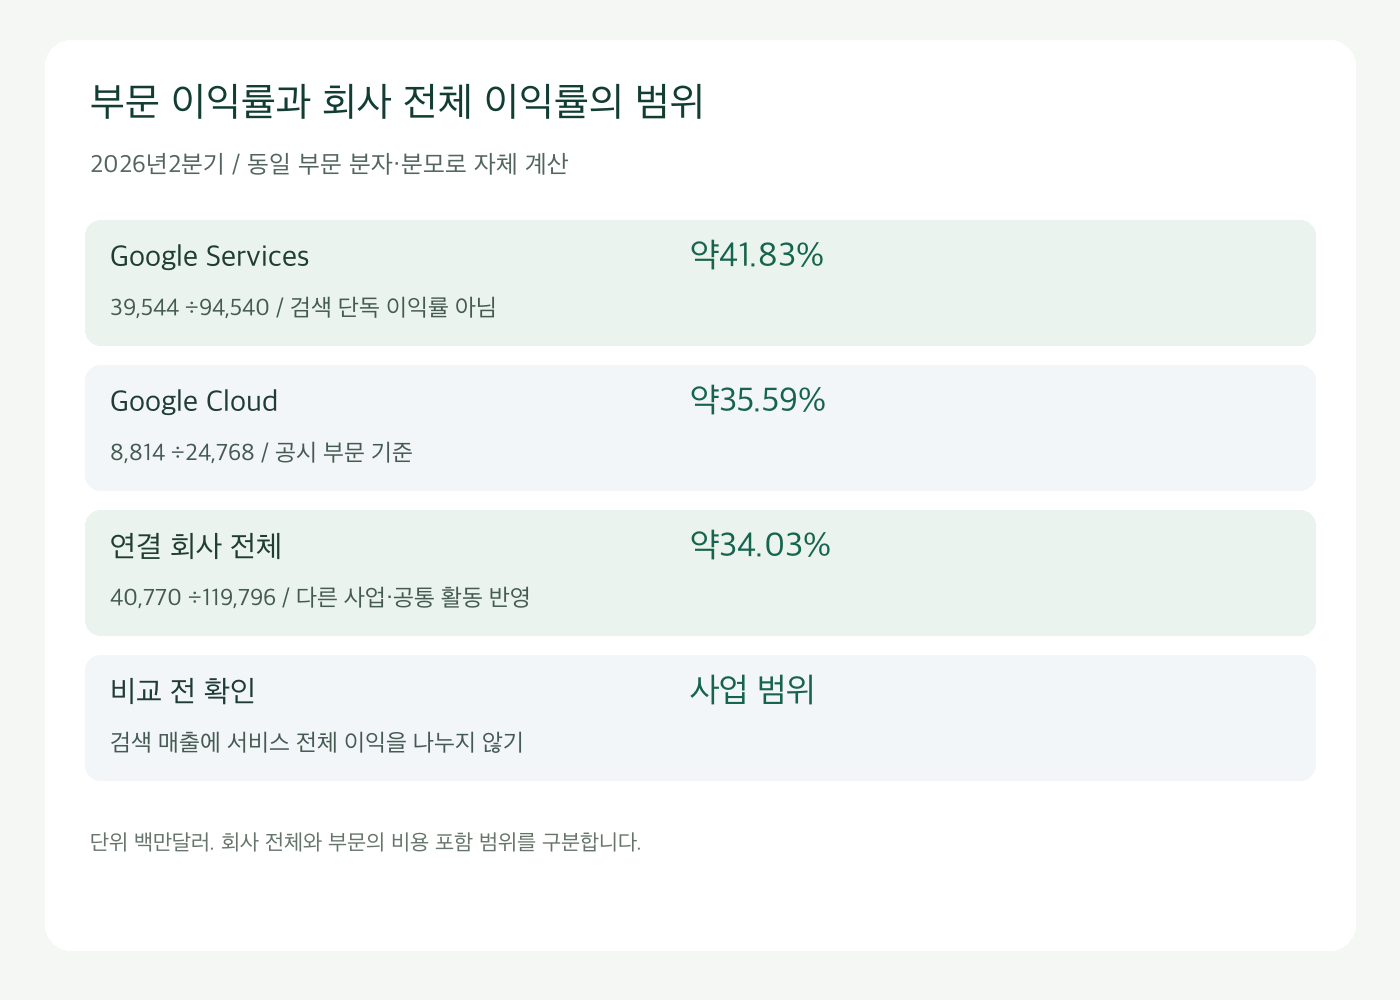
부문 이익률과 회사 전체 이익률의 범위 · 직접 구성한 비교 그림
검색 매출과 서비스 이익을 혼용하지 않기
Google Services는 검색만 포함하는 부문이 아니다. 회사 설명에는 광고와 여러 구독·플랫폼·기기 등이 들어간다. 따라서서비스 영업이익39,544백만달러를 검색 매출로 나누어 검색의 공식 이익률이라고 제시할 수 없다. 분자와 분모에 포함된 사업의 범위가 맞지 않기 때문이다.
이번 자료에서 검색 및 기타 매출은63,271백만달러이고 전체 Google Services 매출은94,540백만달러다. 검색 매출이 서비스 매출의 큰 부분이라는 사실과 서비스 이익 전체가 검색에서 나왔다는 주장은 다르다. 회사가 검색만의 영업비용과 이익을 따로 공개하지 않았다면 해당 이익률을 확정할 수 없다.
같은 이유로 클라우드 매출과 서비스 매출을 비교할 때도 각 부문의 구성 범위를 확인해야 한다. 회사는 Google Cloud에 인프라·플랫폼·기업용 서비스와 제품 등이 포함된다고 설명한다. 단순히클라우드를 하나의 사용량 기반 서비스만으로 보고 모든 매출을 같은 수익 구조로 계산하면 실제 구성 차이를 놓칠 수 있다.
자체 사례로 부문 매출100 중 검색70, 다른 사업30이 있다고 하자. 부문 이익40을 검색 매출70으로 나누면57.14%가 나오지만 이것이 검색 이익률이라는 증거는 없다. 다른 사업이 이익10을 냈다면 검색 이익은30일 수 있고 다른 사업이 손실10이라면 검색 이익은50일 수 있다. 추가 정보 없이 하나로 확정할 수 없는 이유다.
분석의 정밀도는 소수점 자릿수를 늘린다고 생기지 않는다. 공시가 제공하지 않는 사업 손익을 잘못된 분모로 나누면 계산식이 맞아도 해석은 틀릴 수 있다. 검색의 성장과 서비스 전체의 이익을 같은 표에 보여주되 둘이 동일 범위가 아니라는 설명을 붙이는 것이 더 정확하다.
다음 분기에는 성장과 공통 부담을 연결해서 보기
다음 실적에서도 먼저 서비스와 클라우드의 영업이익 증가액을 각각 기록한다. 이어 Other Bets와 Alphabet 수준 활동의 변화를 같은 단위로 더한다. 이 방식이면 성장 부문의 개선이 전체에 얼마나 남았는지 분기마다 같은 기준으로 볼 수 있다. 손실 확대를 지우거나 양수 기여만 강조하지 않는 것이 핵심이다.
그다음 매출과 이익의 범위를 맞춰 부문 이익률을 계산한다. 클라우드 영업이익8,814를 같은 부문의 매출24,768로 나누면약35.59%다. 서비스39,544를94,540으로 나누면약41.83%다. 이는 공시 부문의 범위에서 계산한 비율이며 공통 비용을 재배분한 이후의 독립 기업 이익률이라고 부르지 않는다.
회사 전체 영업이익40,770을 전체 매출119,796으로 나누면약34.03%다. 부문의 높은 이익률과 전체 이익률 사이에 차이가 있는 이유를 표의 연결로 설명할 수 있다. 이 차이를 무조건 한 사업의 수익성 악화라고 해석하기보다 공통 비용과 다른 사업의 손실을 함께 살펴야 한다.
알파벳의 클라우드 성장은 실제로 큰 영업이익 증가를 만들었다. 동시에 검색을 포함한 서비스의 절대 이익 증가도 크고 공통 AI 비용 부담도 늘었다. 이 세 사실을 함께 읽으면 한 부문의 성장률만으로 회사 전체를 설명하는 오류를 줄일 수 있다. 다음에 확인할 질문은 성장이 얼마나 빠른지뿐 아니라 공통 부담을 반영하고도 전체 이익 개선이 이어지는지다.
자료와 계산 기준
자료 확인일: 2026년 10월 20일. 공시된 사실과 자체 분석·가정 계산을 구분했습니다. 개별 매매·가입 권유가 아닙니다.
'주식·ETF 분석' 카테고리의 다른 글
| JP모건 순이자이익 13% 증가, 금리가 내려도 은행 이익이 늘 수 있는 이유 (0) | 2026.10.21 |
|---|---|
| 아팔루사 최신 13F, 아메리칸항공·보잉 보유를 AI 헤지로 단정하면 안 되는 이유 (0) | 2026.10.21 |
| 메타 광고 단가 12% 상승, 모든 광고주가 12% 더 냈다는 뜻은 아니다 (0) | 2026.10.21 |
| 아마존 AWS 매출 21%가 영업이익 60%를 만든다, 소매와 다른 수익 구조 (0) | 2026.10.21 |
| 마이크로소프트 실적, 영업현금 554억달러를 볼 때 선수금도 확인해야 한다 (0) | 2026.10.21 |