
티스토리 뷰
목차
일렉트론 캐피털의 최신 공개13F에는 Flex, MasTec, Xcel Energy가 합계29.57%를 차지한다. 세 회사를 모두 전력 테마라고 부르면 제품 공급, 공사 수행, 규제 공익사업이라는 서로 다른 현금 회수 경로가 흐려진다.6월 말 보유 사실을 계산한 뒤 회사별 공식 자료를 연결해 AI 인프라 투자와 전력망의 다른 위치를 살펴봤다.
- 2026년6월30일 정보표 총액25억485만8,962달러를 분모로 자체 계산했다.
- Flex11.18%, MasTec10.30%, Xcel8.09%, 합계29.57%다.
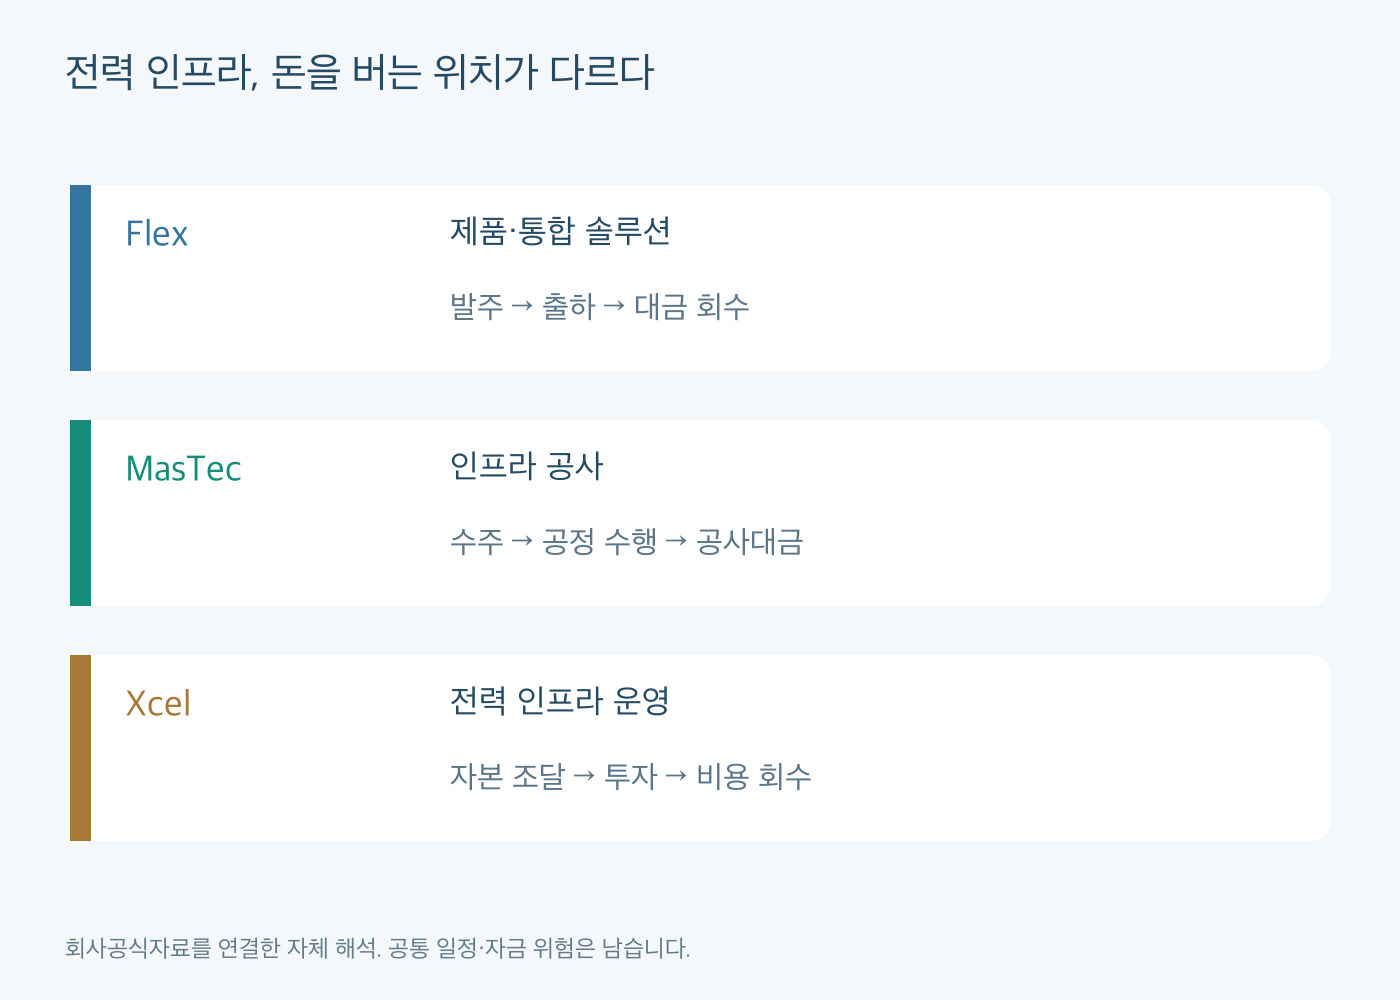
- Flex는 장비·통합 솔루션, MasTec은 인프라 시공, Xcel은 전력 인프라 투자 회수와 자금 조달이 다른 분석 지점이다.
- 운용사의 투자 의도나 현재 비중, 전기 대비 순매수는 추정하지 않았다.
세 보유 항목의 단위와 비중을 먼저 맞춘다
보고 주체는 Electron Capital Partners, LLC이며 CIK는1586986이다.10월23일 실제 SEC 제출 이력에서 최신13F는8월14일 제출한2026년6월30일 기준 자료로 확인했다. 이 분기를 대체하는 수정 공시는 보이지 않았고, 목록에는 이전2025년12월 분기의 수정 제출이 별도로 있었다. 수정이 있다는 사실만으로 다른 분기의 원문을 이번 자료와 섞어 쓰지 않았다.
표지는46개 정보표 항목과 평가액 합계2,504,858,962달러를 제시한다. 가치 단위는 가장 가까운 달러다. 이번에 고른 세 행의 수량 단위는 모두 SH이며 PUT/CALL 표시는 비어 있다. Flex는 ORD, MasTec과 Xcel은 COM으로 기록된다. 회사별 클래스를 확인한 뒤 각각의 평가액을 같은 분모로 나누었다.
Flex의 CUSIP는 Y2573F102, 수량은1,727,715주, 평가액은280,010,770달러다. MasTec은 CUSIP576323109,620,190주,258,036,252달러다. Xcel은98389B100,2,522,174주,202,530,572달러다. 표에 있는 회사 이름만 보고 다른 상장 증권이나 관련 회사와 바꾸어 계산하지 않도록 식별값을 같이 남겼다.
각 비중은 약11.18%,10.30%,8.09%이고 합산 평가액은740,577,594달러다. 이를 정보표 총액으로 나누면 약29.56564%, 반올림해29.57%가 된다. 이 분모는13F에 보고된 평가액 합계이며 운용사가 가진 모든 자산이나 순자산이 아니다. 별도 공시가 필요한 자산이나 공매도 등까지 포함한 전체 위험 노출로 해석하지 않는다.
공통 관심사를 찾기 위해 고른 세 회사이므로 이 합계를 운용사의 공식 전력 테마 배분이라고 부르지 않았다. 정보표가 직접 제공한 사실은 보유와 평가액이다. 공급망의 위치로 나눈 것은 이 글의 해석이며 운용사의 의도에 관한 인용이 아니다. 이런 구분을 해 두면 유용한 연결 분석과 확인되지 않은 투자 서사를 나눌 수 있다.
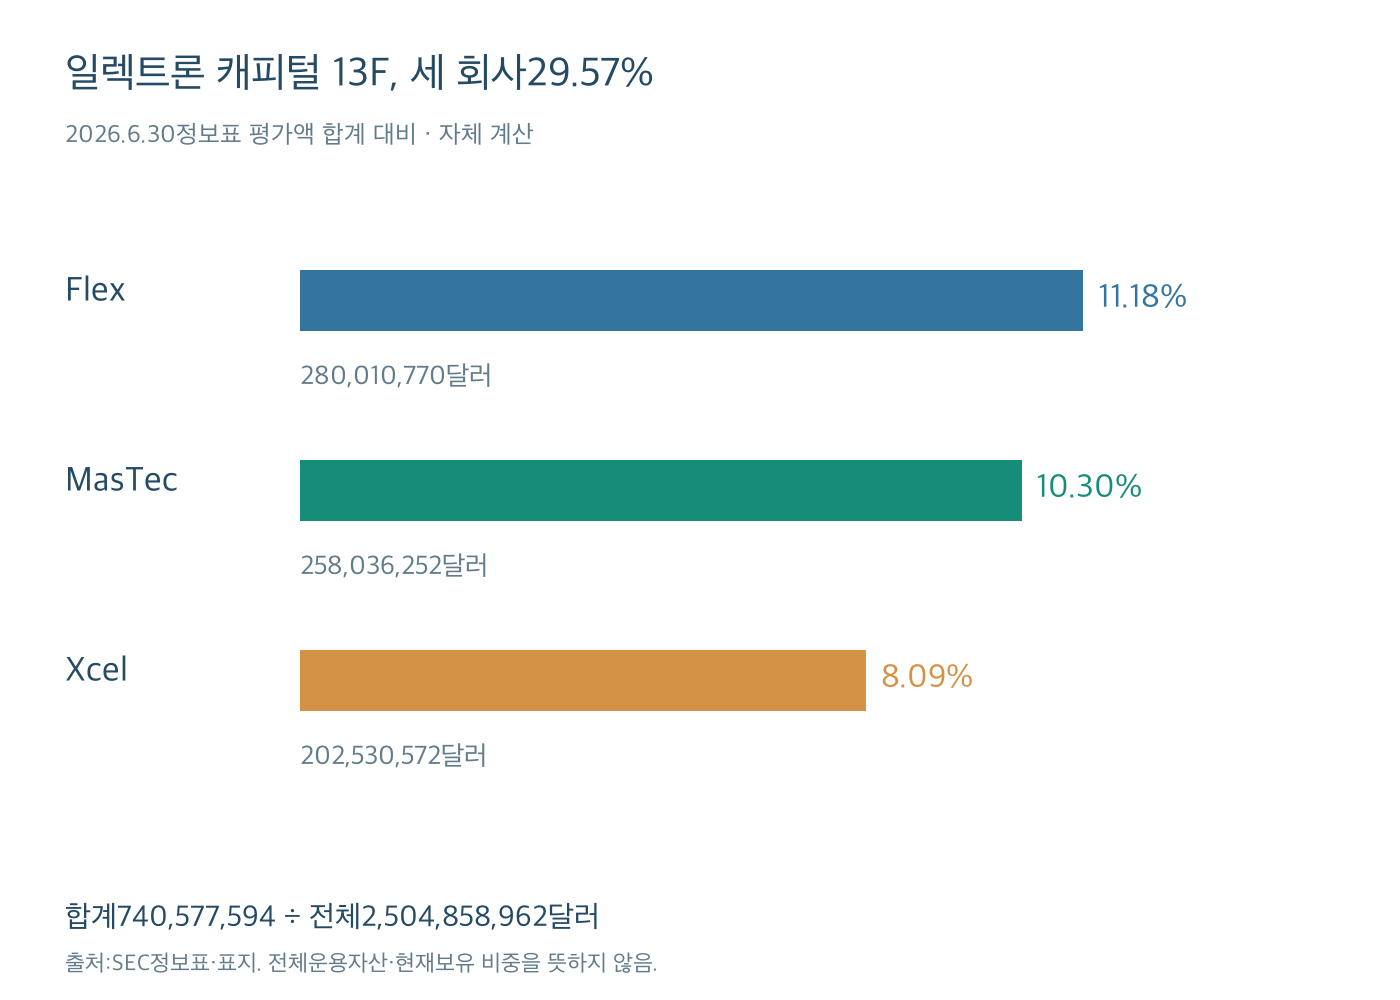
세 보유 항목 합계29.57% · 직접 구성한 비교 그림
| 회사·클래스 | CUSIP | 수량SH | 평가액 | 비중 |
|---|---|---|---|---|
| Flex ORD | Y2573F102 | 1,727,715 | 280,010,770 | 11.18% |
| MasTec COM | 576323109 | 620,190 | 258,036,252 | 10.30% |
| Xcel COM | 98389B100 | 2,522,174 | 202,530,572 | 8.09% |
Flex는 전력·컴퓨팅·냉각을 묶은 제품의 위치다
Flex는10월12일 공장 제작 방식의 모듈형 데이터센터 솔루션 확대를 발표했다. 전력과 고밀도 컴퓨팅 및 액체 냉각을 통합한 구성을 소개하며 AI 인프라 배치의 복잡성을 줄이는 방향을 설명한다. 여기서 분석할 질문은 고객의 전력 사용량 자체보다 고객이 인프라를 마련할 때 어떤 장비와 통합 솔루션을 사는지다.
제품 공급자의 성과는 주문과 출하 및 설치 일정, 판매가격과 부품 비용이 맞물려 나타날 수 있다. 데이터센터 투자 계획이 커졌다는 소식이 있어도 모든 계획이 이번 분기의 제품 매출이 되지는 않는다. 고객이 장비를 선정하고 실제로 발주하며 공급자가 납품하는 단계가 필요하기 때문이다. 업계의 총 투자액과 한 회사의 인식 매출은 직접 같은 숫자가 될 수 없다.
회사의 설명에는 Cloud and Power Infrastructure 사업을 Axiom이라는 독립 상장회사로2027년 달력연도1분기에 분리할 계획도 들어 있다. 이는10월 공식 발표 시점의 계획이며 완료된 사건이 아니다.6월 말 보유 표에 미래 분리 회사의 예상 가치를 임의로 더하지 않았다. 기업 구조가 바뀔 예정이라면 보유 증권이 향후 어떤 사업을 담는지 추가로 추적할 질문이 생긴다.
분리를 앞둔 회사에서는 현재 주식 한 종목이 앞으로도 같은 사업 구성이라고 가정하기 어렵다. 다만 실제 배분 비율이나 조건을 확인하지 않은 상태에서 보유 주식 수를 미래 새 회사의 주식 수로 환산해서도 안 된다. 이번13F의1,727,715주는6월 말 Flex ORD에 관한 숫자다. 계획 발표와 실제 증권 변경은 서로 다른 자료로 다루어야 한다.
AI 인프라라는 공통어가 있어도 Flex의 위험은 장비 수요와 공급 및 사업 분리 실행 같은 구체적 질문으로 바뀐다. 사업 분리는 주식 가치가 무조건 올라가는 약속이 아니며 분리 뒤 비용 구조도 확인할 필요가 있다. 보유 사실을 기업 분석으로 연결하는 목적은 매수 신호를 만드는 것보다 무엇을 조사해야 하는지 좁히는 데 있다.
MasTec은 전력망을 실제로 짓는 공사의 위치다
MasTec의 공식 사업 설명은 통신, 전력 송배전, 파이프라인, 청정에너지 및 인프라 등의 시공과 서비스를 구분한다. 전력을 공급하거나 제품을 판매하는 회사와 달리 공사를 수주하고 수행하는 과정이 중요한 분석 대상이다. 전력망 투자가 확대되어도 계약 조건과 인력 및 자재 비용, 공정 실행에 따라 실제 이익으로 남는 정도는 달라질 수 있다.
7월30일 발표한2분기 자료에서 Power Delivery 매출은12억4,580만달러로 전년10억4,560만달러보다19.2% 늘었다. 같은 부문의 EBITDA는1억1,300만달러, 마진은9.1%다. 매출 성장만 읽는 대신 어느 정도의 이익 지표가 붙는지 같이 보는 이유다. EBITDA는 순이익이나 영업현금과 다른 정의이므로 계약 현금 회수와 동일시하지 않는다.
회사는18개월 추정 수주잔고213억9,100만달러도 제시한다. 수주잔고가 크다는 사실과 그 금액이 이미 회수된 현금이라는 말은 다르다. 앞으로 공정을 수행하면서 인식할 사업의 가시성을 살펴볼 자료이며 일정과 원가가 영향을 줄 수 있다. 이 금액을 현재 매출에 더해 회사 규모를 계산하면 기간과 정의가 다른 수치를 겹치게 된다.
기존 계약의 일부가 실행되면 수주잔고는 줄어도 매출이 생길 수 있다. 반대로 신규 수주가 커지면 잔고는 늘지만 아직 현금이 들어오지 않았을 수 있다. 따라서 수주잔고의 변화와 공사 매출 및 현금 회수를 각각 기록하는 편이 좋다. 같은 전력 투자라는 배경 안에서도 제품 공급자와 시공사의 실적을 읽는 질문이 달라진다.
이번 보유 비중10.30%는6월 말 평가액을 바탕으로 한 결과이며7월의 실적 발표 때문에 새로 매수했다는 뜻은 아니다. 보유 관찰 시점 뒤의 기업 자료를 현재 분석에 활용할 수는 있지만 운용사의 과거 판단 이유로 거꾸로 넣지 않는다. 어떤 정보가 언제 공개되었는지 남겨야 시간의 순서가 유지된다.
전력 인프라의 서로 다른 위치 · 직접 구성한 비교 그림
Xcel은 투자 회수와 자금 조달을 함께 보는 위치다
Xcel의2분기 공식 자료는 전력 인프라 투자 회수 증가가 이익 개선의 주요 배경이며 높은 자금 조달 비용이 일부를 상쇄했다고 설명한다. 전력 수요나 설비투자가 커졌다는 사실만으로 이익이 같은 속도로 늘어난다고 볼 수 없는 이유다. 투자를 수행한 뒤 규제와 요금 및 자금 조달의 경로를 통해 회수하는 문제가 함께 존재한다.
같은 자료에서2026년 상반기 신규 주식 선도 매각 약정은4,250만주이고 최소 예상 자금은32억달러로 제시된다. 실제 발행이나 선도 약정 결제가 그 기간에 있었다는 말과 구분되어야 한다.6월 말 미결제 약정은6,970만주다. 자본 조달 계획이 커질 때는 필요한 투자 재원과 향후 주식 수 변화의 관계를 함께 확인할 필요가 있다.
이 회사의 전력 인프라가 성장한다고 해도 기존 주주에게 돌아가는 주당 이익은 조달 비용과 주식 수의 영향을 받을 수 있다. 회사 전체 이익과 주당 이익이 항상 같은 속도로 움직이지 않는 이유다. 전력망 공급자의 제품 매출이나 시공사의 공사 마진과 같은 지표만으로 공익사업을 비교하면 이런 차이가 보이지 않는다.
세 회사가 공통으로 영향을 받을 수 있는 변수는 인프라 투자 일정과 자금 여건이다. 그러나 그 충격이 실적에 나타나는 위치는 다르다. Flex에서는 발주와 제품 공급, MasTec에서는 공사 수행과 비용, Xcel에서는 투자 회수와 조달이라는 질문으로 바뀐다. 같은 테마의 회사 여러 곳을 보유했다는 사실만으로 공통 위험이 모두 분산되었다고 단정하지 않는다.
다음13F에서는 같은 클래스와 CUSIP를 맞춘 주식 수를 비교할 수 있다. 이번 글에는 전기 수량을 대조한 순매수 계산을 넣지 않았으므로 신규나 확대 같은 표현을 쓰지 않았다. 평가액 비중은 가격 변동으로도 바뀔 수 있고 공시 이후 실제 포지션은 알 수 없다. 보유 규모와 현재 매매 행동의 차이는 남겨 둬야 한다.
일렉트론 캐피털의 세 보유 항목29.57%는 전력·인프라를 서로 다른 사업 단계에서 연구할 출발점이 된다. 공통 키워드를 찾는 데 그치지 않고 제품, 공사, 규제 투자 회수라는 위치로 나누면 필요한 자료가 구체적이 된다. 이 연결은 공개된 보유 사실을 해석하는 방법이며 운용사의 투자 의도나 미래 성과를 대신 말해 주지는 않는다.
자료와 계산 기준
- SEC Electron2026년2분기 정보표
- SEC 표지·달러 단위·포함 주체
- SEC최신제출이력
- Flex2026.10.12모듈형 데이터센터·분리 계획 발표
- MasTec2026년2분기 공식실적
- Xcel2026년2분기 공식실적·조달약정
자료 확인일: 2026년 10월 23일. 공시된 사실과 자체 분석·가정 계산을 구분했습니다. 개별 매매·가입 권유가 아닙니다.
'주식·ETF 분석' 카테고리의 다른 글
| 분리 뒤 허니웰 실적, 매출 1%와 유기적 성장 7%가 다른 이유 (0) | 2026.10.24 |
|---|---|
| 록히드마틴 수주잔고 2920억달러, PAC-3 계약과 F-35 자금 조건을 함께 읽기 (0) | 2026.10.24 |
| IBM 3분기 매출 증가의 77%는 소프트웨어, AI 성과는 어디서 읽을까 (0) | 2026.10.24 |
| 텍사스인스트루먼트 FCF 84억달러, CHIPS 혜택을 두 번 더하지 않기 (0) | 2026.10.24 |
| P&G 실적, 매출 4% 성장 속 생활용품 수요와 이익률을 나눠 보기 (0) | 2026.10.24 |