
티스토리 뷰
목차
Post Resch Tallon Group Inc.의 2026년 3분기 13F에는 폭넓은 주가지수를 추종하는 ETF와 개별 주식이 함께 나타납니다. 이 구성을 읽을 때 ETF 개수만 세는 것보다 각 항목의 금액과 분모를 확인하는 편이 유용합니다. SEC 공식 표지와 정보표를 기준으로 세 ETF 항목의 비중을 계산하고, 개별 주식 직접 보유와 ETF를 통한 간접 노출을 구분해 보겠습니다. 이 글은 2026년 9월 30일 기준 공개 보고를 해석한 자료이며 현재 매수 추천이나 운용사의 전체 전략을 재현한 포트폴리오가 아닙니다.
목차
보고 기준일과 제출일을 분리해 읽습니다
공식 접수 문서의 보고 기준일은 2026년 9월 30일이고 제출일 표시는 2026년 10월 9일입니다. 접수번호는 0001085146-26-000825입니다. 분기말 이후 공개된 자료이므로 게시일 현재의 보유 내역과 같다고 가정할 수 없습니다. 문서에 나온 보유 수량은 해당 보고 시점의 스냅샷이며 작성일 이후 변화를 보여 주지 않습니다. 투자 판단에 활용하려면 자료의 시차부터 받아들여야 합니다. 이 글은 분기말 숫자를 현재 가격에 곱해 실시간 보유액처럼 바꾸지 않고 공시된 평가액을 그대로 분모와 분자에 사용합니다.
분모는 1억4,565만7,656달러입니다
표지의 정보표 합계는 145,657,656달러이고 항목 수는 138개입니다. 보고 유형은 13F HOLDINGS REPORT이며 포함된 다른 운용자 수는 0으로 표시되어 있습니다. 이 합계는 이번 13F에 보고된 평가액의 분모이지 운용사의 모든 자산이나 고객 전체 순자산이라고 단정할 숫자가 아닙니다. 표지의 단위는 달러로 읽어야 하며 예전 자료에서 보던 천 달러 관행을 그대로 적용하면 천 배 오류가 생깁니다. 이하 모든 비중은 이 동일한 분모를 사용하고 소수점 둘째 자리까지 반올림합니다.
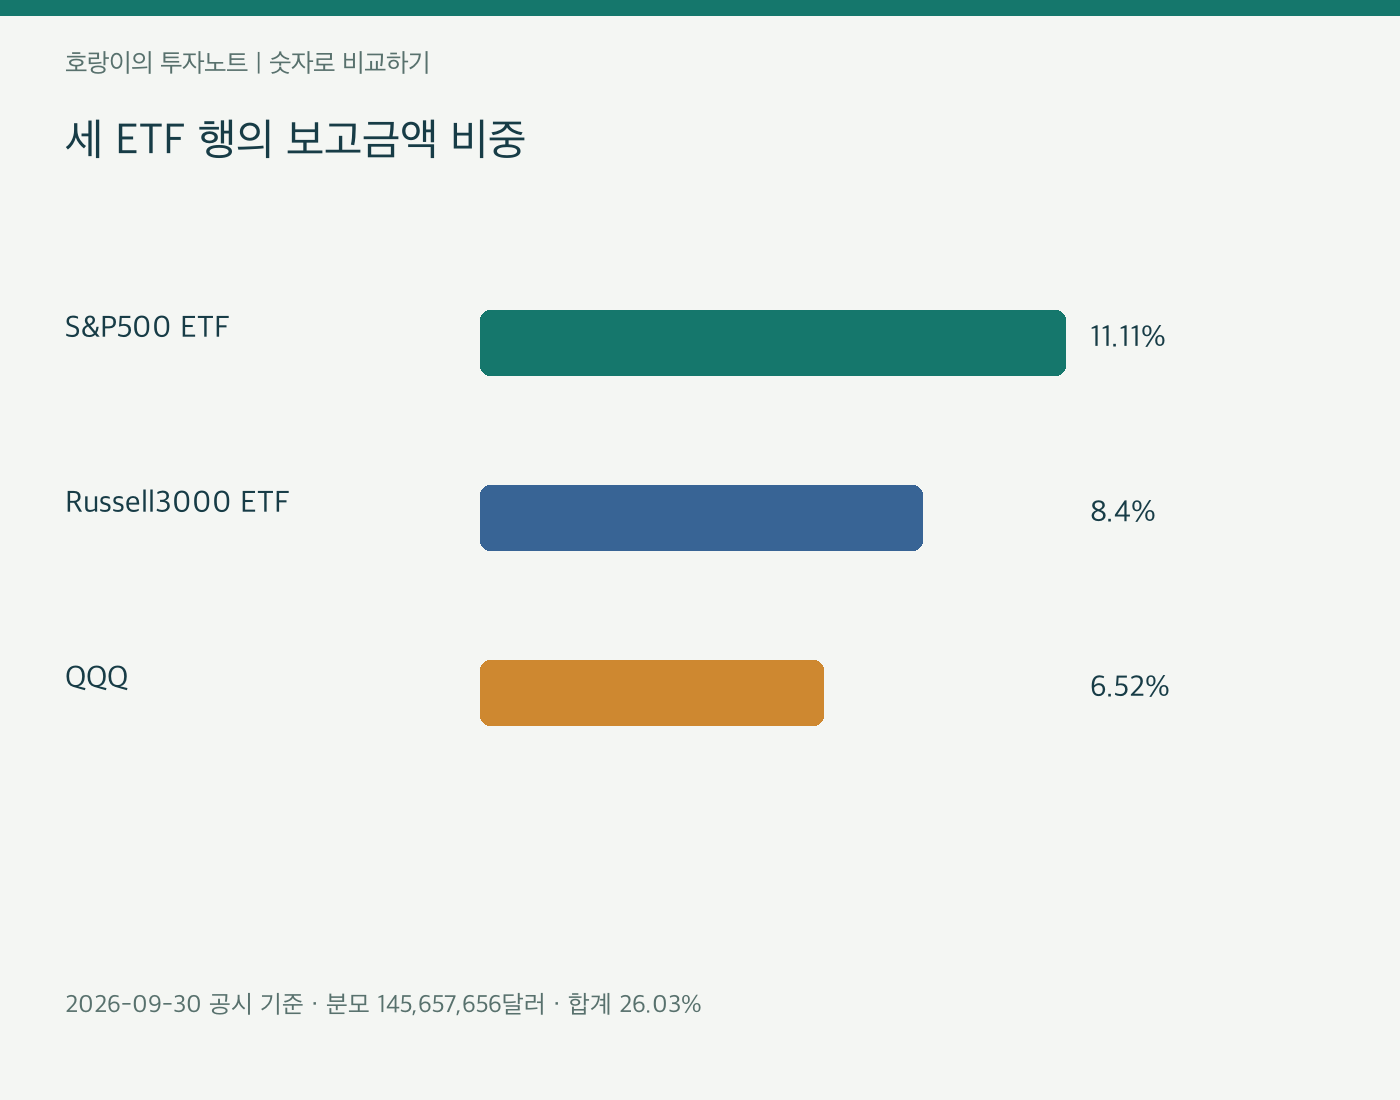
이미지 설명: 세 ETF 행의 보고금액 비중. 2026-09-30 공시 기준 · 분모 145,657,656달러 · 합계 26.03%
S&P500 ETF 항목은 11.11%입니다
정보표에서 ISHARES TR의 CORE S&P500 ETF 항목은 CUSIP 464287200, 수량 21,133주, 평가액 16,184,628달러입니다. 평가액을 합계 145,657,656달러로 나누면 약 11.11%입니다. 이 숫자는 해당 ETF 항목의 보고금액 비중이며 S&P500 구성 기업 각각의 비중은 아닙니다. ETF 한 항목 안에 여러 기업의 노출이 들어 있으므로 개별 주식 한 종목과 같은 집중도로 해석하면 안 됩니다. 반대로 여러 기업을 담았다는 이유로 가격 하락 위험이 없어지는 것도 아닙니다. 분석 단위를 분명하게 구분해야 합니다.
| 비교 항목 | 계산·조건 | 결과 |
|---|---|---|
| S&P500 ETF / 464287200 | 16,184,628달러 ÷ 145,657,656 | 11.11% |
| Russell3000 / 464287689 | 12,235,064달러 ÷ 145,657,656 | 8.40% |
| QQQ / 46090E103 | 9,491,598달러 ÷ 145,657,656 | 6.52% |
Russell3000과 QQQ 항목을 더하면 26.03%입니다
RUSSELL 3000 ETF 항목은 CUSIP 464287689, 수량 28,344주, 평가액 12,235,064달러로 약 8.40%입니다. INVESCO QQQ TR의 UNIT SER 1 항목은 CUSIP 46090E103, 수량 12,830주, 평가액 9,491,598달러로 약 6.52%입니다. 앞의 S&P500 ETF 항목과 합하면 37,911,290달러이고 비중은 약 26.03%입니다. 이 계산은 선택한 세 행의 합계입니다. 보고서에 있는 모든 ETF를 분류해 합한 전체 ETF 비중이라고 표현하면 안 됩니다. 범위를 좁혀 계산했으면 그 범위를 제목과 표에도 그대로 남겨야 합니다.
ETF 세 개가 완전히 다른 위험 세 개는 아닙니다
서로 다른 지수를 따르는 ETF라도 같은 기업을 함께 보유할 수 있습니다. 따라서 세 항목의 평가액 비중을 더한 26.03%는 공시 행의 합계로는 정확하지만 서로 겹치지 않는 기업 노출의 합계라는 뜻은 아닙니다. 실제 중복 정도를 구하려면 동일한 기준일의 각 ETF 구성과 가중치를 따로 확보해야 합니다. 이번 분석에서는 그 자료를 결합하지 않았으므로 중복 비중이나 특정 기술주에 대한 총노출을 추정하지 않습니다. ETF 이름과 수량만으로 분산 효과를 확정하는 대신 다음 분석에 필요한 자료가 무엇인지 구분합니다.
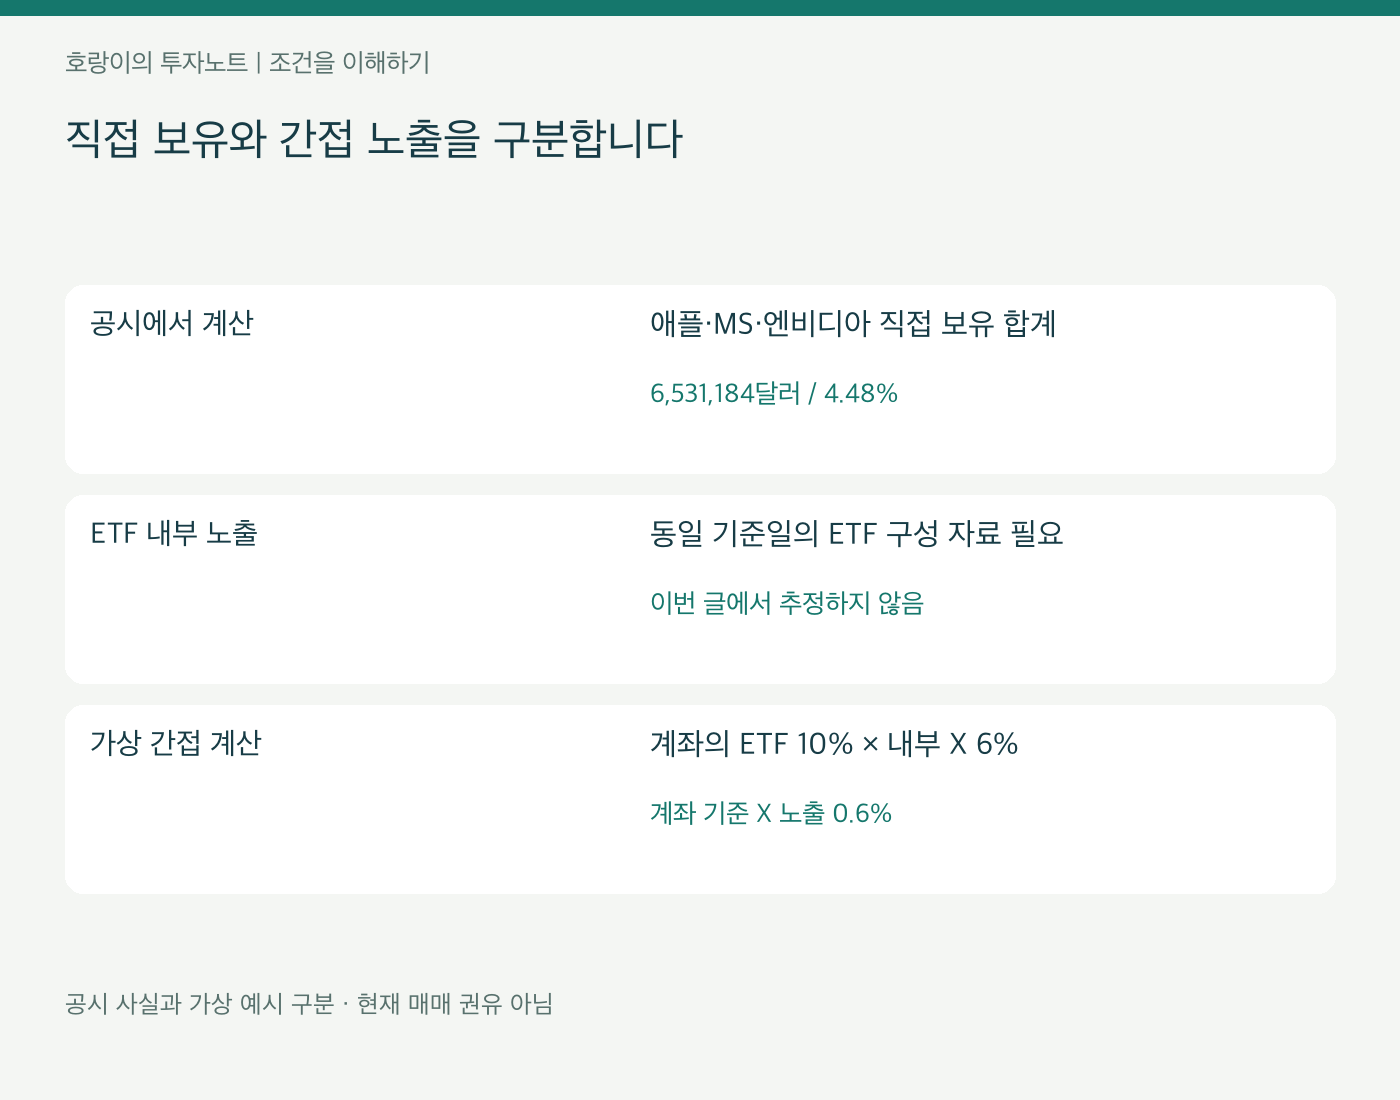
이미지 설명: 직접 보유와 간접 노출을 구분합니다. 공시 사실과 가상 예시 구분 · 현재 매매 권유 아님
직접 보유한 세 대형주도 별도로 보입니다
정보표의 애플은 2,059,198달러, 마이크로소프트는 2,473,204달러, 엔비디아는 1,998,782달러입니다. 각각 보고 합계의 약 1.41%, 1.70%, 1.37%이고 세 금액 합계는 6,531,184달러로 약 4.48%입니다. 이는 해당 보통주 행을 직접 보유한 비중입니다. ETF 안에 같은 기업이 들어 있다면 경제적 노출은 이 직접 보유분과 달라질 수 있습니다. 본문은 직접 보유 세 행만 계산했으므로 특정 기업에 대한 전체 노출의 상한이나 최종값이라고 표시하지 않습니다. 직접 비중과 간접 비중을 구분하는 것이 핵심입니다.
간접 노출 계산은 가상 숫자로 이해할 수 있습니다
설명용으로 어떤 ETF가 계좌의 10%이고 그 ETF 내부에서 기업 X가 6%라고 가정합니다. 계좌 전체에서 ETF를 통한 X의 단순 간접 노출은 10% 곱하기 6%로 0.6%입니다. 여기에 X 직접 보유가 1%라면 단순 합계는 1.6%가 됩니다. 실제 공시의 ETF 구성 비중을 넣은 계산은 아니며 현금과 파생상품 등 추가 요소를 생략한 교육용 사례입니다. 비중을 더하기 전에 어느 분모의 비중인지 확인해야 하는 이유를 보여 줍니다. ETF 내부 6%를 계좌 전체 6%로 읽으면 결과가 크게 달라집니다.
보유금액 변화만으로 매수 의도를 단정하지 않습니다
이번 글은 전 분기의 정정 여부와 동일한 보고 범위를 대조한 거래 분석이 아닙니다. 따라서 어느 항목을 새로 샀다거나 비중을 의도적으로 늘렸다는 결론을 붙이지 않습니다. 평가액은 수량뿐 아니라 가격 변화의 영향을 받으며 분기말 두 시점의 수량 차이도 분기 중 모든 거래를 복원해 주지 않습니다. 보유가 확인된다는 사실과 매수 가격을 안다는 주장은 전혀 다릅니다. 공시 표를 읽고 운용자의 심리나 향후 시장 전망을 대신 말하기보다 숫자로 확인한 범위까지만 서술하는 편이 분석의 신뢰를 지킵니다.
이 자료로 계좌 전체 손익을 계산할 수는 없습니다
13F에는 보고 대상과 공개 범위의 한계가 있습니다. 현금과 모든 종류의 자산, 모든 위험 상쇄 거래가 한 표에 완전하게 나타난다고 가정하면 안 됩니다. 또한 보유 평가액은 취득원가나 실현 수익률이 아닙니다. 이 보고서를 그대로 비율 복사하더라도 원래 계좌의 비용과 세금, 투자 목적, 다른 자산을 재현하는 것은 아닙니다. 이번 세 ETF 합계와 직접 주식 비중은 관찰 가능한 구조를 설명하는 데 의미가 있습니다. 수익을 보장하거나 다음 분기 성과를 예측하는 숫자로 바꾸지 않는 것이 자료의 용도에 맞습니다.
이번 공시에서 가져갈 질문은 분모와 중복입니다
세 ETF 행의 합계는 37,911,290달러, 이번 보고 합계 대비 약 26.03%입니다. 애플과 마이크로소프트, 엔비디아 직접 보유 세 행은 약 4.48%였습니다. 두 계산은 각각의 범위를 명시할 때 유용합니다. 다음 단계에서 궁금한 것은 ETF 내부 구성까지 반영했을 때 기업별 노출이 어떻게 달라지는지입니다. 그러려면 같은 날짜의 추가 원자료가 필요합니다. 확인한 공시 숫자와 아직 계산하지 않은 부분을 구분해 두면 13F를 유명 종목 목록으로 소비하는 대신 포트폴리오 구조를 배우는 자료로 활용할 수 있습니다.
자료와 계산 기준
확인일: 2026년 10월 14일. 별도로 표시한 수치 예시는 설명용 가정이며 반올림에 따른 차이가 있습니다.
일반적인 금융 교육 자료이며 특정 상품의 가입이나 매매를 권유하지 않습니다.
'주식·ETF 분석' 카테고리의 다른 글
| 시가총액 1위인데 지수 비중은 작다? 유동주식수 조정 방식 이해하기 (0) | 2026.10.15 |
|---|---|
| 리스료는 그대로인데 EBITDA가 커지는 이유: 현금 지출까지 읽는 법 (0) | 2026.10.15 |
| 적정가보다 30% 싸면 안전할까? 안전마진과 가치 추정 오차 계산 (0) | 2026.10.15 |
| 제이콥스 2026년 3분기 13F: 애플 보유금액을 읽기 전 단위를 점검해야 하는 이유 (0) | 2026.10.15 |
| 배당금 재투자하면 주식은 얼마나 늘까? 수량과 총수익을 따로 계산하기 (0) | 2026.10.15 |