
티스토리 뷰
목차
서드포인트의 2026년 2분기 13F에는 알파벳이 세 줄로 등장한다. 회사 이름은 같지만 클래스와 CUSIP가 달라 보통주 투자 하나로 단순 합산하면 의미가 바뀐다. 10월 20일 확인한 SEC 최신 원문을 바탕으로 보고 금액과 실제 주식 노출을 구분한다.
- 기준일은 6월 30일, 제출일은 8월 14일이다.
- 43개 보고 행의 합계는 46억7957만1988달러다.
- 알파벳 보통주와 두 예탁주식의 보고 금액 합계는 약 9.46%다.
- SPDR S&P500 풋옵션 보고액을 매입 원가나 주식 공매도 금액으로 읽을 수 없다.
같은 회사 세 줄이 같은 자산 세 개를 뜻하지는 않는다
10월 20일 SEC의 서드포인트 13F 제출 목록에서 확인한 최신 보고서는 8월 14일 제출한 2026년 6월 30일 기준 보고서다. 그 이후의 동일 유형 수정 보고서는 해당 목록에 나타나지 않았다. 따라서 이 글은 3분기 말이나 현재 실시간 포트폴리오를 분석한 글이 아니다. 늦게 공개되는 공시라는 시간 범위를 먼저 고정해야 숫자의 의미가 분명해진다.
공식 표지에는 정보표 항목 43개, 보고 평가액 합계 4,679,571,988달러가 적혀 있다. 정보표의 금액 표시는 달러 단위이고 43개 행을 합산한 결과도 이 값과 일치했다. 이 합계는 보고된 유가증권의 범위이며 운용사 전체 자산이나 현금, 모든 위험 노출을 한꺼번에 보여주는 숫자가 아니다.
알파벳의 첫 행은 CAP STK CL A, CUSIP 02079K305로 수량 1,025,000주와 평가액 366,304,250달러가 보고됐다. 다음 두 행의 클래스는 각각 DEP SHS RP1/20 A와 DEP SHS RP1/20 B이며 CUSIP도 02079K404, 02079K602로 다르다. 이름이 ALPHABET INC로 같다는 이유만으로 세 행의 수량을 보통주 수로 더할 수 없다.
예탁주식 표기는 별도 증권의 권리 구조를 확인해야 하는 신호다. 공시의 클래스 문구에 있는 분수만으로 보통주 전환 비율이나 의결권을 임의 추정해서는 안 된다. 이번 분석에서는 증권 자체의 상세 발행 조건을 확정하지 않았으므로 보통주 환산 수량이나 배당률 계산을 하지 않았다. 확인한 범위는 각 행의 법적 구분과 보고 평가액이다.
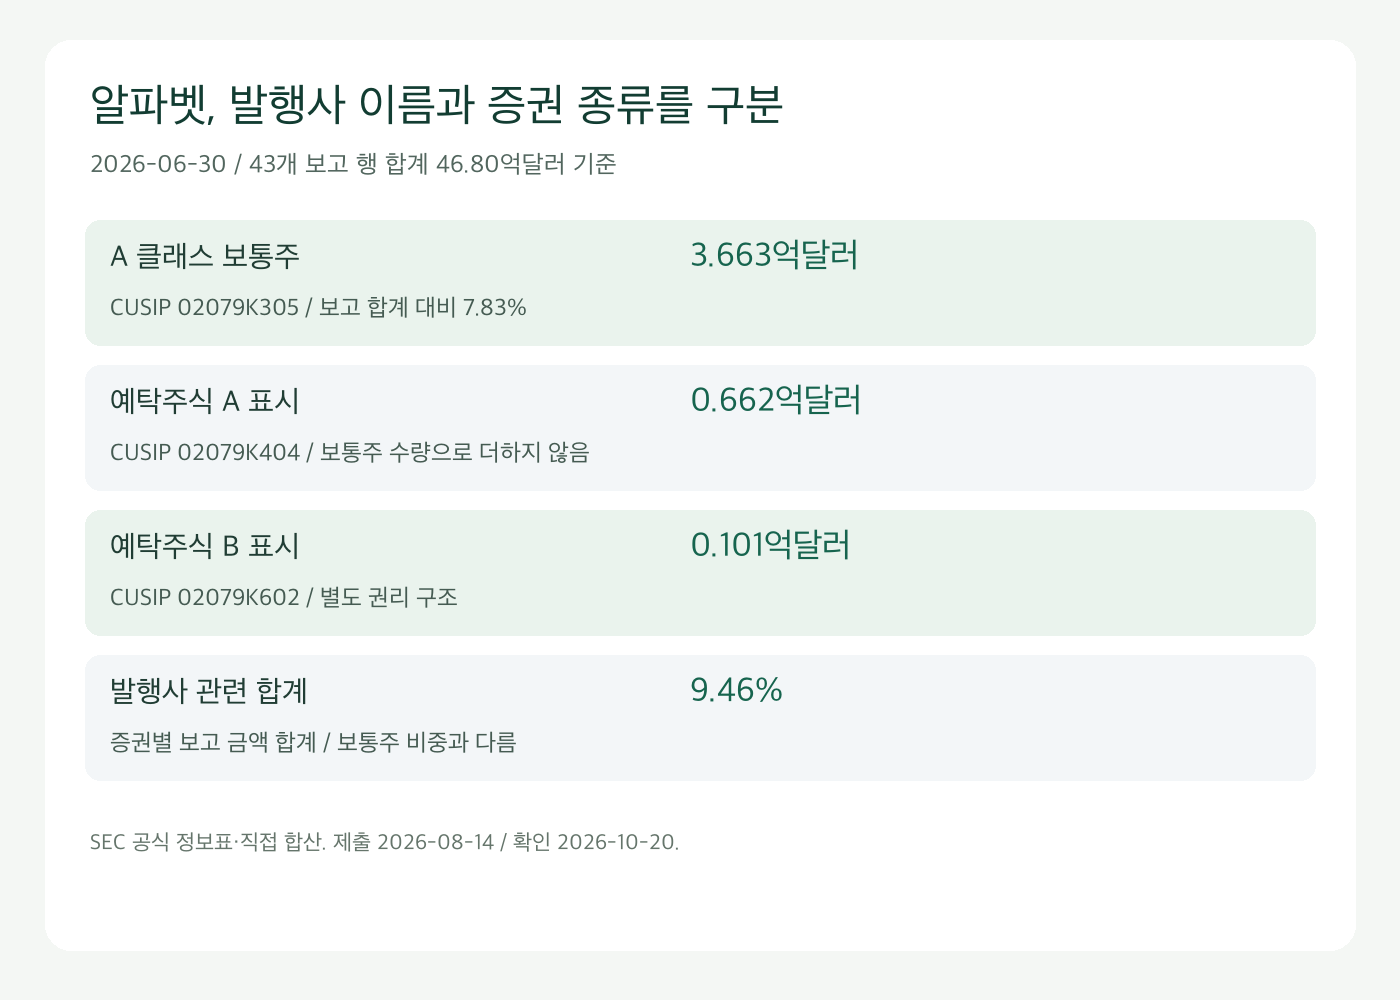
알파벳, 발행사 이름과 증권 종류를 구분 · 직접 구성한 비교 그림
보고 금액 9.46%와 보통주 비중 7.83%의 차이
두 예탁주식 행의 보고 평가액은 각각 66,157,000달러와 10,060,000달러다. 세 행을 발행사 이름 기준으로 묶으면 442,521,250달러다. 이를 전체 보고 합계로 나눈 값은 약 9.46%이고, 보통주 A 클래스 한 행만 계산하면 약 7.83%다. 어느 숫자가 틀린 것이 아니라 무엇을 묶었는지가 다르다.
예탁주식 두 행의 금액 합계는 76,217,000달러로 전체의 약 1.63%다. 그래서 발행사별 금액 비교 표를 만들 때 알파벳을 한 줄로 묶는 것은 가능하지만, 열 제목을 알파벳 보통주 비중이라고 쓰면 부정확하다. 발행사 관련 보고증권의 금액 합계라고 표시해야 표가 계산한 것을 정확히 전달한다.
이 구분은 기업의 위험을 보느냐 주가 민감도를 보느냐에서도 중요하다. 같은 발행사와 연결된 증권이라도 보통주와 권리 구조가 다른 증권은 배당과 변동성, 가격 결정 요인이 같지 않을 수 있다. 회사별 집중도와 보통주 가격 노출은 같은 질문이 아니므로 같은 비중 숫자로 두 가지 결론을 모두 내릴 수 없다.
가상의 투자자가 알파벳 보통주를 자신의 자산 9.46%만큼 따라 사면 공시에 나온 구성과 같아지는 것이 아니다. 공시는 A 클래스 보통주와 다른 클래스 증권을 구분해 보고했기 때문이다. 운용사 비중 복제라는 말을 쓰기 전에 어떤 증권을 복제하는지부터 결정해야 한다. 종목명만 남긴 요약 순위는 이 차이를 숨길 수 있다.
상위 보고 행을 넓게 보면 생기는 또 다른 질문
아래는 평가액 기준 상위 12개 보고 행이다. 옵션 표시가 없는 해당 행들을 개별 클래스 그대로 정렬했으며 알파벳 예탁주식은 상위 12개에 포함되지 않아 이 표에는 없다. 분모는 옵션 보고액을 포함한 전체 정보표 합계로 통일했다. 회사별 합산 순위나 보통주만의 순위와는 다를 수 있다.
| 발행사 / 클래스 | 보고 수량 | 평가액(달러) | 보고 합계 대비 |
|---|---|---|---|
| WARNER BROS DISCOVERY INC / COM SER A | 20,000,000 | 533,200,000 | 11.39% |
| AMAZON COM INC / COM | 1,750,000 | 417,095,000 | 8.91% |
| ALPHABET INC / CAP STK CL A | 1,025,000 | 366,304,250 | 7.83% |
| CRH PLC / ORD | 2,195,000 | 234,865,000 | 5.02% |
| TELEPHONE & DATA SYS INC / COM NEW | 6,275,000 | 232,237,750 | 4.96% |
| TAIWAN SEMICONDUCTOR MANUFAC / SPONSORED ADS | 460,000 | 219,682,200 | 4.69% |
| LIVE NATION ENTERTAINMENT IN / COM | 1,135,000 | 207,829,850 | 4.44% |
| KEYSIGHT TECHNOLOGIES INC / COM | 585,000 | 204,790,950 | 4.38% |
| SOMNIGROUP INTERNATIONAL INC / COM | 2,570,769 | 201,548,290 | 4.31% |
| BLOCK INC / CL A | 2,558,943 | 194,479,668 | 4.16% |
| NORFOLK SOUTHN CORP / COM | 600,000 | 188,754,000 | 4.03% |
| FLEX LTD / ORD | 1,030,000 | 166,932,100 | 3.57% |
가장 큰 행은 워너브러더스 디스커버리로 20,000,000주, 평가액 533,200,000달러였다. 전체 합계 대비 약 11.39%다. 아마존의 8.91%와 알파벳 A 보통주의 7.83%가 뒤따른다. 그러나 현재 기업 뉴스에 이 과거 수량을 연결해 운용사가 오늘도 같은 포지션을 보유한다고 단정할 수는 없다.
이 표에서 읽을 수 있는 자체 관점은 유명 기술주 이름만으로 포트폴리오를 요약하기 어렵다는 것이다. 큰 보고 행에는 미디어, 건설자재, 통신 관련 발행사도 함께 있다. 다만 이 글은 각 기업의 최신 사업 상황을 전부 검증한 업종 전망이 아니므로 이를 곧바로 특정 산업 낙관론이나 운용자의 의도로 번역하지 않는다.
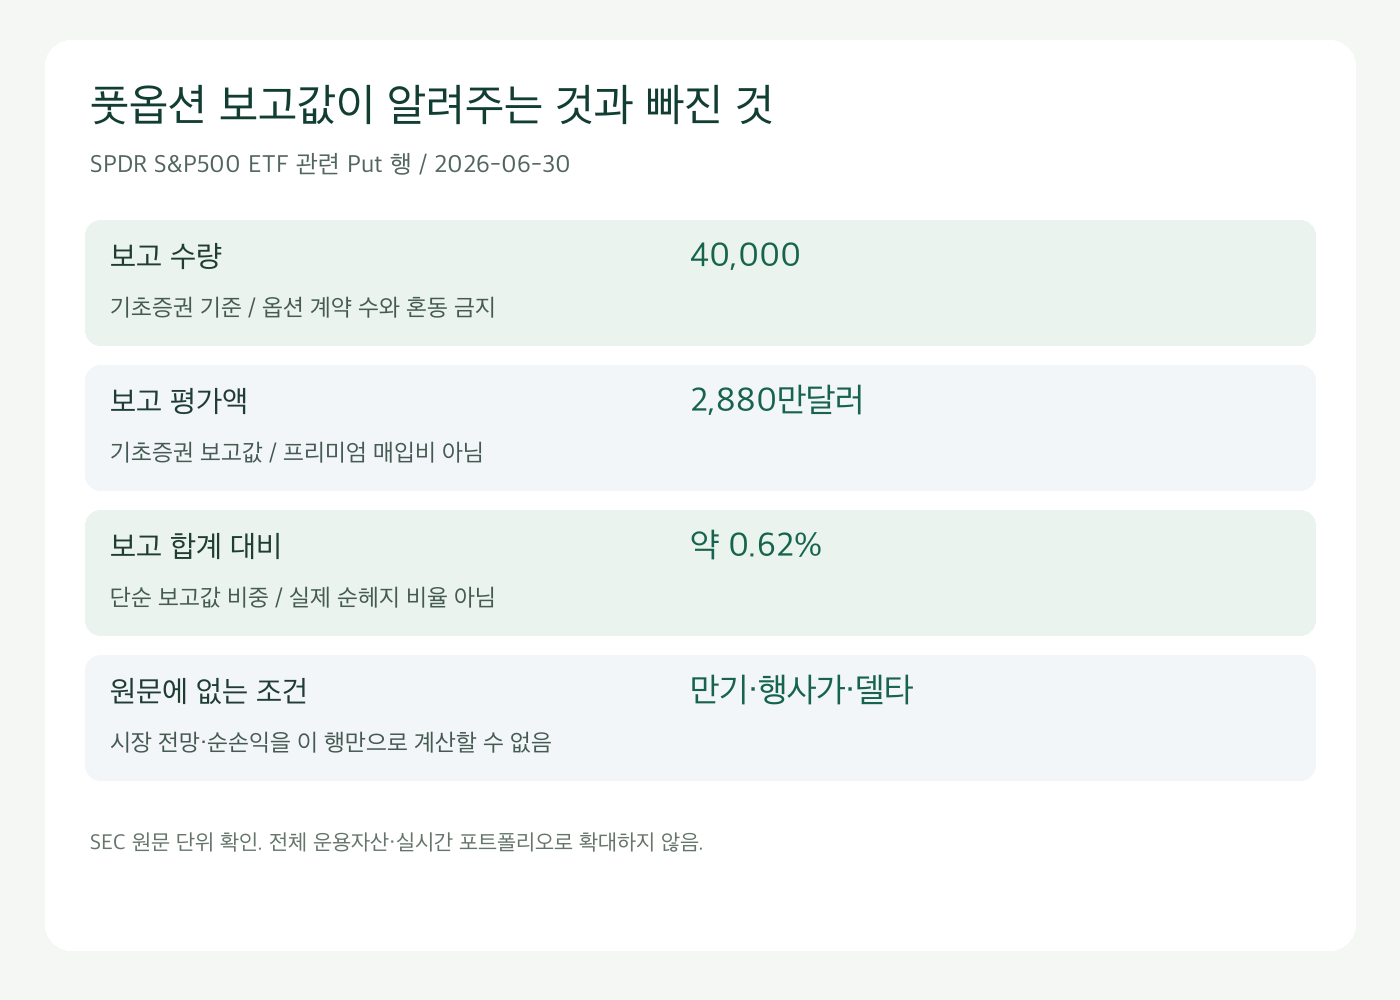
풋옵션 보고값이 알려주는 것과 빠진 것 · 직접 구성한 비교 그림
풋옵션 한 줄로 약세 베팅 규모를 단정할 수 없는 이유
정보표에는 STATE STR SPDR S&P 500 ETF T의 TR UNIT, CUSIP 78462F103 행에 Put 표시가 있고 보고 수량은 40,000, 보고 평가액은 28,800,000달러다. 나머지 주식 행의 평가액과 같은 열에 숫자가 놓였다는 사실만으로 2,880만달러를 옵션 프리미엄으로 지출했다고 해석하면 안 된다.
옵션의 보고 수량은 이 공시에서 나타낸 기초증권 기준 수량이며, 이를 40,000개의 옵션 계약이라고 부르면 단위가 달라진다. 행사 가격과 만기, 델타 등도 이 한 줄에는 제시되지 않았다. 그래서 보고액을 전체 합계로 나눈 약 0.62%를 실제 계좌 손실 한도나 순헤지 비율로 사용하지 않았다.
실제 헤지 효과를 계산하려면 같은 시점의 나머지 포지션과 옵션의 조건이 필요하다. 주식 시장이 1% 움직였을 때 어떤 손익이 나는지, 얼마의 비용을 냈는지는 보고 평가액만으로 복원할 수 없다. 풋옵션이 있다는 관측에서 운용사의 전체 시장 전망을 확정하는 설명은 중간 근거가 빠진 추론이다.
자체 설명용으로 보통주 보고액 100과 옵션의 기초자산 보고액 10을 단순히 빼서 순노출 90이라고 계산하는 방법을 생각해 보자. 옵션의 실제 민감도가 기초자산 10과 동일하다는 조건이 없으므로 뺄셈의 전제가 성립하지 않는다. 같은 달러 단위 열에 들어 있다고 모든 항목이 같은 위험 단위를 갖는 것은 아니라는 뜻이다.
다음 공시에서 수량 변화를 읽는 순서
전기와 비교할 때는 발행사 이름보다 먼저 CUSIP와 클래스, 옵션 표시를 맞춰야 한다. 보통주 A 클래스를 예탁주식이나 옵션과 비교하면 경제적 의미가 다른 두 항목의 차이를 주식 매수로 오해할 수 있다. 합병이나 증권 구조 변경이 있는지 모른 채 이름이 비슷한 행을 이어 붙이는 방식도 피해야 한다.
가격이 오른 경우 평가액 증가와 수량 증가도 분리된다. 같은 수량을 보유해도 가격이 올라 평가액이 커질 수 있다. 이번 글은 전 분기 정보표와 수량을 대조하지 않았으므로 어떤 종목이 순매수·신규 매수·전량 매도됐다고 말하지 않는다. 현재 표를 읽는 작업과 실제 변화율을 계산하는 작업은 필요한 자료가 다르다.
실무적으로는 원문 행, 회사별 금액 집계, 주식과 옵션 분리를 각각 따로 저장하는 편이 좋다. 원문을 보존해 놓으면 집계 기준을 바꿔도 어떤 증권이 어느 수치에 들어갔는지 추적할 수 있다. 한 번 만든 상위 종목 순위만 남기면 나중에 비중이 달라졌을 때 가격 때문인지 집계 방식 때문인지 구별하기 어렵다.
서드포인트의 최신 공개 자료에서 알파벳 관련 금액은 단일 보통주 행보다 넓다. 하지만 넓은 발행사 묶음을 보통주 투자로 번역하면 오히려 정보가 줄어든다. 이 공시에서 얻을 수 있는 가장 실용적인 결론은 유명 투자자의 이름보다 증권의 종류와 기준일을 먼저 보라는 것이다. 공시는 연구의 출발점이며 오늘의 매수 지시서가 아니다.
자료와 계산 기준
자료 확인일: 2026년 10월 20일. 공시된 사실과 자체 분석·가정 계산을 구분했습니다. 개별 매매·가입 권유가 아닙니다.
'주식·ETF 분석' 카테고리의 다른 글
| ASML 2027·2028 공급 부족 전망, 생산능력 30% 확대를 어떻게 읽을까 (0) | 2026.10.21 |
|---|---|
| TQQQ 반등해도 원금이 먼 이유, 10월 변동장에서 보는 회복 수익률 (0) | 2026.10.21 |
| SGOV·TLT 비교, 미국 물가 3.7% 재상승 때 달라지는 채권 투자 (0) | 2026.10.21 |
| SK하이닉스 HBM4 확대, 장기공급계약을 실제 이익에 연결해 읽는 법 (0) | 2026.10.20 |
| 퍼싱스퀘어 최신 13F, 비자·마스터카드 동시 보유에서 읽을 결제업의 공통 위험 (0) | 2026.10.20 |