
티스토리 뷰
목차
AMD2분기 데이터센터 매출은67억달러로107% 늘었다. 회사 전체 매출의58%를 차지하지만 이 금액 전부가 AI GPU는 아니다. EPYC CPU와 Instinct GPU가 함께 포함된 사업 범위, 클라이언트와 게이밍의 다른 흐름, 전년 비용의 영향을 나눠 살펴봤다.
- 2026년2분기 전체 매출115.36억달러, 데이터센터 약67억달러다.
- 데이터센터에는 EPYC 프로세서와 Instinct GPU가 함께 기여했다.
- 클라이언트23% 성장과 게이밍31% 감소가 통합 부문 안에서 공존한다.
- 전년8억달러의 수출 통제 관련 비용을 고려해 이익 증가를 해석해야 한다.
데이터센터58%가 AI GPU58%를 뜻하지 않는다
AMD는8월4일 발표한2026년2분기 실적에서 데이터센터 매출이약67억달러로 전년보다107% 증가했다고 설명했다. 회사 전체 매출은115.36억달러이고 데이터센터가 약58%를 차지한다는 설명도 있다. 이 비중은 데이터센터 사업의 비중이지 AI GPU 단독 매출 비중을 공시한 값은 아니다.
회사는 데이터센터 성장의 동력으로 EPYC 프로세서와 Instinct GPU의 수요를 함께 제시한다. 기업이나 클라우드가 사용하는 CPU와 AI 가속에 쓰이는 GPU는 연결되는 수요가 있지만 동일 제품은 아니다. 데이터센터라는 이름을 AI GPU로 바꿔 제목에 쓰면 공시가 구분하지 않은 제품별 매출을 임의로 확정하는 셈이 된다.
자체 가정으로 데이터센터 매출100 안에 CPU60과 GPU40이 있다고 놓을 수 있다. 전체가150으로 늘었을 때 CPU가80, GPU가70일 수도 있고 CPU가100, GPU가50일 수도 있다. 같은 총매출 성장50%에서도 개별 제품의 성장률은 다르다. 이 숫자는 AMD의 실제 제품별 비중이 아니라 총액에서 세부 내역을 역산하기 어려운 이유를 설명한다.
따라서 데이터센터가 두 배 이상 성장했다는 사실은 분명하게 기록하되 GPU 단독 매출이 정확히 몇 배 늘었다는 결론은 별도 공식 자료가 있을 때만 내릴 수 있다. 공시가 제공하는 사업 부문과 독자가 관심 있는 제품군이 항상 일치하지 않는다는 점을 먼저 정해야 한다. 분석의 범위를 바르게 잡는 일이 추정의 정밀도보다 앞선다.
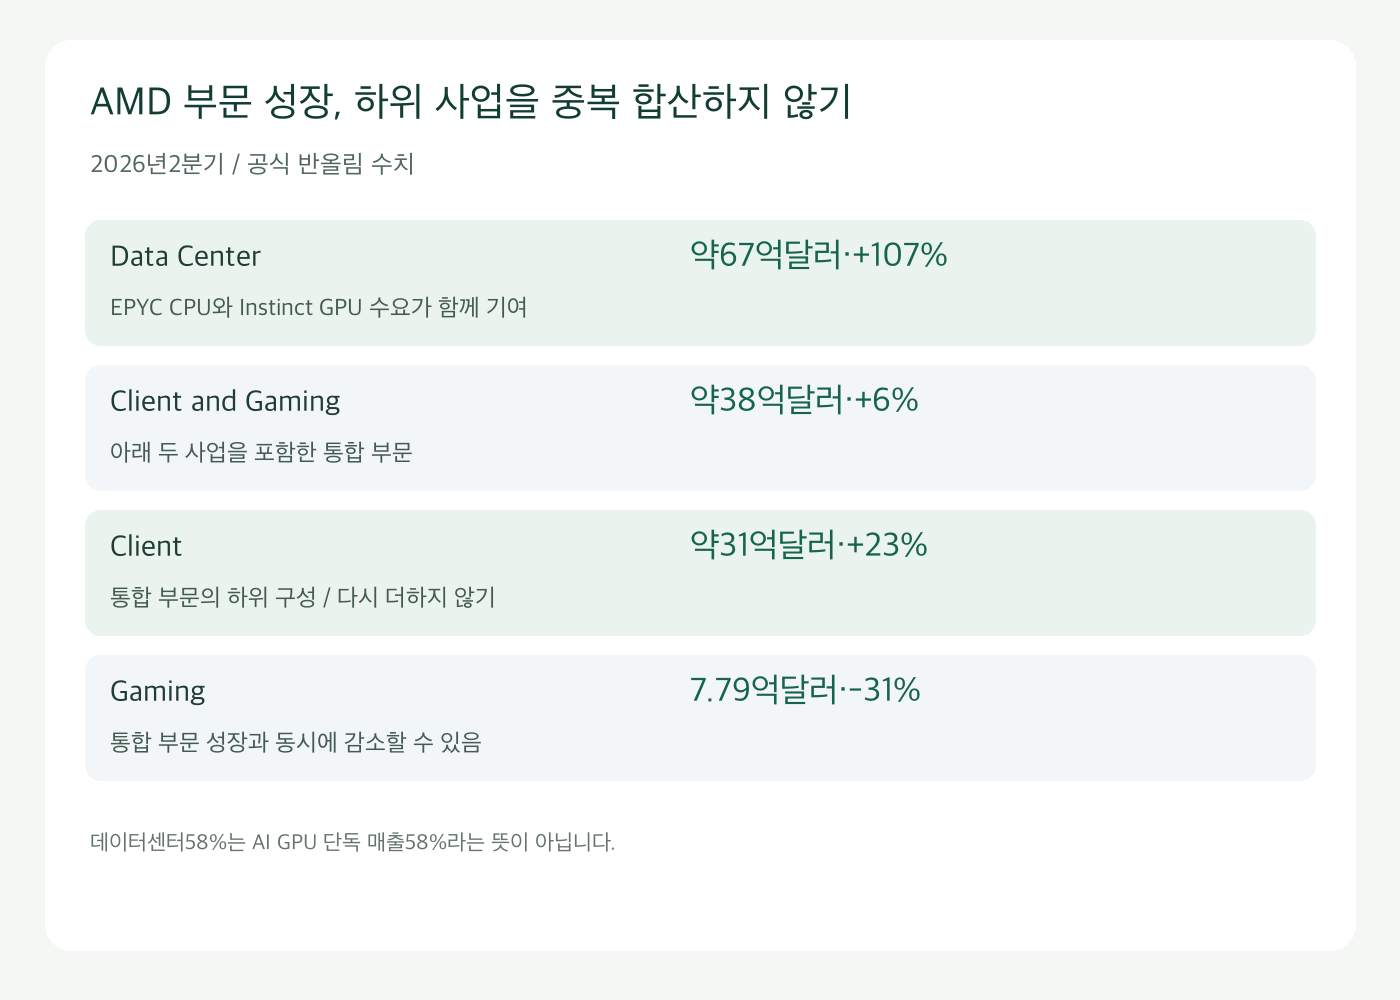
AMD 부문 성장, 하위 사업을 중복 합산하지 않기 · 직접 구성한 비교 그림
게이밍 감소와 클라이언트 성장, 같은 부문 안의 차이
AMD가 제시한 Client and Gaming 부문 매출은약38억달러로6% 증가했다. 그러나 그 안에서 Client 사업 매출은약31억달러로23% 늘고 Gaming 사업은7억7,900만달러로31% 줄었다. 부문 전체가 성장했다는 설명과 게이밍이 감소했다는 설명은 동시에 맞다. 서로 다른 범위를 말하기 때문이다.
| 공식 발표 요약 | 2분기 매출 | 전년 대비 |
|---|---|---|
| Data Center | 약67억달러 | +107% |
| Client and Gaming | 약38억달러 | +6% |
| 그중 Client | 약31억달러 | +23% |
| 그중 Gaming | 7.79억달러 | -31% |
| Embedded | 9.77억달러 | +19% |
표의 Client와 Gaming은 통합 부문의 세부 항목이다. 전체 회사 매출을 합산할 때 데이터센터와 통합 부문, 임베디드를 더한 뒤 Client와 Gaming을 다시 더하면 중복이다. 사업 부문과 그 하위 구성의 숫자를 같은 수준의 독립 항목처럼 배열하면 실제 매출보다 큰 합계를 만들 수 있다.
또 요약의67억·38억·31억처럼 반올림한 숫자를 사용하면 소수 단위 합계가 완전히 맞지 않을 수 있다. 이것을 다른 매출이 누락됐다는 증거로 단정하거나 반올림 차이를 특정 제품 매출로 배분하지 않는다. 정확한 원 단위 합산이 필요한 경우에는 재무표의 동일 단위 숫자를 사용해야 한다.
이 차이를 보면 AMD를 소비자용 게이밍 GPU 회사 한 가지로만 보는 설명은 현재 매출 구성을 충분히 반영하지 못한다. 반대로 게이밍이 줄었다는 이유로 회사 전체 매출도 줄었다고 판단하는 것도 맞지 않는다. 서로 다른 사업의 성장 방향과 절대 규모가 전체 결과를 함께 만든다.
가중평균을 쓰면 통합 증가율이 이해된다
자체 모형으로 전년 Client 매출이250, Gaming이100이었다고 하자. Client가23% 늘면307.5, Gaming이31% 줄면69가 된다. 합계는350에서376.5로 늘어약7.57% 성장한다. 하위 사업 중 하나가 크게 줄어도 더 큰 사업의 증가로 통합 매출은 커질 수 있다.
이 모형에서23%와마이너스31%의 단순 평균은마이너스4%다. 실제 합계 성장률7.57%와 다르다. 두 사업의 출발 매출이 다르기 때문에 같은 가중치로 평균을 내면 안 된다. 매출 성장률을 통합할 때는 각 사업의 전년 매출 비중이 필요하다. 위 가정은 AMD의 정확한 통합6%를 재현하기 위한 숫자가 아니다.
사업 구성 변화는 전체 이익률에도 영향을 줄 수 있지만 매출 비중 변화만으로 그 효과를 확정할 수는 없다. 각 사업의 이익률과 비용,공통 부담을 알아야 한다. 데이터센터 비중이 커졌다는 이유로 모든 추가 매출이 같은 비율의 이익으로 남는다고 가정하면 비용 쪽의 변화를 빠뜨린다.
제품 주기를 볼 때도 특정 사업의 한 분기 감소를 회사 전체의 영구적인 축소로 확대하지 않는다. 회사는 Gaming 감소를 낮아진 semi-custom 매출과 연결해 설명한다. 이 문구를 모든 게이밍 제품의 판매가 동일 비율로 줄었다는 뜻으로 바꾸지 않는다. 제품 구성과 전체 부문이 다른 층위라는 원칙은 성장뿐 아니라 감소를 설명할 때도 같다.
투자자는 어떤 사업의 기여가 가장 컸는지 알고 싶다면 먼저 실제 증가액을 계산하고 다음으로 성장률을 확인할 수 있다. 큰 기반의 낮은 성장률과 작은 기반의 높은 성장률은 전체 기여가 다르다. 기업의 전환을 읽는 데 필요한 것은 가장 눈에 띄는 백분율 하나가 아니라 매출의 구성과 변화액이다.
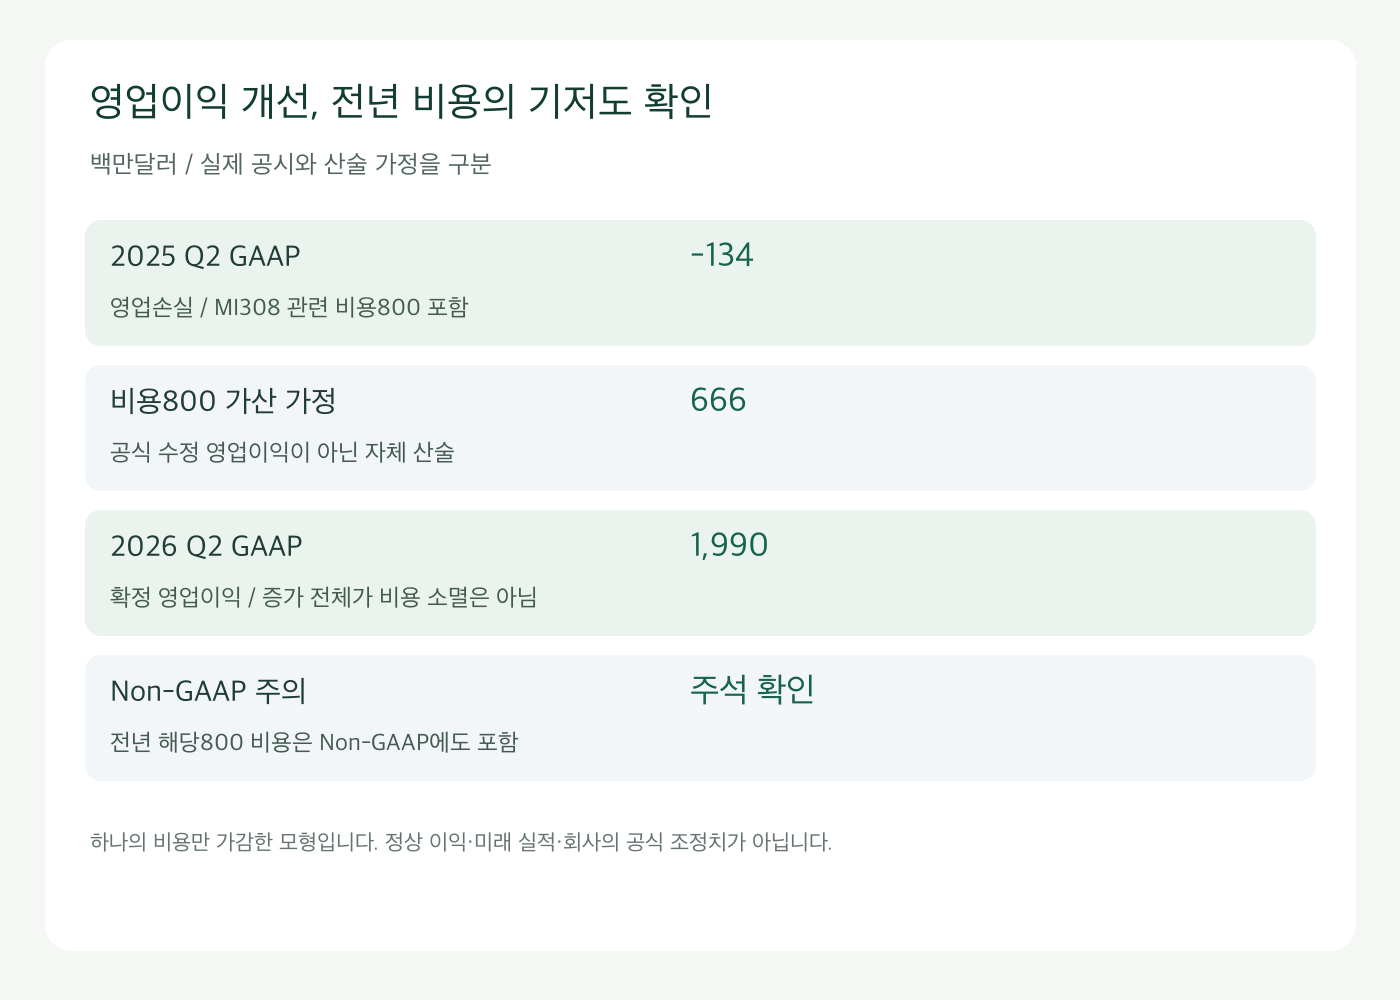
영업이익 개선, 전년 비용의 기저도 확인 · 직접 구성한 비교 그림
영업이익 급증에는 전년 비용의 기저도 있다
GAAP 영업이익은이번 분기1,990백만달러이고 전년은134백만달러 손실이었다. 손실에서 이익으로 바뀐 경우에는 큰 증가율 숫자만으로 정상적인 성장 속도를 판단하기 어렵다. 출발점이 음수이고 특수 비용이 포함돼 있기 때문이다. 흑자 전환의 금액과 원인을 함께 읽는 편이 낫다.
공식 자료는2025년2분기에 미국 정부의 MI308 수출 통제에 따른 재고 및 관련 비용800백만달러가 포함됐다고 설명한다. 이번 비교에서 그 비용이 사라진 효과를 무시하면 이익 개선을 모두 판매 확대의 결과처럼 보게 된다. 반대로 개선 전부를 그 비용 하나로 설명하면 실제 매출과 비용 변화가 지워진다.
순수한 산술 감도로 전년 GAAP 영업손실마이너스134에 해당 비용800백만달러를 더하면666백만달러가 된다. 이번1,990과의 차이는1,324백만달러다. 이 값은 회사가 공식 발표한 수정 영업이익이 아니라 한 비용을 더하는 자체 가정 계산이다. 다른 조정이나 세금,제품 구성과 비용 변화까지 제거한 정상 이익이라고 부르지 않는다.
특히 Non-GAAP이라는 이름만 보고 전년의 이 비용이 이미 제외됐다고 가정하면 안 된다. 회사 발표는 전년Non-GAAP 결과에도800백만달러의 해당 비용이 포함됐다고 별도로 명시한다. 조정 실적이라는 이름만으로 어떤 비용이 제거됐는지 판단하지 않고 실제 조정 표와 주석을 읽어야 한다.
회계 기준의 차이도 따로 남아 있다.이번 GAAP 영업이익1,990과 Non-GAAP 영업이익3,094백만달러는 같은 숫자가 아니다. 한쪽의 이익을 다른 쪽의 비용과 연결하면 계산이 뒤섞인다. 어떤 지표가 더 유용한지는 분석 목적에 달려 있어도 비교 시 기준을 유지해야 한다는 원칙은 같다.
확정 실적과 다음 분기 전망을 분리하기
8월 발표에서 회사는3분기 매출을130억달러±3억달러로 예상했다. 이는당시 전망 범위127억~133억달러다. 이번 글의2분기 확정115.36억달러와 달리 실제 달성 결과가 아니다. 전망 중간값을 후속 분기 실적으로 표시하면 독자가 이미 확인된 성장으로 오해할 수 있다.
전망의 중간값130억달러를2분기115.36억달러와 비교하면약12.69% 증가다. 회사 요약의전분기 대비약13%와 비슷하지만 역시 가이드 중간값을 이용한 계산이다. 범위의 아래쪽과 위쪽은 다른 결과를 만들며 발표 뒤 시장·공급·고객 일정이 달라질 수 있다.
제품 출시나 고객 협업 발표도 매출 인식과는 단계가 다르다. 제품이 공개됐다는 사실, 고객이 도입 계획을 밝혔다거나 계약을 맺었다는 사실, 실제 출하와 수익 인식은 서로 연결되지만 동일한 사건은 아니다. 큰 계획 규모를 현재 분기의 매출에 그대로 더하는 방식은 피해야 한다.
다음 실적에서는 데이터센터의 실제 성장과 제품별 설명, Client와 Gaming의 차이, 전년 비용의 비교 영향을 차례로 확인할 수 있다. AMD 데이터센터107% 성장의 의미를 읽으려면 AI GPU라는 한 이름으로 모든 매출을 바꾸기보다 사업 범위와 회계 기준을 지키는 것이 먼저다. 그래야 다음 숫자가 나오더라도 같은 기준에서 변화를 비교할 수 있다.
자료와 계산 기준
자료 확인일: 2026년 10월 20일. 공시된 사실과 자체 분석·가정 계산을 구분했습니다. 개별 매매·가입 권유가 아닙니다.
'주식·ETF 분석' 카테고리의 다른 글
| 넷플릭스 3분기 실적, 이익률 34.6%와 4분기 전망 26%의 차이 (0) | 2026.10.22 |
|---|---|
| 브로드컴 AI 매출 급증, 소프트웨어 비중 하락을 매출 감소로 오해하면 안 된다 (0) | 2026.10.21 |
| 듀케인 최신 13F, 나테라 보유 수량은 늘고 테바 ADS는 줄었다 (0) | 2026.10.21 |
| 골드만삭스 자사주 매입 30억달러, 금액보다 실제 줄어든 주식 수를 봐야 한다 (0) | 2026.10.21 |
| JP모건 순이자이익 13% 증가, 금리가 내려도 은행 이익이 늘 수 있는 이유 (0) | 2026.10.21 |