
티스토리 뷰
목차
아팔루사의 2026년 2분기 13F 정보표에는 애플 이름 옆에 835,000이라는 수량이 표시됩니다. 그러나 같은 행의 PUT/CALL 칸에는 Put이 적혀 있습니다. 기업 이름과 수량만 읽으면 애플 주식을 보유한 것으로 오해할 수 있는 사례입니다. 이 글은 최신 공개 분기인 2026년 6월 말 보고서에서 애플과 버크셔 풋옵션 행을 분리하고 보고 가치 합계의 분모가 어떻게 달라지는지 자체 계산합니다. 공시 원문을 2026년 10월 11일 확인했으며 주식과 옵션을 한 방향의 매수 신호로 묶지 않습니다. 현재 거래나 운용자의 확정 투자 의도를 추정하는 내용도 아닙니다.
목차
1. 비교할 조건을 먼저 정합니다
보고 주체는 APPALOOSA LP, CIK는 1656456이고 기준일은 2026년 6월 30일입니다. 원문 서명 날짜는 8월 14일입니다. 정보표 요약에는 27개 항목, 가치 합계 7,725,383,349달러, 포함된 다른 운용자 수 0이 표시됩니다. 이 합계를 아팔루사의 현금과 공매도까지 모두 포함한 총자산이라고 부르지 않습니다. 이번 분석은 보고 가치에서 옵션 표기를 구분하는 작업이며 전 분기 정보표를 재집계한 증감 분석이 아닙니다. 원문 표지에는 수정 보고서를 나타내는 번호가 표시되지 않지만 이후 수정이 전혀 없다는 결론까지 내리는 것은 아닙니다. 분석에 사용한 제출 식별값은 0001656456-26-000003입니다.
2. 첫 번째 상황의 계산
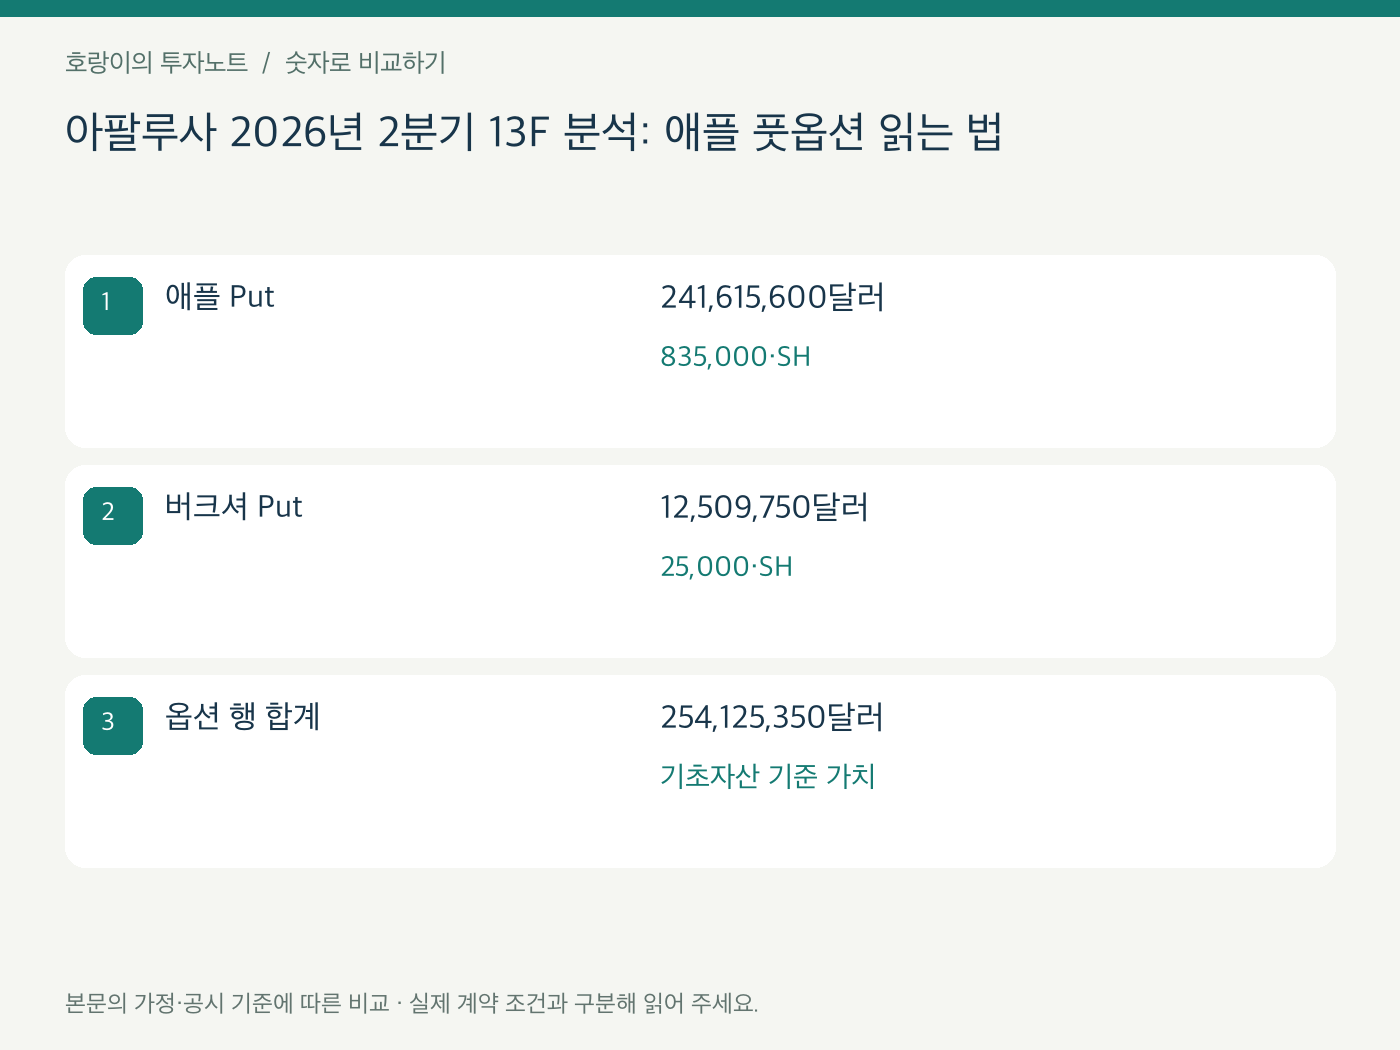
애플 행의 평가액은 241,615,600달러이고 수량은 835,000, 수량 유형은 SH, 옵션 유형은 Put입니다. SH라는 표시만 보고 일반 주식으로 확정하면 안 되는 이유가 이 조합에 있습니다. SEC의 Form13F 안내에서 옵션의 보고 수량과 가치는 기초 증권을 기준으로 작성되는 구조를 확인할 수 있습니다. 따라서 83만5천을 옵션 계약 수로도 바꾸지 않습니다. 옵션의 실제 프리미엄이나 행사가격, 만기, 델타가 이 행의 금액과 같다고 가정하지 않습니다. 표지의 부연 설명 역시 해당 표시 가치가 기초 주식의 가치를 반영한다는 범위를 밝힙니다. 이 금액을 풋옵션 매입에 지출한 현금이라고 표현하면 다른 숫자를 섞게 됩니다.
이미지 설명: 본문의 설명용 가정에 따른 자체 비교. 실제 상품 조건이나 지급 결과와 구분합니다.
3. 두 번째 상황과의 차이
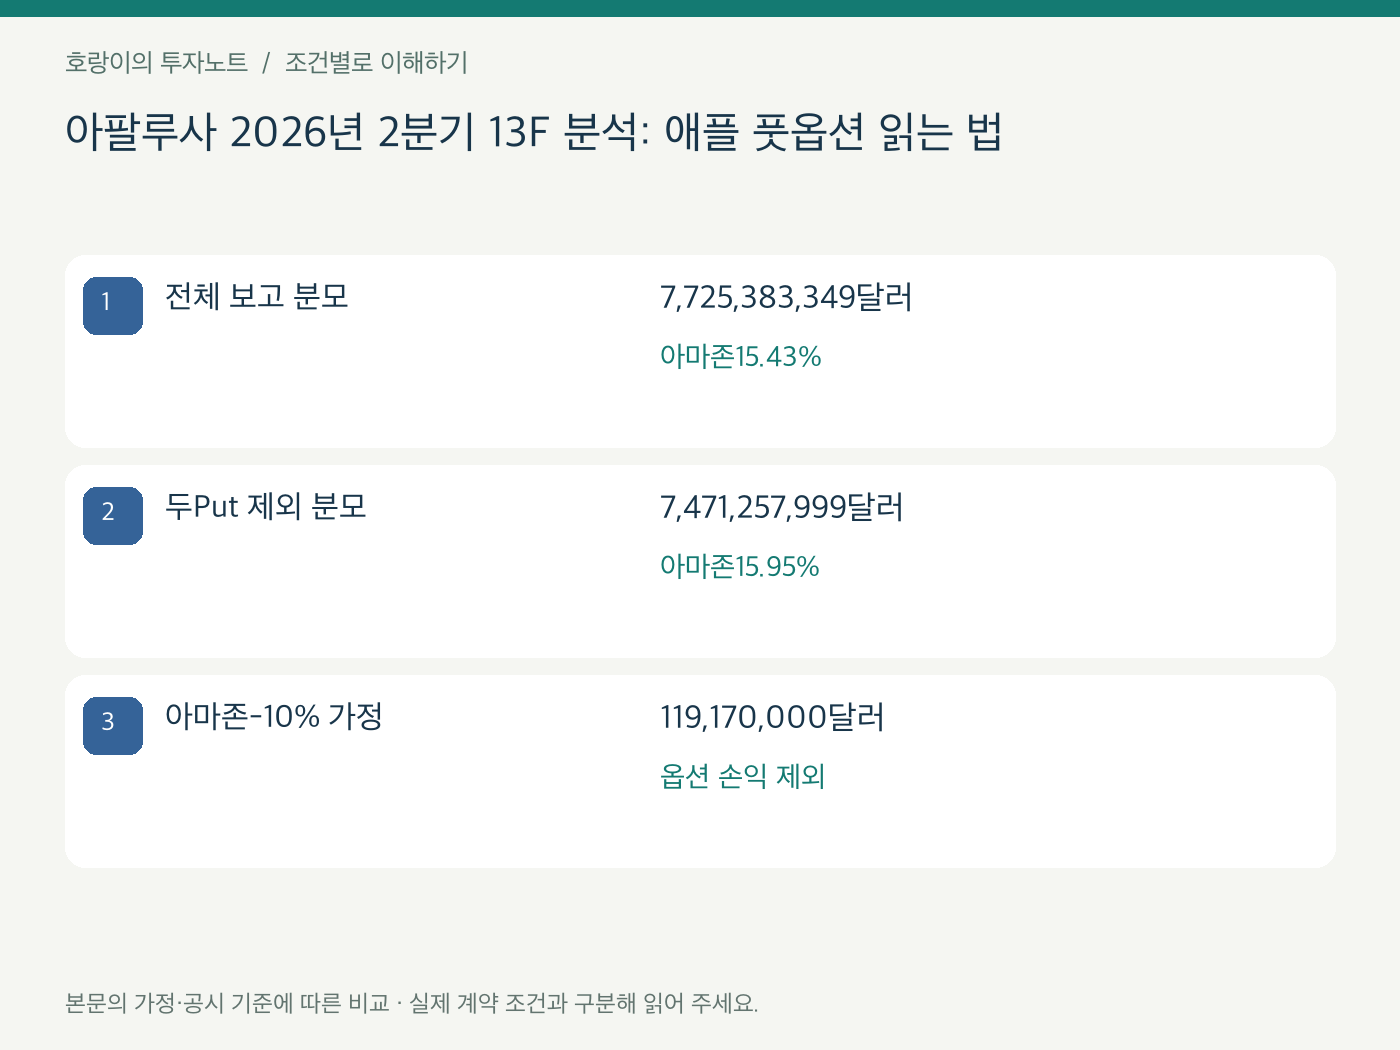
버크셔 클래스B 행도 Put 표시가 있고, 수량은 25,000, 보고 가치는 12,509,750달러입니다. 두 옵션 행의 보고 가치 합계는 254,125,350달러입니다. 전체 보고 가치 7,725,383,349달러에서 이 합계를 빼면 7,471,257,999달러입니다. 이 숫자는 이번 표에서 두 풋옵션 행의 기초자산 기준 가치를 제외한 비교용 합계이지 순자산 가치가 아닙니다. 옵션 프리미엄을 빼서 현금 위험을 계산한 결과도 아닙니다. 분모를 바꾸는 이유는 일반 주식 행끼리의 비중을 별도로 보려는 것입니다. 풋옵션을 없애면 매니저의 실제 전체 포트폴리오가 어떤 위험을 갖는지는 이 계산만으로 알 수 없습니다.
| 조건 | 계산 또는 확인 | 해석 |
|---|---|---|
| 애플 Put | 241,615,600달러 | 835,000·SH |
| 버크셔 Put | 12,509,750달러 | 25,000·SH |
| 옵션 행 합계 | 254,125,350달러 | 기초자산 기준 가치 |
4. 숫자가 같아도 결과가 달라지는 이유
아마존의 보고 가치 1,191,700,000달러를 전체 보고 가치로 나누면 약 15.43%입니다. 두 Put 행을 뺀 비교용 합계로 나누면 약 15.95%입니다. 같은 아마존 금액인데 비중이 달라지는 것은 분모가 달라졌기 때문입니다. 이 두 비중 가운데 하나만 옳고 다른 하나는 무조건 틀렸다고 할 수 없습니다. 전체 보고 가치 기준인지 특정 옵션 행을 제외한 기준인지 제목에서 밝혀야 합니다. 반면 둘을 서로 다른 분기에 보유 비중이 늘었다는 증거로 사용하면 틀립니다. 계산한 두 값은 같은 날의 같은 보유 금액을 다른 범위로 나눈 것입니다. 비중 증가를 실제 추가 매수나 확신 증가와 같은 의미로 바꾸지 않습니다.
5. 바뀌는 조건을 하나씩 넣습니다
애플 풋옵션 행의 보고 가치가 전체 합계에서 차지하는 비율은 약 3.13%입니다. 이를 애플 주식 투자 비중 3.13%라고 쓰면 옵션 유형을 잃어버리고, 실제 풋옵션 프리미엄 비중이라고 쓰면 가치의 기준을 바꾸게 됩니다. 풋옵션이 있다는 사실을 아팔루사가 애플 하락에 모든 자산을 걸었다는 결론으로 확대하지도 않습니다. 다른 노출을 줄이는 헤지인지, 개별 전략인지, 다른 포지션과 결합한 구조인지 원문 한 행으로 알 수 없기 때문입니다. 보통주 보유, 공매도, 파생상품, 현금이 모두 공개되어야 순방향 위험을 더 정밀하게 분석할 수 있지만 13F는 그 완전한 자료가 아닙니다.
이미지 설명: 금액·기간·분모를 동일하게 맞춘 뒤 비교합니다. 미래 수익이나 지급을 보장하지 않습니다.
6. 실제 자료에 적용하는 방법
실제로 표를 정리한다면 발행사, 클래스, CUSIP, 수량 유형, Put/Call, 보고 가치 여섯 칸을 유지합니다. 먼저 옵션 칸이 비어 있는 일반 주식 행과 값이 있는 행을 나눕니다. 그다음 같은 발행사라도 클래스가 다른 증권을 억지로 하나의 수량으로 합치지 않습니다. 금액 합계를 만든 경우에도 포함 범위를 적고 요약 합계와 차이가 나는 이유를 설명합니다. 아팔루사 표를 복사한 뒤 애플과 버크셔 옵션 행만 일반 주식에서 분리하면 27개 원문 항목과 옵션을 제외한 25개 항목의 차이를 재현할 수 있습니다. 그러나 25를 서로 독립적인 기업 위험의 개수라고 말하지는 않습니다. 상품의 성격과 기초 노출이 겹칠 수 있습니다.
7. 놓치기 쉬운 예외
자체 민감도 예시로 옵션 제외 합계에서 아마존 금액만 10% 감소하고 나머지를 고정한다고 가정하면 감소액은 119,170,000달러입니다. 최초 옵션 제외 합계 대비 약 1.60%이고 전체 보고 가치 대비 약 1.54%입니다. 여기서 풋옵션의 실제 가치 변화는 계산하지 않았습니다. 기초 주식 가격 변화에 옵션 프리미엄이 단순 비례한다고 가정할 수 없기 때문입니다. 행사가격과 만기 등 필요한 입력이 없는 상태에서 옵션 손익까지 계산하면 정밀해 보이지만 근거는 약합니다. 이번 예시는 일반 주식 행의 가격 충격과 다른 분모를 비교하는 도구로만 사용하며 미래 손실 예상이나 투자 권유가 아닙니다.
8. 판단에 남길 질문
공시를 읽은 뒤 남길 결론은 애플 835,000이라는 숫자 옆에 Put 표시가 있다는 사실과 두 옵션 행의 보고 가치 합계가 약 2억5,413만달러라는 것입니다. 이를 매수 현금이나 현재 위험으로 바꾸지 않아야 숫자를 정확하게 사용할 수 있습니다. 일반 주식 비중을 계산할 때는 어떤 행을 제외했는지와 바뀐 분모를 함께 적습니다. 운용자가 어느 방향을 확신했는지보다 데이터가 실제로 어떤 항목을 담고 있는지가 먼저입니다. 자료를 다시 조사하는 독자는 제출 식별값과 기준일을 유지하고 이후 수정이 확인되면 전체 대체인지 추가 항목인지 나눠 반영해야 합니다. 공시와 현재 가격의 시차도 남겨 두십시오. 마지막으로 같은 애플이라는 이름이 있더라도 개별 주식 계좌의 애플 보유와 이 풋옵션 행은 동일한 위험이 아닙니다. 개인 계좌의 주식을 상쇄하려면 옵션의 계약 조건과 수량, 프리미엄, 만기별 손익을 별도로 계산해야 합니다. 보고 수량을 그대로 자신의 매수 수량으로 복제하는 것은 필요한 정보를 갖춘 전략이 아닙니다. 이 분석은 분기 말 원문 표의 분류와 합계를 재현한 자료이며 원문의 한계를 설명하는 데 목적이 있습니다.
자료와 계산 기준
자료 확인: 2026년 10월 11일. 계산은 표시한 공시 수치 또는 설명용 가정에 근거하며 반올림에 따라 차이가 날 수 있습니다.
이 글은 일반적인 금융 교육 자료입니다. 특정 상품의 매수·매도 또는 가입을 권유하지 않으며 수익이나 보험금 지급을 보장하지 않습니다.
'주식·ETF 분석' 카테고리의 다른 글
| 이자보상배율 계산법: 영업이익으로 이자를 감당할 수 있을까? (0) | 2026.10.12 |
|---|---|
| 채권 매수금액에 경과이자가 더해지는 이유 (0) | 2026.10.12 |
| ETF 갈아타기 전, 보수 절감액과 거래비용 비교하기 (0) | 2026.10.12 |
| 론파인 2026년 2분기 13F 분석: 네비우스·ASML·시게이트 20.01% 읽기 (0) | 2026.10.11 |
| 바이킹 2026년 2분기 13F 분석: 비자·TSMC·에어프로덕츠 14.53% 비교 (0) | 2026.10.11 |