
티스토리 뷰
목차
모뉴먼트 캐피털의 2026년 3분기 13F를 SEC 원문으로 읽습니다. 2026년 10월 9일 제출된 보고서는 2026년 9월 30일 기준이고, 정보표에는 255개 행과 평가금액 합계 479,924,098달러가 표시돼 있습니다. 이 글은 상위 보고 행의 비중을 직접 계산하고 개별 자산의 성격과 공시의 한계를 나누어 설명합니다. 공시 이후 매매나 실시간 자산 구성, 운용자 전체 자산을 재현한 자료는 아닙니다.
목차
- 날짜와 달러 단위를 먼저 고정합니다
- 1위 보고 행: MICROSOFT CORP · COM
- 2위 보고 행: APPLE INC · COM
- 3위 보고 행: DELL TECHNOLOGIES INC · CL C
- 4위 보고 행: ISHARES TR · RUSSELL 2000 ETF
- 5위 보고 행: COMFORT SYS USA INC · COM
- 상위 세 행의 합계로 집중도를 계산합니다
- 상위 다섯 행 밖에도 자산이 남아 있습니다
- 평가액 변화와 매수·매도는 같은 개념이 아닙니다
- 보고 합계를 전체 운용자산으로 읽지 않습니다
- 기업과 펀드의 성격은 이름을 넘어서 확인합니다
- 분석을 투자에 활용할 때 남길 기록입니다
날짜와 달러 단위를 먼저 고정합니다
이번 보고서의 기준일과 제출일은 다릅니다. 9월 말에 보유한 내역을 2026년 10월 9일에 제출했으므로 오늘의 계좌 상태를 보여 주지 않습니다. SEC 표지의 합계 479,924,098달러를 모든 비중 계산의 분모로 사용했습니다. 정보표 금액은 달러 단위이며 과거 일부 공시처럼 천 달러를 곱하면 안 됩니다. 보고 행 수 255개도 곧바로 같은 수의 기업에 분산했다는 뜻은 아닙니다. 같은 발행사라도 주식 종류와 다른 조건으로 나뉠 수 있고, ETF 한 행 안에는 여러 기초자산이 포함될 수 있기 때문입니다.
1위 보고 행: MICROSOFT CORP · COM
정보표에 표시된 증권 이름은 MICROSOFT CORP, 종류는 COM입니다. 평가금액 16,231,883달러를 보고 합계 479,924,098달러로 나누고 100을 곱하면 약 3.38%입니다. 보고 수량은 31,647 SH이며 평가금액과 수량을 서로 바꿔 읽지 않아야 합니다. 마이크로소프트 보통주가 가장 큰 보고 행입니다. 주가 변동과 사업 실적의 변화를 구분해야 하며 공시만으로 매입 단가나 보유 목적을 알아낼 수는 없습니다. 이 비중은 전체 보고금액 중 해당 행의 크기를 보여 주는 수치입니다. 높은 비중이 앞으로의 상승이나 운용자의 확신 정도를 직접 증명하는 것은 아니며, 현재의 투자 판단에는 자산 자체의 가격과 위험을 별도로 검토해야 합니다.
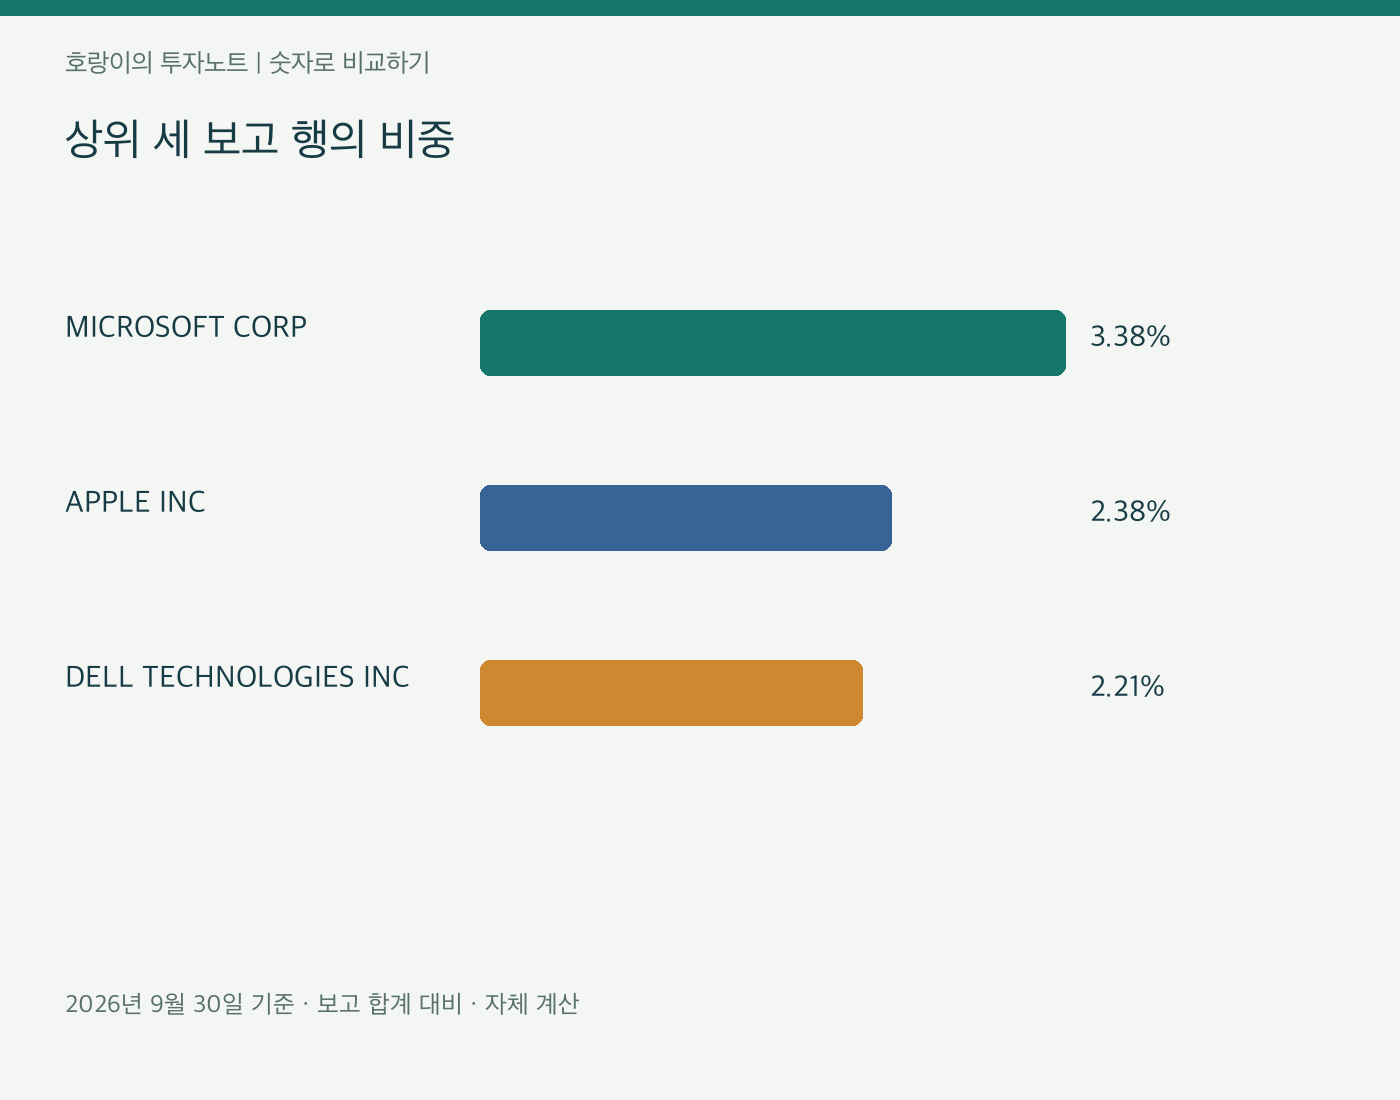
이미지 설명: 상위 세 보고 행의 비중. 2026년 9월 30일 기준 · 보고 합계 대비 · 자체 계산
2위 보고 행: APPLE INC · COM
정보표에 표시된 증권 이름은 APPLE INC, 종류는 COM입니다. 평가금액 11,436,601달러를 보고 합계 479,924,098달러로 나누고 100을 곱하면 약 2.38%입니다. 보고 수량은 34,342 SH이며 평가금액과 수량을 서로 바꿔 읽지 않아야 합니다. 애플 보통주 행입니다. 미국 대형 기술 관련 기업이 상위에 함께 있어도 두 기업의 수익 구조와 가격 평가가 같다고 단정하지 않습니다. 이 비중은 전체 보고금액 중 해당 행의 크기를 보여 주는 수치입니다. 높은 비중이 앞으로의 상승이나 운용자의 확신 정도를 직접 증명하는 것은 아니며, 현재의 투자 판단에는 자산 자체의 가격과 위험을 별도로 검토해야 합니다.
| 비교 항목 | 계산·조건 | 결과 |
|---|---|---|
| MICROSOFT CORP COM | 16,231,883달러 | 3.38% |
| APPLE INC COM | 11,436,601달러 | 2.38% |
| DELL TECHNOLOGIES INC CL C | 10,599,175달러 | 2.21% |
| ISHARES TR RUSSELL 2000 ETF | 9,864,135달러 | 2.06% |
| COMFORT SYS USA INC COM | 9,465,741달러 | 1.97% |
3위 보고 행: DELL TECHNOLOGIES INC · CL C
정보표에 표시된 증권 이름은 DELL TECHNOLOGIES INC, 종류는 CL C입니다. 평가금액 10,599,175달러를 보고 합계 479,924,098달러로 나누고 100을 곱하면 약 2.21%입니다. 보고 수량은 19,703 SH이며 평가금액과 수량을 서로 바꿔 읽지 않아야 합니다. 델 테크놀로지스 클래스 C 주식 행입니다. 증권 종류가 명시돼 있으므로 다른 종류의 주식과 비교할 때에도 같은 기준을 사용해야 합니다. 이 비중은 전체 보고금액 중 해당 행의 크기를 보여 주는 수치입니다. 높은 비중이 앞으로의 상승이나 운용자의 확신 정도를 직접 증명하는 것은 아니며, 현재의 투자 판단에는 자산 자체의 가격과 위험을 별도로 검토해야 합니다.
4위 보고 행: ISHARES TR · RUSSELL 2000 ETF
정보표에 표시된 증권 이름은 ISHARES TR, 종류는 RUSSELL 2000 ETF입니다. 평가금액 9,864,135달러를 보고 합계 479,924,098달러로 나누고 100을 곱하면 약 2.06%입니다. 보고 수량은 35,497 SH이며 평가금액과 수량을 서로 바꿔 읽지 않아야 합니다. 러셀 2000 ETF로 표시된 행입니다. 소형주 지수 상품 한 행은 여러 기업으로 구성되며 대형 개별주와 동일한 위험 단위로 단순 비교하기 어렵습니다. 이 비중은 전체 보고금액 중 해당 행의 크기를 보여 주는 수치입니다. 높은 비중이 앞으로의 상승이나 운용자의 확신 정도를 직접 증명하는 것은 아니며, 현재의 투자 판단에는 자산 자체의 가격과 위험을 별도로 검토해야 합니다.
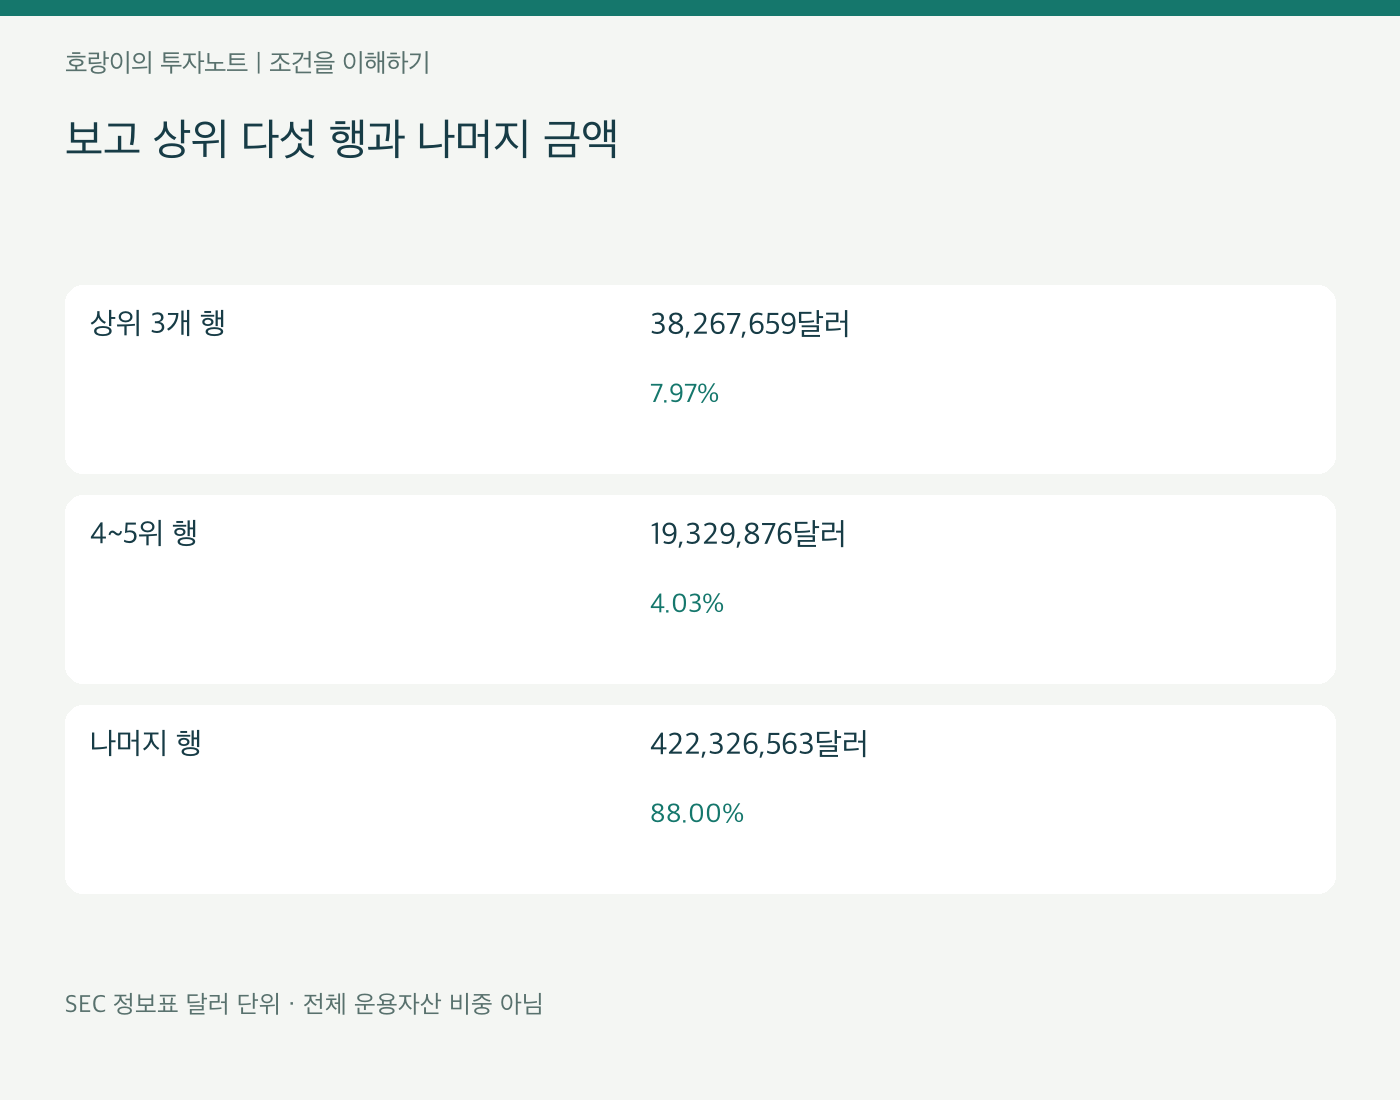
이미지 설명: 보고 상위 다섯 행과 나머지 금액. SEC 정보표 달러 단위 · 전체 운용자산 비중 아님
5위 보고 행: COMFORT SYS USA INC · COM
정보표에 표시된 증권 이름은 COMFORT SYS USA INC, 종류는 COM입니다. 평가금액 9,465,741달러를 보고 합계 479,924,098달러로 나누고 100을 곱하면 약 1.97%입니다. 보고 수량은 5,723 SH이며 평가금액과 수량을 서로 바꿔 읽지 않아야 합니다. 컴포트 시스템스 USA 보통주 행입니다. 상위 보고 행이라는 사실은 이 운용자가 어느 가격에서도 계속 보유한다는 약속이나 독자에게 같은 매수가 적합하다는 근거가 아닙니다. 이 비중은 전체 보고금액 중 해당 행의 크기를 보여 주는 수치입니다. 높은 비중이 앞으로의 상승이나 운용자의 확신 정도를 직접 증명하는 것은 아니며, 현재의 투자 판단에는 자산 자체의 가격과 위험을 별도로 검토해야 합니다.
상위 세 행의 합계로 집중도를 계산합니다
상위 세 행을 합치면 38,267,659달러입니다. 보고 합계로 나눈 비중은 약 7.97%입니다. 각 행의 반올림된 비중을 더하는 방법보다 금액을 먼저 합산한 뒤 나누는 방법이 오차를 줄입니다. 가상으로 이 세 자산만 동시에 10% 하락하고 나머지 항목과 수량, 환율이 그대로라면 보고금액에 대한 단순 영향은 약 마이너스 0.80%입니다. 실제 변동을 예측한 값은 아니며 상관관계나 현금흐름을 제외한 민감도 예시입니다. ETF와 개별 주식이 섞여 있으면 기초자산 중복도 추가로 확인해야 합니다.
상위 다섯 행 밖에도 자산이 남아 있습니다
상위 다섯 행의 합계는 57,597,535달러이고 나머지는 422,326,563달러입니다. 전체 대비 나머지 비중은 약 88.00%입니다. 제목에 상위 자산을 강조했더라도 나머지 항목이 모두 현금이거나 위험이 낮다는 뜻은 아닙니다. 서로 다른 업종과 통화, 금리 민감도가 들어 있을 수 있습니다. 상위 다섯 항목만 보고 운용 전략을 완전히 설명했다고 단정하면 자료 범위를 넘어섭니다. 전체 정보표를 내려받아 관심 자산을 찾고, 같은 발행사와 증권 종류가 여러 행으로 나뉘었는지 확인하는 작업을 덧붙이는 편이 좋습니다.
평가액 변화와 매수·매도는 같은 개념이 아닙니다
이전 분기보다 어떤 자산의 평가금액이 늘었다고 해서 그 차이 전부를 신규 매수로 계산하면 안 됩니다. 가상으로 1천주를 주당 100달러에 보유하다 가격이 120달러가 되면 수량이 그대로여도 평가금액은 20% 늘어납니다. 매매 변화를 비교하려면 같은 CUSIP과 증권 종류, 옵션 여부를 맞춘 뒤 수량 변화를 먼저 확인해야 합니다. 기업 분할과 합병, 주식 분할 같은 사건도 고려해야 합니다. 이 글은 한 분기의 표를 분석했으므로 전 분기 대비 순매수액이나 평균 매입가를 제시하지 않습니다.
보고 합계를 전체 운용자산으로 읽지 않습니다
13F는 보고 대상 증권의 분기 말 보유 내역을 다루는 제도입니다. 모든 현금과 해외 주식, 비상장 자산, 공매도 또는 파생 위험이 한 표에 빠짐없이 보인다고 가정하면 안 됩니다. 따라서 이 표에서 계산한 10% 비중이 운용사의 모든 계좌와 모든 자산을 합친 기준의 10%라는 뜻은 아닙니다. 옵션이 있는 경우 표에 보이는 평가액을 옵션 프리미엄이나 최대 손실로 그대로 해석하는 것도 피해야 합니다. 보이는 자료 안에서 계산한 사실과 자료 바깥의 추정을 구분하는 것이 공시 분석의 핵심입니다.
기업과 펀드의 성격은 이름을 넘어서 확인합니다
ETF가 상위에 있으면 그 한 행 자체가 여러 자산으로 분산돼 있을 수 있습니다. 반대로 여러 ETF가 같은 기업을 반복해서 담고 있을 수도 있습니다. 이름에 채권이나 국채가 들어 있다고 모든 가격 위험과 환율 위험이 사라지는 것도 아닙니다. 상품의 정확한 클래스와 운용사 자료를 연결해 투자 대상, 만기 구간, 비용을 확인해야 합니다. 이 글의 행별 설명은 분류를 이해하기 위한 것이며 각 자산의 현재 편입 비중이나 미래 수익률까지 보장하지 않습니다. 공시에서 보유했다는 이유만으로 독자에게 적합한 자산이라고 결론 내리지 않습니다.
분석을 투자에 활용할 때 남길 기록입니다
이번 분석의 재현에 필요한 정보는 보고 기준일 2026년 9월 30일, 제출일 2026년 10월 9일, 원문 링크, 합계 479,924,098달러, 각 행의 금액과 수량입니다. 이후 수정공시가 제출되면 원본과의 관계를 먼저 확인하고 계산을 갱신해야 합니다. 같은 분기에 여러 문서가 있으면 단순히 마지막 날짜의 숫자만 더해 중복 집계하지 않도록 주의하세요. 자신의 계좌에 적용할 때에는 투자 기간과 손실 감내 범위, 거래비용과 세금도 별도로 고려해야 합니다. 이 글은 공식 보고서를 읽는 연습이며 특정 종목의 매매 시점이나 수익을 보장하는 추천이 아닙니다.
자료와 계산 기준
확인일: 2026년 10월 18일. 별도로 표시한 수치 예시는 설명용 가정이며 반올림에 따른 차이가 있습니다.
일반적인 금융 교육 자료이며 특정 상품의 가입이나 매매를 권유하지 않습니다.
'주식·ETF 분석' 카테고리의 다른 글
| 기대수익률 11% 계산의 함정: 상승·하락 확률을 누가 정했을까? (0) | 2026.10.19 |
|---|---|
| 현금흐름수익률 8%면 배당도 8%일까? FCF 수익률과 시가총액 계산 (0) | 2026.10.19 |
| ROIC 12%·자본비용 9%라면 무엇이 남을까? 투하자본 수익성과 경제적 이익 (0) | 2026.10.19 |
| 현금 100억원과 영업현금흐름 20억원을 더해도 될까? 잔액과 흐름 구분 (0) | 2026.10.19 |
| AAFMAA 웰스 2026년 3분기 13F: 상위 세 보고 행 비중 25.48% 분석 (0) | 2026.10.19 |