
티스토리 뷰
목차
그린라이트 관련 DME의6월 말 공시에는 아카디아 헬스케어와 센틴이 함께 들어 있다. 하지만 두 회사의 사업은 의료 서비스를 제공하는 쪽과 보험 보장을 관리하는 쪽으로 다르다. 같은 의료 업종이라는 이름보다 이 차이를 먼저 읽고,3월 말과6월 말의 보유 수량을 비교했다.
- 10월21일 SEC 목록에서 확인한 최신13F는6월30일 기준,8월14일 제출본이다.
- 아카디아는 치료 서비스를 제공하고 센틴은 관리의료·보험 보장을 운영한다.
- 두 회사 모두 보고 수량은 줄었지만 보고 평가액은 늘었다.
- 의료 수요 증가가 두 사업의 이익에 같은 방향으로 연결된다고 단정하지 않는다.
공시에 보이는 두 의료 회사의 다른 역할
미국 의료주를 묶어 읽을 때 환자가 늘면 모두 이익이라는 설명은 너무 단순하다. 치료 서비스를 제공하는 기업은 진료량과 비용을 함께 봐야 하고, 의료 보장을 관리하는 기업은 가입 기반과 의료비 지출의 관계를 함께 봐야 한다. 같은 의료 이용의 증가라도 어느 사업의 손익을 보고 있는지에 따라 확인해야 할 질문이 달라진다.
아카디아의 공식 소개는 정신건강과 중독 관련 치료시설을 통한 서비스를 설명한다. 센틴의 공식 소개는 Medicaid와 Medicare, 건강보험 마켓플레이스 등을 통한 관리의료 제품과 서비스를 설명한다. 이번 글은 두 회사의 전체 사업을 한 문장으로 완전히 분류하려는 것이 아니라,13F에 같은 의료 관련 기업으로 등장하더라도 이익 구조를 구별해 읽으려는 비교다.
치료 제공 기업에서 이용량이 늘면 서비스 매출의 기반이 커질 수 있다. 하지만 직원 확보와 임금, 시설 운영, 실제 받을 수 있는 수가와 대금 회수가 함께 작동한다. 환자 수 증가만으로 이익 증가율을 바로 계산할 수 없다. 필요한 인력과 안전한 진료 여건을 유지하는 비용을 지운 모형은 사업을 실제보다 단순하게 만든다.
보장 운영 기업에서는 의료 이용이 증가할 때 지급해야 할 의료비 부담도 함께 변할 수 있다. 보험료나 계약 수입의 조정 시점과 비용이 발생하는 시점이 어긋나면 가입자 확대와 수익성 개선이 같은 방향이 아닐 수 있다. 따라서 의료 지출이 늘어난다는 전망을 두 기업에 동일한 호재로 적용하기보다 각 사업에서 수입과 비용이 어디서 만나는지 살펴야 한다.
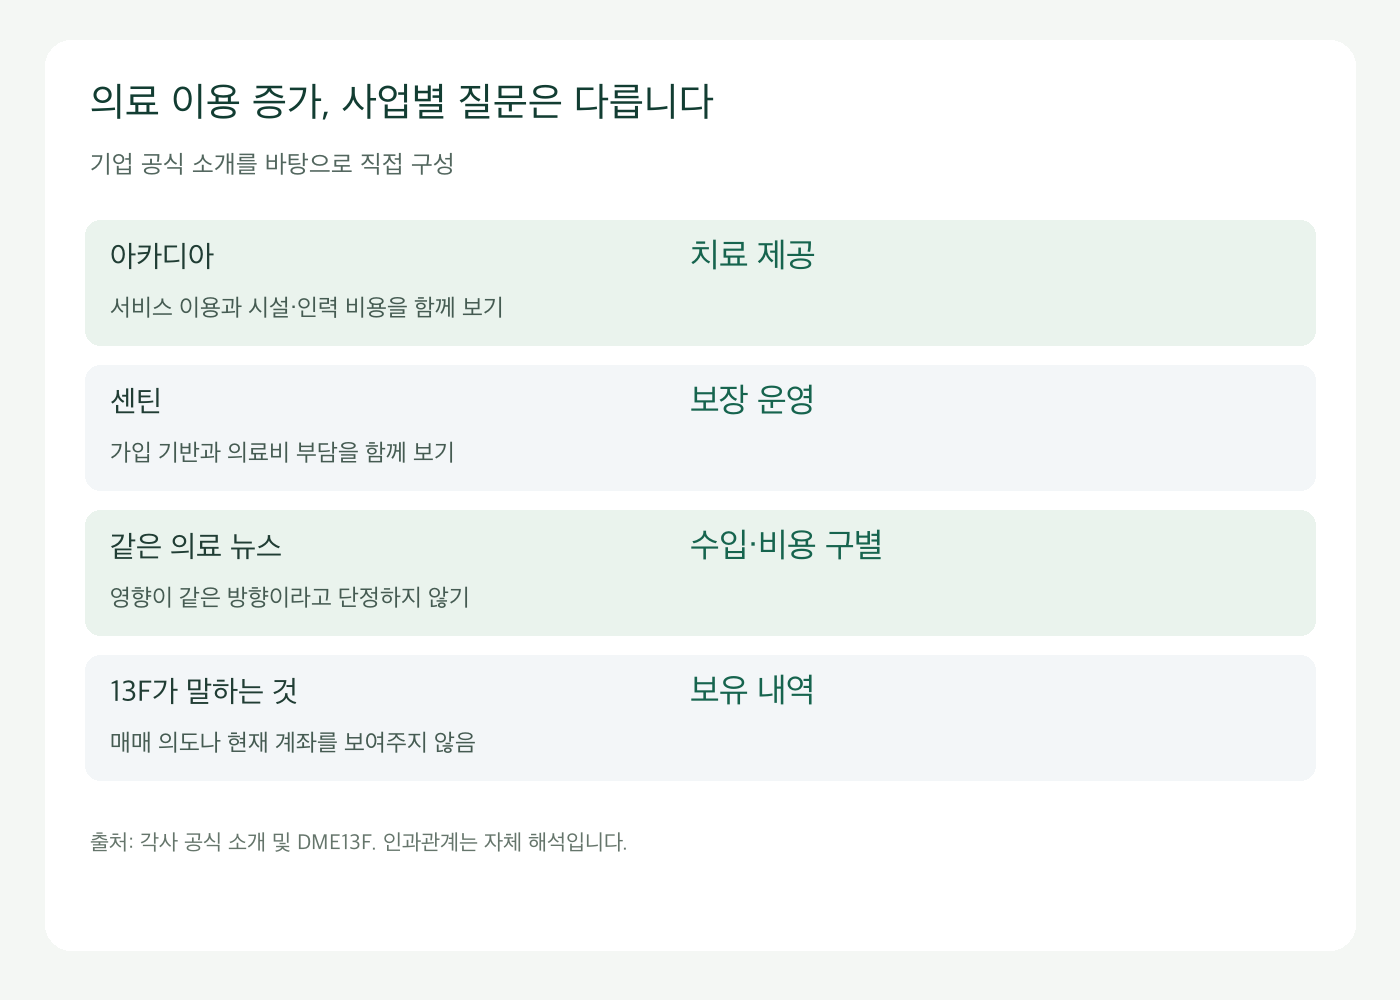
의료 이용 증가, 사업별 질문은 다릅니다 · 직접 구성한 비교 그림
아카디아는 수량 감소와 평가액 증가가 함께 나타났다
비교한 원문은 DME Capital Management의2026년3월31일과6월30일13F 정보표다. 이번6월 말 표지의 보고 합계는3,908,853,490달러이며 정보표 금액 단위는 최근접 달러다.10월21일 SEC 제출 목록에서 해당6월 말 보고 이후 새13F나 그 보고에 대한13F 수정본은 보이지 않았다.9월의 다른 양식 수정공시를13F 수정으로 읽지 않았다.
아카디아는 두 분기 모두 CUSIP00404A109, COM, SH 기준으로 비교했다. 투자 재량별로 나뉜 두 행의 보고 수량을 더하면3월 말4,518,381주에서6월 말4,400,641주로117,740주 줄었다. 변화율은 약마이너스2.61%다. 같은 표의 보고 평가액은105,684,932달러에서129,950,928달러로 약22.96% 늘었다.
이 조합을 보면 평가액 증가를 그대로 신규 매수로 해석하는 방식이 왜 맞지 않는지 실제 자료에서 알 수 있다. 분기 말의 수량은 줄었는데 보고한 보유 가치가 커졌기 때문이다. 다만 수량이 줄었다는 사실이 분기 중 오직 한 번의 매도만 있었다는 뜻은 아니다. 두 시점의 잔고 차이와 분기 중 실제 체결 기록은 자료의 종류가 다르다.
6월 말 아카디아의 보고 가치를6월 말 전체 보고 합계로 나누면 약3.32%다. 이 수치는 이번 보고 범위 안의 비중이다. 그린라이트 관련 모든 펀드의 현금·공매도·비상장 자산까지 포함한 전체 위험 비중으로 확대하지 않는다. 회사 이름이 익숙하더라도 분모가 어떤 자산을 담고 있는지에 따라 비중의 뜻이 달라진다.
| 아카디아 COM | 3월 말 | 6월 말 |
|---|---|---|
| 합산 보고 수량 | 4,518,381주 | 4,400,641주 |
| 보고 가치 | 105,684,932달러 | 129,950,928달러 |
| 두 시점 변화 | 수량 약-2.61%, 평가액 약+22.96% | |
센틴은 더 큰 수량 감소, 그래도 가치는 늘었다
센틴은 CUSIP15135B101, COM, SH 기준으로 같은 방법을 적용했다.3월 말 보고 수량은 두 행 합산2,731,810주이고6월 말은1,651,150주다. 차이는1,080,660주 감소, 약39.56%다. 아카디아의 소폭 감소와 비교하면 보고 잔고 변화의 크기가 상당히 다르다.
반면 보고 가치는89,439,459달러에서105,987,319달러로 약18.50% 늘었다. 센틴에서도 수량 감소와 평가액 증가가 동시에 나왔다. 두 기업을 함께 갖고 있다는 사실보다, 어떤 단위로 얼마가 달라졌는지를 먼저 읽어야 실제 공시의 변화가 드러난다. 단위와 식별자를 맞추면 눈에 띄는 금액 증가가 실제 잔고 방향과 반대일 수 있다는 점도 놓치지 않는다.
6월 말 센틴의 보고 가치가 전체 보고 합계에서 차지하는 단순 비중은 약2.71%다. 아카디아와 센틴의 두 비중을 합쳐 의료 업종 전체 비중이라고 부르지는 않는다. 다른 의료 관련 자산이 있을 수 있고, 두 회사도 같은 위험으로 묶이는 완전한 대체재가 아니기 때문이다. 두 종목의 합계는 두 종목에 대한 관찰이지 전체 산업 노출을 재현한 값이 아니다.
이 수량 감소를 운용사의 의료비 전망이나 특정 정책에 대한 확신으로 설명하려면 추가 근거가 필요하다.13F 정보표는 보고 시점의 보유 내역을 보여주지만 매매의 이유를 직접 적지 않는다. 가격 변화와 투자 기회, 환매와 위험 관리 등 여러 원인이 가능하므로 그중 하나를 사실처럼 골라 넣지 않았다. 관찰 가능한 변화와 운용자의 속마음은 구분해서 남겨 둔다.
이번 두 종목의 Put/Call 칸은 비어 있는 현물 행으로 비교했다. 따라서 여기서 계산한 주식 수를 옵션 계약 수로 해석하지 않는다. 또한 보고표의 SH 표시는 수량의 구분이며 CUSIP과 증권 종류를 함께 맞춰야 같은 자산을 비교할 수 있다. 이름이 비슷한 다른 증권을 섞으면 변화율을 정확히 계산해도 출발 자료가 틀린 비교가 된다.
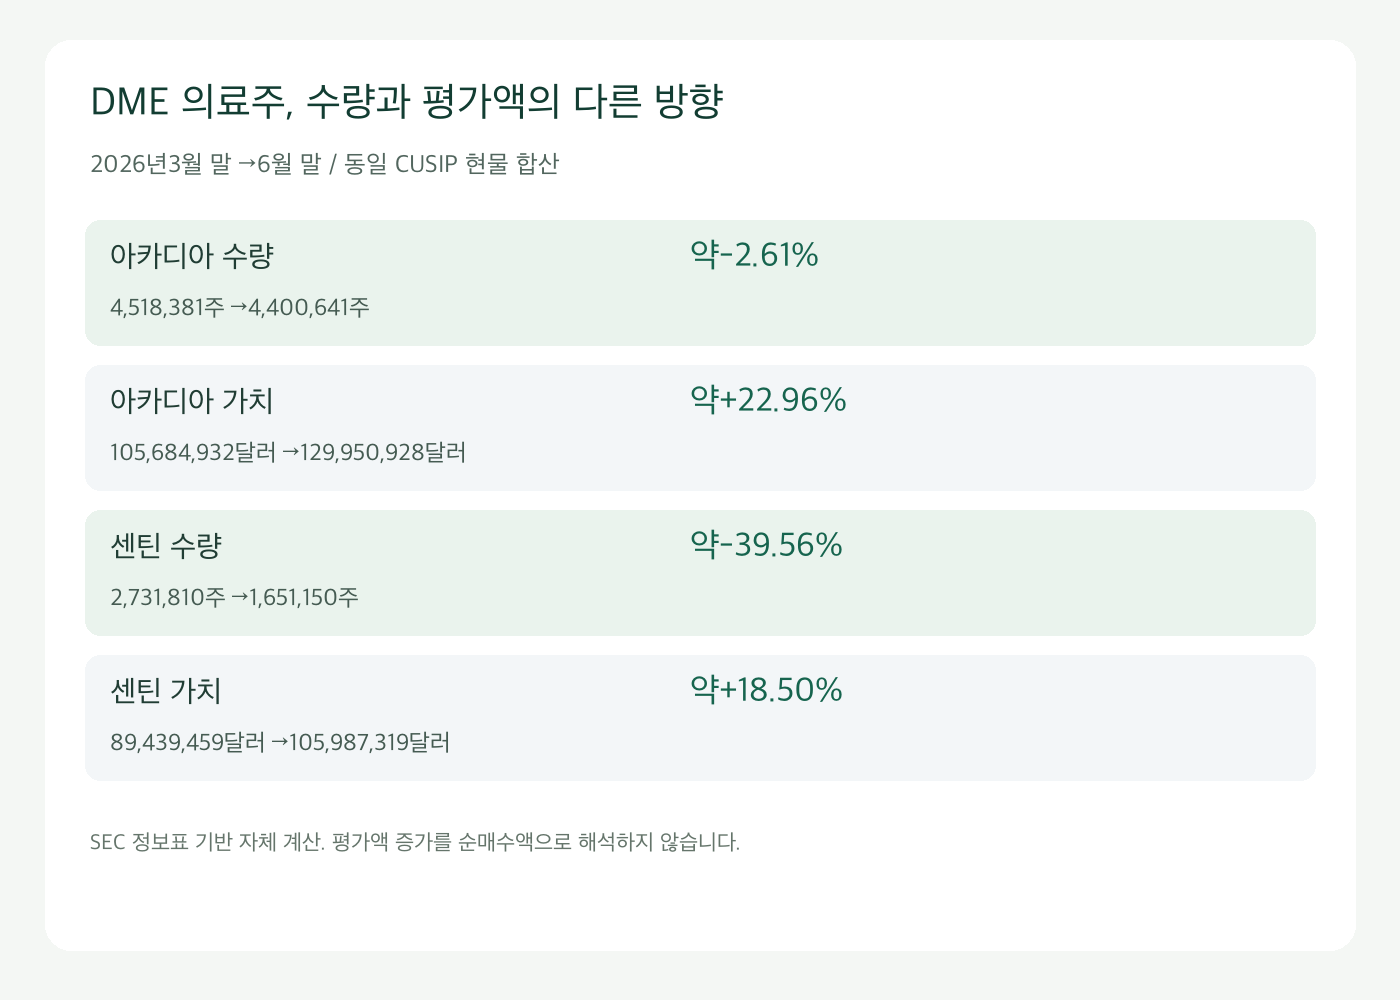
DME 의료주, 수량과 평가액의 다른 방향 · 직접 구성한 비교 그림
다음 실적에서 서로 다른 숫자를 확인해야 한다
아카디아를 살필 때는 치료 이용이 늘었는지와 그 이용을 실제로 제공하는 데 필요한 비용을 연결해서 볼 수 있다. 시설의 가동과 인력, 지급자 구성과 받을 수 있는 대금의 조건은 매출 성장의 의미를 바꾼다. 같은 진료량이라도 비용이나 지급 조건이 달라지면 이익과 현금이 다르게 남을 수 있다. 공식 실적의 정의를 확인하고 동일한 지표로 추적해야 한다.
센틴은 가입자 수 하나만 늘었는지 보는 것보다 계약 수입과 실제 의료비 부담이 어떻게 연결됐는지 살피는 편이 사업의 질문에 가깝다. 보험에서 보장받는 사람이 늘면 수입 기반과 비용 노출이 함께 커질 수 있다. 비용 증가에 맞춰 가격이나 계약 조건을 조정하는 시점도 중요하므로 한 기간의 이용량을 장기 수익성으로 바로 연결하지 않는다.
이 차이는 두 기업이 반드시 반대로 움직인다는 뜻도 아니다. 제도 변화나 자금 환경, 시장 전체의 위험 선호 같은 변수가 동시에 영향을 줄 수 있다. 치료 제공자와 보장 운영자의 역할을 구분하는 것은 상관관계를 확정하는 작업이 아니라, 같은 의료 뉴스가 나왔을 때 사업별로 어디를 더 조사할지 정하는 방법이다.
이번 공시를 직접 재현하고 싶다면 운용사 식별자를 먼저 고정한 뒤 분기말 날짜를 맞춘다. 그린라이트라는 이름만 검색하면 과거 Greenlight Capital Inc의 오래된 제출 목록이나 Greenlight Capital Re라는 별도 회사가 섞일 수 있다. 이번 계산은 DME 보고자 CIK1489933의 두 정보표를 사용했다. 현재 보고자와 과거 브랜드를 확인하는 절차가 숫자 계산보다 먼저다.
다음13F를 비교할 때도 이번에 합산한 식별자와 현물 행 기준을 유지한다. 수정공시가 있다면 원본과 어떤 관계인지 먼저 확인하고, 행을 기계적으로 덧붙여 중복 합산하지 않는다. 다음 분기의 잔고가 나와도 오늘의 실시간 계좌로 표현하지 않는다는 원칙은 같다. 분기 말의 지연된 관측이라는 범위를 유지해야 변화가 과장되지 않는다.
실제 계좌에 적용할 때는 이 보고서가 제공하지 않는 가격과 투자 기간도 별도로 생각해야 한다. 유명 운용사가 보유했다는 사실은 자신의 매입 시점과 손실 감내 범위를 대신 정해 주지 않는다. 보유 이유가 공개되지 않았다면 더더욱 같은 결과를 기대할 근거가 부족하다. 공시가 알려준 사실을 사업 조사로 연결하는 용도로 사용하는 편이 낫다.
이번 비교에서 확인한 것은 두 의료 관련 주식의 실제 보고 수량과 가치가 서로 다르게 움직였다는 점, 그리고 두 회사가 의료 수요를 받아들이는 사업 구조도 같지 않다는 점이다. 같은 업종이라는 넓은 이름에서 시작하더라도 수입과 비용의 주체를 나눠 보면 다음 실적에서 확인할 질문이 구체적이 된다. 공시의 숫자와 기업의 사업을 연결하는 분석은 이 구분에서 시작할 수 있다.
자료와 계산 기준
자료 확인일: 2026년 10월 21일. 공시된 사실과 자체 분석·가정 계산을 구분했습니다. 개별 매매·가입 권유가 아닙니다.
'주식·ETF 분석' 카테고리의 다른 글
| GE에어로스페이스 3분기 실적, 엔진 판매 뒤에 이어지는 서비스 성장 (0) | 2026.10.22 |
|---|---|
| 넷플릭스 3분기 실적, 이익률 34.6%와 4분기 전망 26%의 차이 (0) | 2026.10.22 |
| 브로드컴 AI 매출 급증, 소프트웨어 비중 하락을 매출 감소로 오해하면 안 된다 (0) | 2026.10.21 |
| AMD 데이터센터 매출 107% 증가, 전부 AI GPU 매출로 읽으면 안 된다 (0) | 2026.10.21 |
| 듀케인 최신 13F, 나테라 보유 수량은 늘고 테바 ADS는 줄었다 (0) | 2026.10.21 |