
티스토리 뷰
목차
TCI의 최신 공개 13F에는 마틴마리에타와 벌칸머티리얼스가 새로 보입니다. 둘 다 건설용 골재와 관련 자재를 공급하는 기업인데요. 그렇다고 이 변화만 보고 포트폴리오가 건설자재 중심으로 바뀌었다고 보기는 어렵습니다. 두 종목을 합쳐도 공시 총액의 약 2.81%이고, GE에어로스페이스와 비자 두 종목은 여전히 53.42%를 차지합니다.
이번에는 새로 나타난 종목과 원래 포트폴리오의 중심을 같이 보겠습니다. 새 이름이 눈에 잘 들어오는 것은 맞지만, 실제 위험의 무게가 어느 쪽에 놓여 있는지는 비중을 함께 봐야 하거든요. TCI의 현재 거래를 추정하지 않고 3월 말과 6월 말 보고 범위를 대조한 분석입니다.
새로 보인 건설자재 두 종목
자료는 TCI Fund Management Ltd의 2026년 2분기 13F-HR입니다. 10월 27일 SEC 제출 목록을 확인한 시점에서 이보다 뒤의 13F나 해당 분기 수정 보고서는 확인되지 않았습니다. 8월 27일 제출된 N-PX는 의결권 행사 관련 보고서이므로 새로운 분기 보유표처럼 바꿔 쓰지 않았습니다.
마틴마리에타는 보통주 CUSIP 573284106으로 131만5,109주, 평가액 7억5,842만3,360달러가 보고됐습니다. 벌칸은 보통주 CUSIP 929160109, 244만7,004주, 7억2,189만650달러입니다. 두 행 모두 수량 단위는 SH이고 옵션 표시는 없습니다. 같은 회사 이름의 콜 행을 현물 보유에 더한 값이 아니에요.
비교한 3월 말 명세에는 이 두 CUSIP가 없습니다. 따라서 이 글의 ‘새로 보였다’는 말은 전기 공개표 대비 신규 보고 행이라는 뜻입니다. TCI가 설립 후 처음 매수했다거나, 정확히 얼마를 현금으로 새로 투입했다는 뜻은 아니에요. 공시에서 관찰한 변화와 그 변화의 해석을 구분하겠습니다.
| 기업 | 주식 수 | 평가액 | 공시 총액 비중 |
|---|---|---|---|
| 마틴마리에타 | 1,315,109 | 758,423,360 | 1.44% |
| 벌칸머티리얼스 | 2,447,004 | 721,890,650 | 1.37% |
| 합계 | 서로 다른 주식 수 합산 생략 | 1,480,314,010 | 2.81% |
왜 두 회사를 묶었는지도 밝힐게요. 마틴마리에타의 공식 제품 안내에는 골재, 아스팔트, 레미콘과 특수 제품이 나옵니다. 벌칸 역시 공식 안내에서 건설 골재를 주요 사업으로 설명합니다. 이 글에서는 공통적으로 건설 현장에 투입되는 자재를 공급한다는 기준으로 묶었습니다. 운용사가 정한 공식 전략 분류라는 뜻은 아닙니다.
골재 기업이라고 모두 같은 이익 구조를 가진 것도 아닙니다. 제품군과 판매 지역, 운송 거리, 현장 수요가 달라질 수 있죠. 두 회사의 주식을 같이 보고했다는 사실만으로 전국 건설 수요가 동시에 좋아진다고 전망할 근거는 부족합니다. 이 공시가 다음에 조사할 기업을 알려줄 수는 있어도, 기업 실적 분석을 대신하지는 않습니다.
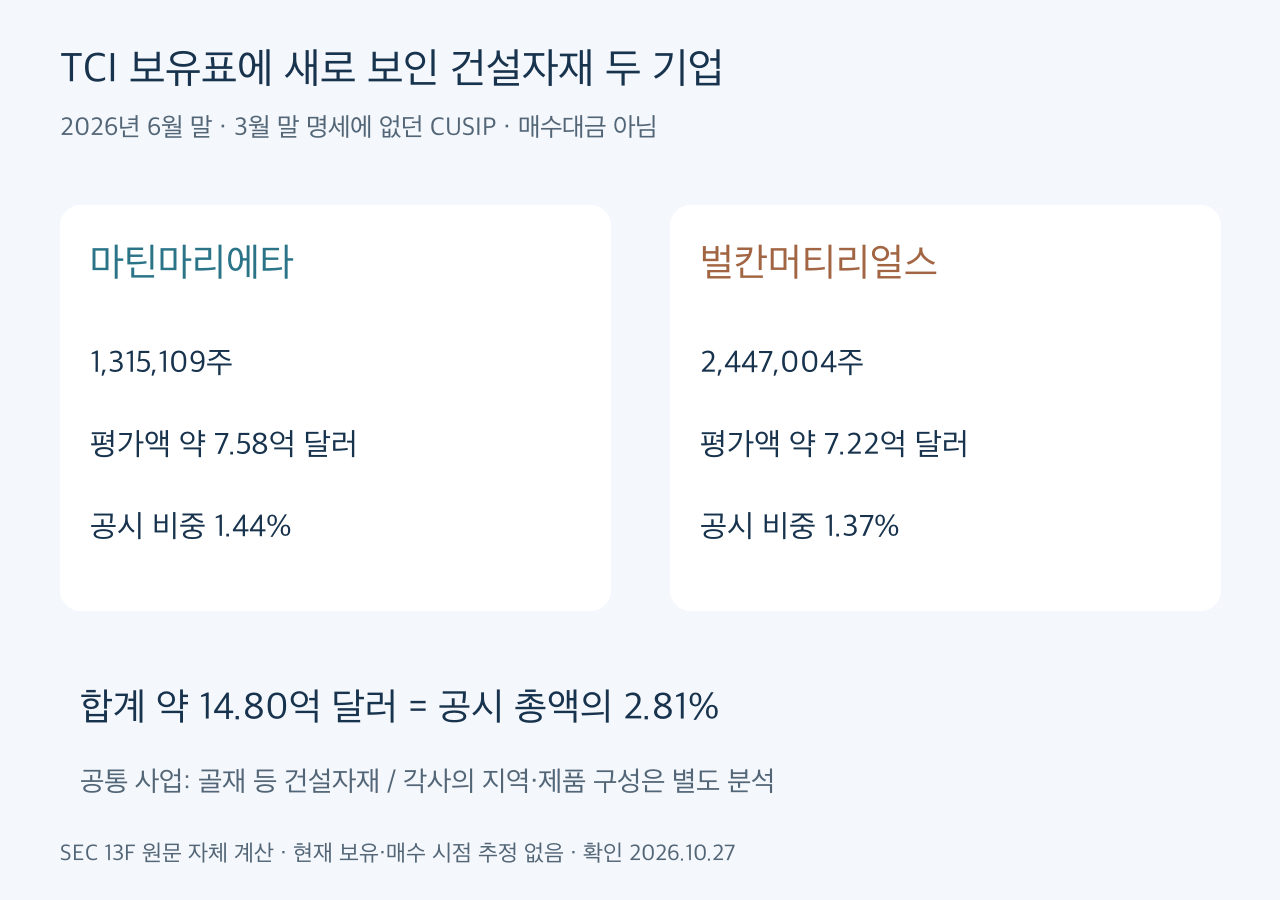
그림 1. 새로 보고된 두 건설자재 종목과 전체 공시에서의 비중. 평가액 기준이며 매수금액이 아닙니다.
포트폴리오의 중심은 어디에 있나
TCI의 6월 말 공시 총액은 527억6,988만4,406달러입니다. 표지는 달러 단위로 적혀 있고, 11개 행의 평가액을 합쳐 같은 총액이 나오는지 대조했습니다. 그중 GE에어로스페이스는 177억2,535만3,519달러로 약 33.59%입니다. 비자는 104억6,223만2,091달러로 약 19.83%입니다.
두 기업을 합치면 53.42%입니다. 새 건설자재 두 종목의 합계와 비교하면 무게 차이가 분명하죠. 신규 편입 뉴스에만 집중하면 이 표의 절반 이상이 여전히 두 기업에 놓여 있다는 구조가 뒤로 밀릴 수 있습니다. 새로운 방향의 탐색과 기존 집중의 유지가 동시에 존재하는 포트폴리오로 읽는 편이 더 맞겠습니다.
무디스와 S&P글로벌의 평가액을 합치면 약 122억2,719만 달러, 공시 총액의 약 23.17%입니다. 이 둘과 GE·비자 네 기업의 합계는 약 76.59%가 됩니다. 이 역시 실제 공시 행에서 계산한 집중도이고, 투자자가 이런 집중을 따라 해도 된다는 권유는 아닙니다. 보유 기업 수만 세는 것보다 실제 평가액의 분포가 더 많은 정보를 줍니다.
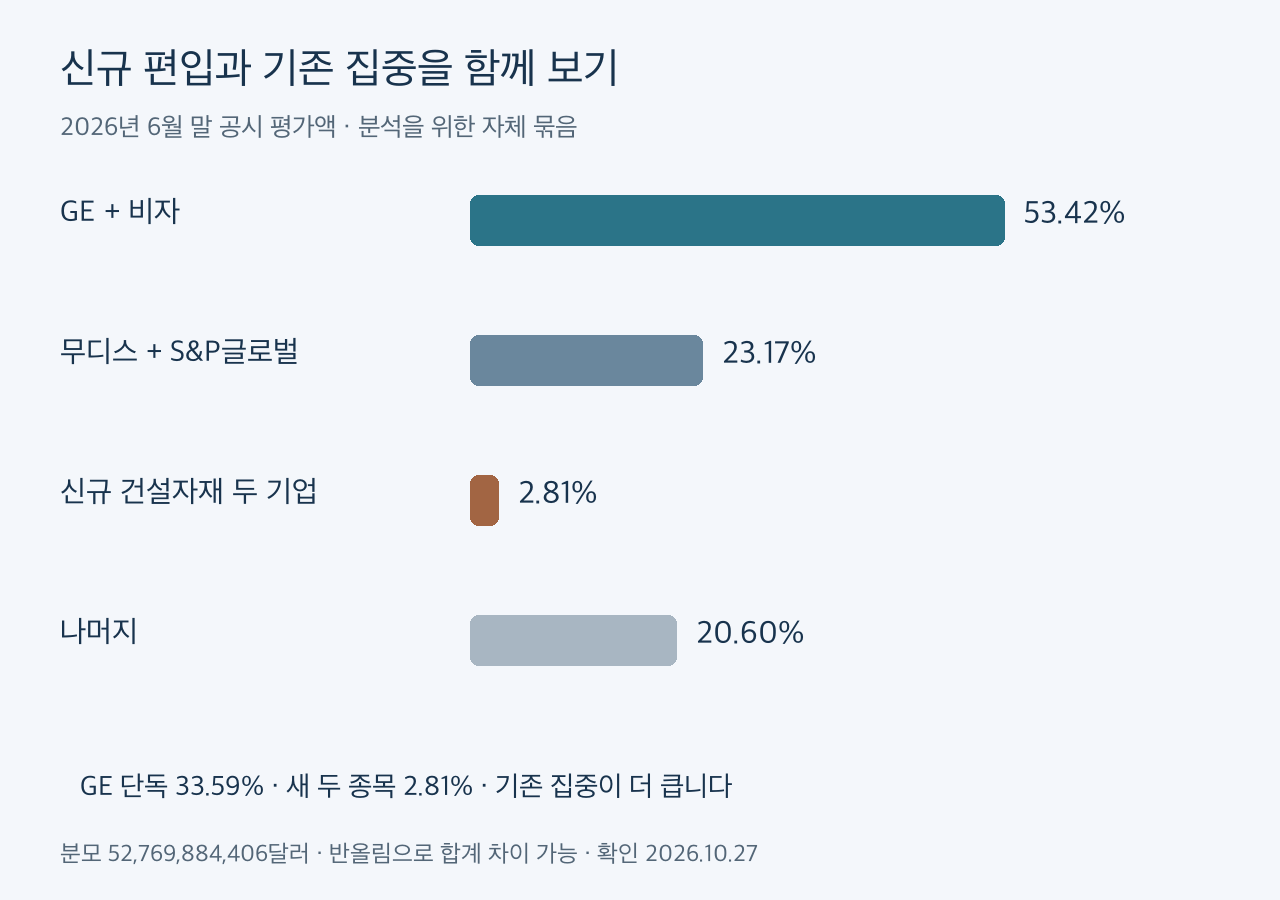
그림 2. GE·비자, 무디스·S&P글로벌, 신규 건설자재 두 종목과 나머지의 공시 평가액 분포. 자체 묶음입니다.
비중이 크면 해당 기업의 평가 변화가 표 전체에 미치는 영향도 커집니다. 단순 민감도 예로 다른 조건이 같고 GE 평가액만 10% 달라지면 공시 총액에는 약 3.36%의 영향이 생깁니다. 현재 총액의 33.59%×10%로 계산한 값이에요. 상관관계나 다른 보유자산의 변화까지 반영한 실제 수익률 예측과는 다릅니다.
신규 두 종목을 모두 합친 2.81%보다 GE 한 종목의 이런 가상 변동 영향이 더 클 수 있다는 점을 보시면 됩니다. 새 투자 테마를 소개할 때도 기존 중심 자산의 위험을 함께 적어야 하는 이유입니다. 포트폴리오가 얼마나 달라졌는지는 새 이름의 수와 그 이름이 차지하는 평가액을 나란히 봐야 해요.
사라진 행과 늘어난 클래스
전기 표에는 마이크로소프트 보통주 272만8,412주가 있었지만 이번 표에는 해당 행이 없습니다. 이것은 비교한 두 보고 범위에서 확인되는 차이입니다. 기간 중 모든 계정에서 완전히 매도했다거나, 그 매각 대금이 마틴마리에타·벌칸 매수에 그대로 쓰였다고 연결하지는 않겠습니다. 공개표만으로 자금의 이동 경로를 복원할 수는 없으니까요.
알파벳은 더 세분해서 봐야 합니다. 클래스 A, CUSIP 02079K305는 245만7,000주로 전기와 같습니다. 클래스 C, CUSIP 02079K107은 885만4,019주에서 993만8,819주로 늘었습니다. 수량 증가분은 108만4,800주입니다. ‘알파벳을 늘렸다’고만 적으면 어느 클래스의 변화인지 사라집니다.
기업 단위 평가액을 보고 싶다면 두 클래스의 금액은 합쳐볼 수 있습니다. 6월 말 합계는 43억8,974만1,007달러, 전체의 약 8.32%입니다. 다만 클래스별 주식 수를 합쳐 한 종류 보통주의 수량으로 표시하지 않았습니다. 의결권과 거래 증권이 다른 클래스를 자료 편의상 지우지 않으려는 기준입니다.
무디스의 보고 수량은 1,433만4,027주로 전기와 같습니다. GE는 4,751만431주에서 4,742만8,233주로 소폭 감소했습니다. 새로운 건설자재 행이 나타난 것과 기존 대형 보유의 변화가 서로 다른 속도로 진행됐다는 점은 확인할 수 있어요. 전부 같은 방향의 대규모 교체로 묘사할 필요는 없습니다.
11개 행을 읽을 때 맞출 기준
이번 보고의 11개 행은 모두 옵션 칸이 비어 있고 주식 수 단위가 SH입니다. 그러나 11개 서로 다른 기업은 아닙니다. 알파벳 두 행을 한 발행사로 보면 10개 기업이에요. 보고 행 수가 늘었다고 해서 기업 수가 같은 수만큼 늘었다는 계산을 피해야 합니다. 전기와 금기 모두 같은 집계 규칙이 필요합니다.
공시에는 Ferrovial의 이름도 전기 SE에서 금기 NV로 다르게 적혀 있지만 CUSIP N3168P101은 같습니다. 이름 표기가 바뀌었다고 곧바로 새 종목으로 분류하지 않았습니다. 반대로 이름이 같더라도 클래스나 CUSIP가 다르면 별도 확인이 필요하겠죠. 이번 건설자재 두 행을 신규로 구분할 때도 단순 문자열 이름보다 증권 식별을 먼저 봤습니다.
각 행의 평가액은 분기 말 기준입니다. 그 금액을 수량으로 나눈 값이 매입단가가 아니듯, 전기 대비 평가액 증가분이 순매수 대금도 아닙니다. 수량 변화는 두 시점 잔량의 차이로만 제시했습니다. 실제 매매 대금이나 실현 손익이 필요하다면 다른 거래 자료가 있어야 하므로 여기서 추정해 채우지 않았습니다.
또 13F 총액을 TCI 전체 자산으로 확대하지 않았습니다. 이 보고는 보고 대상 증권을 대상으로 하고, 현금·숏·미국 이외 거래소 보유 등 전체 재산을 모두 담는 장부가 아닙니다. 그래서 이 글의 2.81%와 53.42%에는 ‘공시 총액 기준’이라는 분모가 붙습니다. 전체 펀드 비중이라고 단위를 바꾸면 분석 범위가 달라집니다.
독자가 이어 살펴볼 질문
건설자재 두 기업을 더 알아보고 싶다면 다음 단계는 각 회사 실적에서 판매량과 가격, 단위당 수익성, 지역 수요를 확인하는 일입니다. 고객인 건설사가 어떤 공사를 얼마나 진행하는지와 자재 공급사의 현금흐름은 연결돼 있지만 같은 지표는 아닙니다. 기관이 보고했다는 이유만으로 그 조사 과정을 생략할 수는 없어요.
TCI를 계속 관찰한다면 다음 13F에서 같은 CUSIP의 수량을 이어 보겠습니다. 신규 행의 보유가 유지되는지, GE·비자 중심 구조가 얼마나 변하는지, 알파벳의 클래스별 변화가 계속되는지가 질문입니다. 현재 10월에도 6월 말 포지션이 그대로라고 가정하지 않고, 새 기준일 자료가 나온 뒤 비교해야 합니다.
이번 표에서 제가 가져가는 답은 작은 신규 편입과 큰 기존 집중을 구분하자는 것입니다. 건설자재 두 기업이 나타난 것은 분명한 변화지만, 그것을 포트폴리오 전체의 전환이라고 부를 만큼 큰 비중인지는 별개의 문제입니다. 새 종목을 찾는 재미와 실제 위험의 무게를 함께 놓고 보면 공시를 훨씬 차분하게 읽을 수 있습니다.
출처·기준일 · TCI 2026년 1분기·2분기 SEC 13F 원문, 2분기 제출 8월 14일. 확인일 10월 27일. 비중·합계·민감도는 자체 계산이며 매매 권유가 아닙니다.
'주식·ETF 분석' 카테고리의 다른 글
| AT&T 3분기 인터넷 순증 76만9천, 광인터넷 가입과 현금흐름을 나눠보자 (0) | 2026.10.28 |
|---|---|
| 아마존·3M 60억 달러 협력, 퀄컴 워런트와 비교해 보는 구매 조건 (0) | 2026.10.27 |
| 킴벌리클라크 3분기 잠정 실적, EPS 5.37달러와 1.70달러를 나눠보자 (0) | 2026.10.27 |
| ARK 2026년 2분기 13F, AMD 수량은 줄었는데 비중은 높아진 이유 (0) | 2026.10.27 |
| 서비스나우 AI 계약가치 10억 달러, 분기 매출로 나누기 전에 볼 것 (0) | 2026.10.27 |