
티스토리 뷰
목차
스포티파이의 3분기 매출총이익률은 33.0%로 전년보다 좋아졌습니다. 그런데 영업이익률은 13.6%에서 13.5%로 소폭 낮아졌어요. 같은 실적에서 하나는 개선, 하나는 하락이라고 말하는 이유는 두 지표 사이에 영업비용이 들어 있기 때문입니다.
유료 가입자 3억600만 명과 매출 성장도 반갑지만, 이번에는 성장의 비용을 함께 보겠습니다. 특히 마케팅과 클라우드·AI 지출, 주가에 연동되는 직원 보상 관련 세금이 어떤 차이를 만들었는지가 질문입니다. 단순히 비용이 늘었으니 성장의 질이 나빠졌다고 단정하지 않고, 실제 자료의 범위를 나눠볼게요.
총이익률과 영업이익률의 다른 방향
10월 22일 공개된 2026년 3분기 보고서에서 매출은 49억6,900만 유로입니다. 매출총이익은 16억3,900만 유로, 영업비용은 9억6,700만 유로, 영업이익은 6억7,200만 유로입니다. 총이익에서 영업비용을 빼면 영업이익으로 연결됩니다. 총이익률이 좋아졌어도 그 아래 비용이 더 빠르게 늘면 영업마진의 개선은 제한될 수 있어요.
전년 같은 분기에는 매출총이익 13억5,100만 유로, 영업비용 7억6,900만 유로, 영업이익 5억8,200만 유로였습니다. 자체 계산으로 총이익은 2억8,800만 유로 늘었고, 영업비용은 1억9,800만 유로 늘었습니다. 차이인 9천만 유로가 영업이익 증가분과 맞습니다. 더 벌어진 총이익 전부가 영업이익으로 남은 것은 아닙니다.
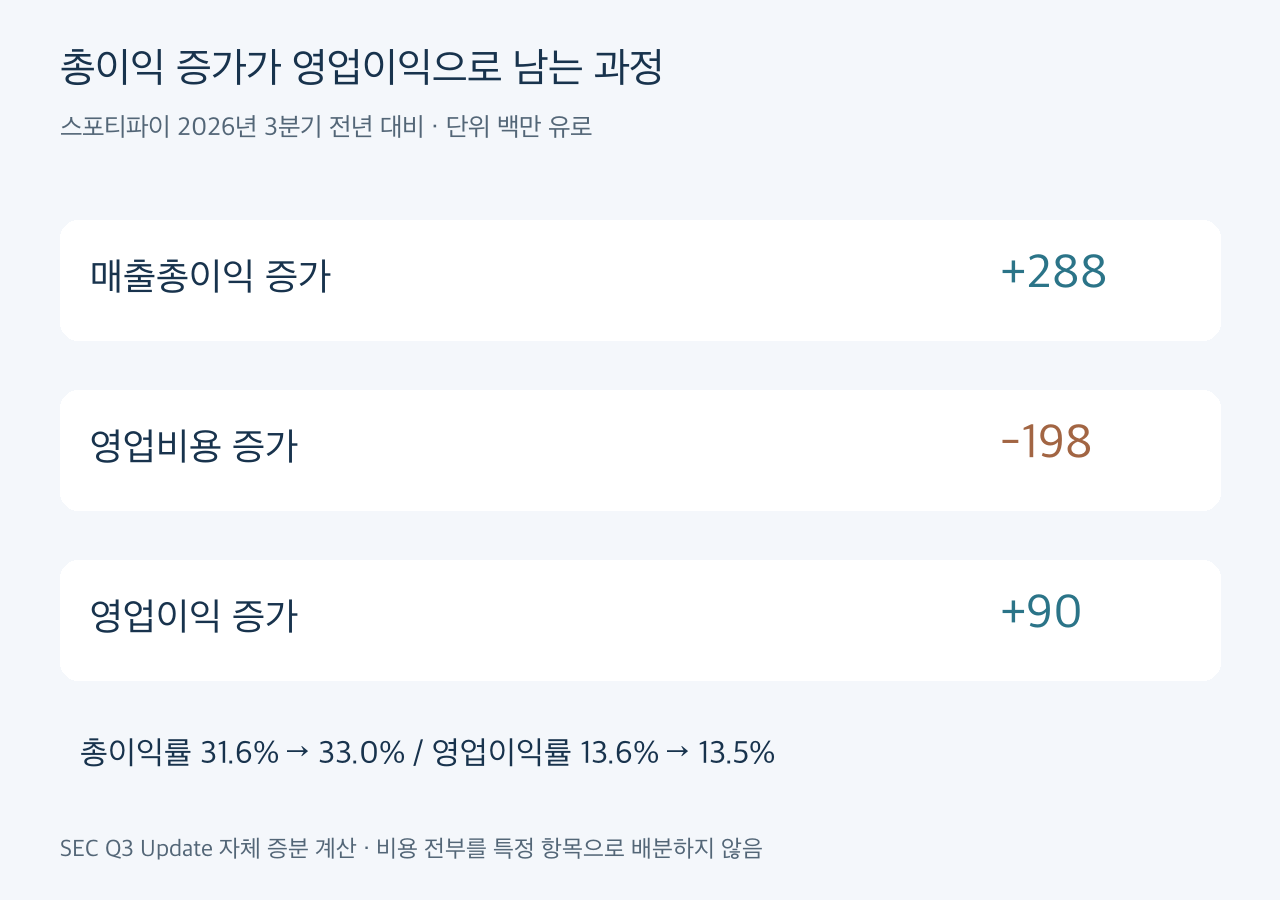
그림 1. 전년 대비 총이익 증가 2억8,800만 유로 중 영업비용 증가를 거쳐 영업이익에 남은 9천만 유로. 자체 연결 계산입니다.
매출총이익률은 전년 31.6%에서 33.0%로 개선됐습니다. 회사가 제시한 정확한 개선 폭은 136bp로, 표시된 소수점 한 자리끼리 단순 차감한 1.4%포인트와 끝자리가 다를 수 있습니다. 영업이익률은 13.6%에서 13.5%입니다. 반올림된 작은 차이를 과장하기보다, 총이익의 개선과 비용 증가가 동시에 있었다는 구조를 먼저 보겠습니다.
| 항목 | 2025년 3분기 | 2026년 3분기 |
|---|---|---|
| 매출 | 4,272 | 4,969 |
| 매출총이익 | 1,351 | 1,639 |
| 영업비용 | 769 | 967 |
| 영업이익 | 582 | 672 |
| 영업이익률 | 13.6% | 13.5% |
성장을 위해 늘어난 비용과 주가 연동 세금
회사는 영업비용 증가에 마케팅과 성장 사업을 지원하는 클라우드·AI 지출이 영향을 줬다고 설명합니다. 환율과 Social Charges의 전년 차이를 제외하면 비용 증가율은 약 19%입니다. 보고된 전체 비용 증가율 약 26%와는 범위가 다릅니다. 조정한 증가율을 보고 비용 증가가 전혀 없었다고 설명하지 않겠습니다.
Social Charges는 여기서 기부금이나 사회공헌비가 아닙니다. 특정 국가의 직원 급여와 복리후생에 연결되는 급여세 성격의 항목입니다. 주식 보상 가치와 연동되는 부분이 있어 회사 주가가 움직이면 발생 세금도 달라질 수 있습니다. 이름을 그대로 번역해 본업과 무관한 사회적 비용이라고 묶으면 실제 내용을 놓치기 쉬워요.
이번 분기에는 이 항목이 2,200만 유로였고, 예상을 1,300만 유로 웃돌았습니다. 전년 영업비용에는 마이너스 1,600만 유로의 Social Charges가 들어 있었습니다. 두 시점의 차이는 3,800만 유로입니다. 단순히 올해 2,200만 유로만 제거하면 전년과 완전히 같은 기준이 된다고 볼 수 없는 이유입니다.
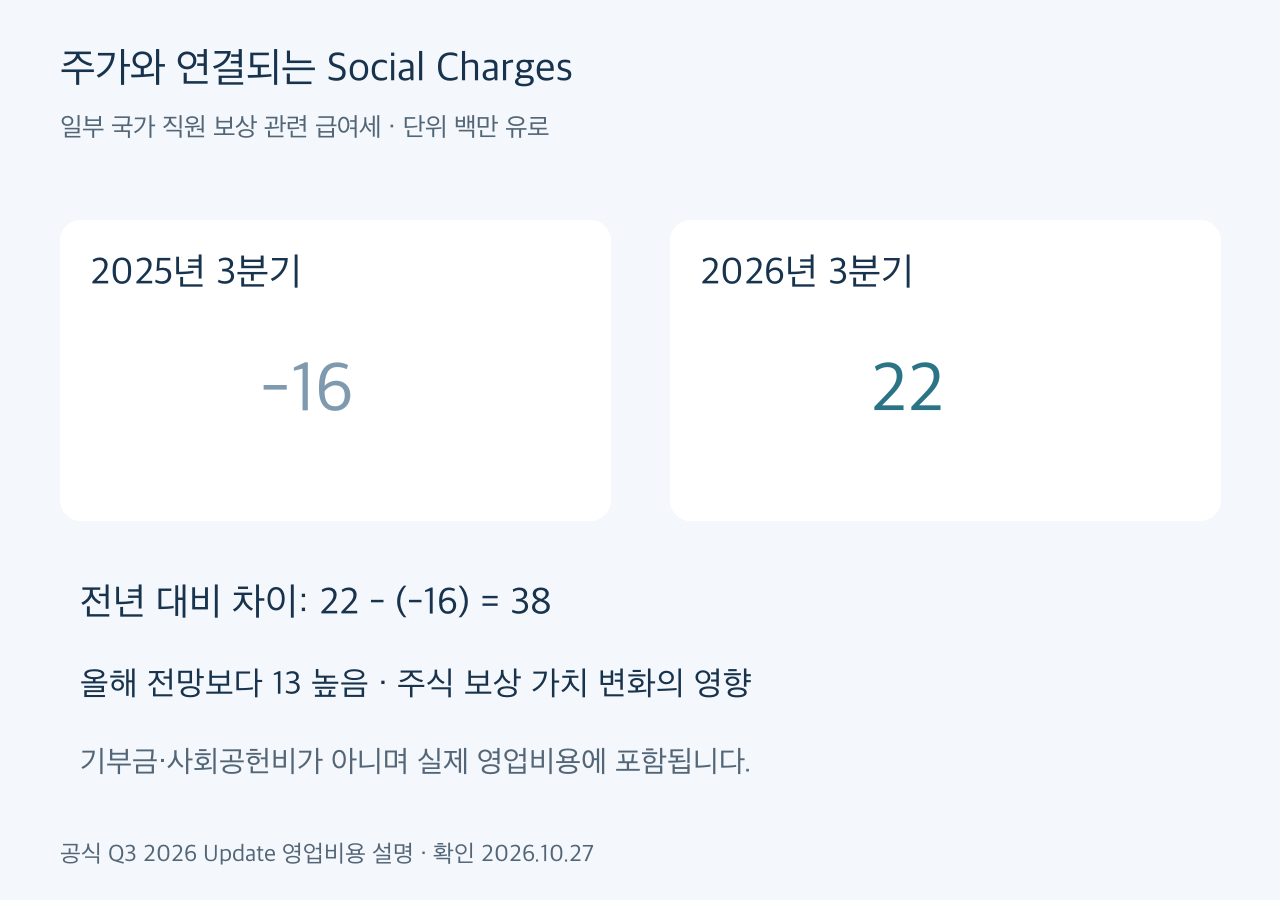
그림 2. Social Charges의 전년·금년·예상 차이. 음수였던 전년과 양수인 올해를 함께 봐야 합니다.
회사는 영업이익 6억7,200만 유로가 전망 6억7천만 유로보다 높았다고 설명했습니다. 세금 항목이 예상보다 늘었는데도 마케팅·인력 관련 비용과 총이익의 다른 항목이 전망을 보완한 결과입니다. 따라서 ‘예상보다 비용이 많았으니 영업이익도 전망에 못 미쳤을 것’이라고 한 항목만 보고 결론내리면 실제 발표와 어긋납니다.
그렇다고 1,300만 유로를 실제 영업이익에 더해 새 정상 이익을 만드는 계산도 하지 않겠습니다. 전망보다 큰 특정 비용을 제거하는 것은 비교 가정이지 회계상 실적이 아닙니다. 회사가 공개한 수치와 조건부 가정을 구분해두면, 좋은 결과를 설명하려고 불리한 항목만 임의로 지우는 일을 줄일 수 있습니다.
가입자 성장과 가격 효과를 구분하기
유료 가입자는 3억600만 명으로 전년 대비 9% 늘었고, 프리미엄 매출은 44억8,700만 유로로 17% 증가했습니다. 가입자 수보다 매출이 더 빠르게 늘었습니다. 회사는 가입자 증가와 사용자당 평균매출인 ARPU 증가를 함께 원인으로 제시합니다. 고객 수만 늘어난 것인지, 같은 고객에서 발생하는 매출도 달라졌는지를 나눠 볼 수 있는 자료입니다.
프리미엄 ARPU는 4.95유로로 전년 대비 9.3% 증가했습니다. 환율을 고정하면 7.5% 증가입니다. 회사는 가격 인상의 긍정적 효과를 제품·시장 구성 변화가 일부 상쇄했다고 설명합니다. 이를 모든 가입자의 요금이 정확히 9.3% 올랐다는 문장으로 바꾸면 안 돼요. 평균 매출에는 지역과 상품 조합, 환율이 함께 반영됩니다.
9% 가입자 성장과 9.3% ARPU 성장을 단순히 더하면 18.3%가 되지만, 발표한 프리미엄 매출 증가율 17%와 일치해야 한다고 요구할 수도 없습니다. 분기 말 가입자와 기간 평균 가입자, 반올림 및 부문 매출 구성의 차이가 있기 때문입니다. 곱셈 관계를 이해하는 용도와 실제 공시 숫자의 정확한 연결은 구분해야 합니다.
월간활성이용자는 7억8,800만, 광고 기반 MAU는 4억9,900만으로 제시됐습니다. 유료 가입자와 MAU를 같은 기준의 수로 간주해 합계를 맞추려 하지는 않겠습니다. 유료 구독 관계와 월간 활동의 정의가 다르기 때문입니다. 기업이 정의한 사용자 지표를 바꾸어 ‘총 고객 수’ 하나로 단순화하면 필요한 구분이 사라집니다.
광고 사업에서 확인할 조건
광고 기반 매출은 4억8,200만 유로로 전년 대비 10% 늘었습니다. 프리미엄 매출에 비하면 작지만 플랫폼 수익 구조의 다른 축입니다. 회사는 음악 광고의 판매 노출 증가가 매출을 뒷받침했으나 가격 약세가 일부 상쇄했다고 설명합니다. 광고주가 많아졌다는 말과 광고 한 건의 단가가 좋아졌다는 말은 다릅니다.
자동화된 판매 채널이 광고 성장에 가장 크게 기여했다는 설명도 있습니다. 다만 채널이 자동화됐다고 모든 비용이 줄거나 수익성이 보장되는 것은 아니에요. 실제 광고 기반 총이익률은 18.7%로 전년 대비 105bp 개선됐습니다. 프리미엄 총이익률 34.5%와 나란히 두면 두 사업의 수익 구조 차이가 보입니다.
2026년 1월부터 일부 수익 활동이 광고 부문에서 프리미엄 부문으로 옮겨졌다는 주석도 중요합니다. 회사는 전기 수치를 현재 분류에 맞춰 재분류했다고 밝혔습니다. 예전 보고서의 부문 수치를 그대로 가져와 금기와 비교하면 정의가 달라질 수 있어요. 이번 표는 현재 보고서가 나란히 제공한 비교값을 사용했습니다.
제가 여기서 보는 조건은 광고 노출 증가가 단가 약세를 계속 넘어서는지입니다. 유료 고객 확대는 반복 매출에, 광고 사업은 수요와 단가에 각각 다른 민감도를 갖습니다. 광고와 프리미엄을 구분하면 전체 매출 16% 성장이라는 한 문장 안에 어떤 차이가 있는지 더 구체적으로 읽을 수 있습니다.
전체 매출은 보고 기준 16%, 환율 고정 기준 14% 성장입니다. 유로로 작성한 실적이므로 미국 달러 주가와 나란히 볼 때 통화도 맞춰야 합니다. 환율의 도움을 본업의 가격 인상 효과에 다시 포함하면 성장 요인을 두 번 셀 수 있어요. 실제 보고 성장과 환율을 제외한 변화를 함께 두겠습니다.
현금흐름과 다음 분기 전망
이번 분기 FCF는 7억3,500만 유로로 전년 8억600만 유로보다 줄었습니다. 회사는 비현금 항목을 조정한 이익의 개선과 불리한 순운전자본 변동이 함께 작용했다고 설명합니다. 영업이익이 15% 늘었다는 사실만으로 현금흐름도 같은 폭으로 증가했다고 읽지 않았습니다. 투자자가 실제 남는 현금을 보려면 별도의 줄을 봐야 합니다.
반면 최근 12개월 FCF는 약 32억 유로로 제시됐습니다. 한 분기 감소와 12개월 합계가 말하는 흐름은 다를 수 있어요. 분기 현금의 시점 변동이 큰지, 누적 창출력이 유지되는지를 구분하는 용도입니다. 이번 7억3,500만에 네 배를 곱해 회사의 확정 연간 현금이라고 표시하지는 않겠습니다.
회사의 4분기 전망은 유료 가입자 3억1,600만, 매출 52억 유로, 총이익률 33.8%, 영업이익 8억2천만 유로입니다. 이는 10월 22일 시점의 전망이며 결과가 아닙니다. 제가 다음에 이어 볼 것은 매출총이익의 개선이 마케팅·클라우드 비용 증가를 넘어서 실제 영업마진으로 연결되는지입니다. 성장과 비용을 함께 보면 좋은 실적이라는 평가에도 더 구체적인 기준이 생깁니다.
자료·확인일 · 스포티파이 Q3 2026 Update, 10월 22일 공개. 확인일 10월 27일. 금액은 유로이며 증분 연결과 비율 해석은 자체 계산입니다. 투자 권유가 아닙니다.
'주식·ETF 분석' 카테고리의 다른 글
| AT&T 3분기 인터넷 순증 76만9천, 광인터넷 가입과 현금흐름을 나눠보자 (0) | 2026.10.28 |
|---|---|
| TCI 2026년 2분기 13F, 새 건설자재 두 종목과 여전한 GE·비자 집중 (0) | 2026.10.27 |
| 아마존·3M 60억 달러 협력, 퀄컴 워런트와 비교해 보는 구매 조건 (0) | 2026.10.27 |
| 킴벌리클라크 3분기 잠정 실적, EPS 5.37달러와 1.70달러를 나눠보자 (0) | 2026.10.27 |
| ARK 2026년 2분기 13F, AMD 수량은 줄었는데 비중은 높아진 이유 (0) | 2026.10.27 |